
死亡後の還付金・給付金は相続税の対象?高額療養費や保険料の扱いを解説


相続税申告の際に亡くなった後の年金、高額療養費、葬祭費、保険料還付金などの入金は相続財産に計上しないといけないのか、これに対し所得税、住民税、固定資産税、介護保険料などの支払は債務控除の対象になるのか、結構迷うと思います。
これらの入出金は、相続税法では非課税となっていなくても各法律で「公租公課は課さない」と規定されていたり、過去の判例により相続税の課税対象とならなかったりします。
今回は、これらの公的な入出金について項目ごとにまとめます。
とくにご質問の多い後期高齢者医療保険料・介護保険料の還付と、高額療養費の扱いは、手続きの流れも含めて詳しく解説します。
動画で知りたい人は下記YouTubeから、テキストで確認したい人はこのままスクロールして一番最後までお読みください!
死亡後に受け取るお金の早見表(相続税・所得税)
死亡後に入金されたお金が相続税の対象になるかどうかは、受け取る権利が亡くなった方のものだったのか、遺族が自分の権利として受け取るものなのかで決まります。
亡くなった方が生前に持っていた権利が死亡後に入金という形で現れたものは、相続人が手続きをして受け取っても「本来の相続財産」です(国税庁 質疑応答事例)。
法律で遺族が「自己の名」で請求すると決められているものは遺族固有の財産で、相続税ではなく遺族の所得税の対象になります(国税庁 質疑応答事例)。
法律で税金を課さないと定められている給付には、相続税も所得税もかかりません。
| 死亡後の入金(本文へ) | 相続税 | 遺族の所得税 | 例外・注意 |
|---|---|---|---|
| 未支給年金 | 対象外(遺族固有の財産) | 一時所得 | 生計を同じくしていた遺族が自己の名で請求するもの(国税庁) |
| 高額療養費・高額介護合算療養費 | 亡くなった方が受給権者なら本来の相続財産 | かからない | 受給権者は制度で異なる。後期高齢者医療=被保険者本人、市町村の国民健康保険=世帯主、国民健康保険組合=組合員、健康保険=被保険者(被扶養者の分も被保険者)。国税庁の明示はなく、筆者の考え方 |
| 高額介護サービス費 | 本来の相続財産 | かからない | 要介護被保険者本人に支給。国税庁の明示はなく、筆者の考え方 |
| 後期高齢者医療保険料・介護保険料の還付金 | 本来の相続財産 | かからない | 国税庁が相続財産と明示。請求は相続人。請求できる期間は原則2年 |
| 国民健康保険料(税)の還付金 | 亡くなった方が納める人(市町村国保は世帯主、国保組合は組合員)なら本来の相続財産 | かからない | 請求できる期間は国保料(国保組合を含む)が2年、市町村の国保税が5年 |
| 所得税・住民税の還付金(準確定申告を含む) | 本来の相続財産 | かからない | 還付加算金は相続人の雑所得。ただし申告書の提出後、還付前に亡くなった場合の死亡日までの分は相続財産 |
| 葬祭費・埋葬料・埋葬費 | 対象外(受け取った人のもの) | 非課税 | 葬儀・埋葬を行った人などに支給 |
| 公的年金の死亡一時金 | 対象外 | 非課税 | 国民年金法などで非課税 |
| 企業年金などの遺族一時金 | みなし相続財産 | かからない | 亡くなった時期で死亡退職金の非課税枠を使えるかが変わる |
| 死亡後に支給期が来る給与・死亡後に確定した賞与 | 本来の相続財産 | かからない | 3年以内かどうかで扱いが分かれるのは死亡退職金の場合(相続税法基本通達3-32・3-33) |
| 年金生活者支援給付金(未支払分を含む) | 対象外 | 非課税 | 法律で税金を課さないと定められている |
※「筆者の考え方」としたものは、国税庁に明示の資料がなく、制度の条文から当てはめた当事務所の考え方です。(2026年10月24日確認)
反対に、亡くなった後に納める所得税・住民税・固定資産税・保険料や、未払いの医療費は、相続税の計算で遺産から差し引く債務控除の対象です(後述の「2.相続開始後の出金」)。
本来の相続財産になるものは遺産分割の対象にもなり、相続人の一人が代表して受け取っても、その人だけのお金にはなりません。
1. 相続開始後の入金
① 未支給年金
相続財産に該当しない
【解説】
未支給年金とは、被相続人の死亡後に遺族に支払われた被相続人がもらうべきであった公的年金のことです。
この未支給年金にも様々な種類があります。
なお、結論としてはどの種類に該当しようが相続税の対象にはなりません。
ア. 狭義の未支給年金
狭義の未支給年金とは、年金受給者が死亡した場合に死亡月やその翌月に受け取ることができた公的年金をいいます。
例えば、年金受給者が9月20日に死亡した場合にその者が受け取れる最後の年金は8月15日支給のものですが、8月15日支給の年金は6月分と7月分となります。
ということは、8月分と9月分が支給されないまま支給日前に亡くなったことになります。
この本来ならば死亡後の10月15日に受け取れるべき8月分と9月分が狭義の未支給年金となります。
狭義の未支給年金は遺族の一時所得に該当します。
イ. 被相続人が請求していなかった公的年金
公的年金を受け取る権利のある人が生前に受け取っていなかった場合に、遺族が遡及して被相続人の年金を請求することがあります。
例えば、給与等の収入があった関係で年金を受け取れる年齢になったにも関わらずもらっていなかったようなケースです。
この場合には遺族が遡及して年金を請求することになりますが、死亡後に数百万円単位で未支給年金が遺族に支給されることもあります。
この未支給年金も相続財産は構成せずに遺族の一時所得となります。
ウ. 年金記録の訂正により支給を受けた公的年金
年金記録の訂正により年金の額が増加して遺族に未支給年金が支払われるケースもあります。
この未支給年金についても相続税の対象にはなりません。
支給の根拠がどの法令になるかによって下記の課税関係となります。
■国民年金法等の各公的年金の法令を根拠に支給されるもの(原則として訂正期間が5年以内のもの):遺族の一時所得
■年金時効特例法に基づき支給されるもの(5年を超えて遡って支給されるもの):非課税
年金と相続税の関係を詳しく知りたい人は、年金にも相続税がかかる? 種類別にわかりやすく徹底解説!をご参照ください。
② 高額療養費・高額介護サービス費・高額介護合算療養費
亡くなった方が受給権者なら相続財産に該当
【解説】
医療費の自己負担額が高額になった場合に健康保険から支給されるのが高額療養費、介護サービスの自己負担額が高額になった場合に介護保険から支給されるのが高額介護サービス費です。
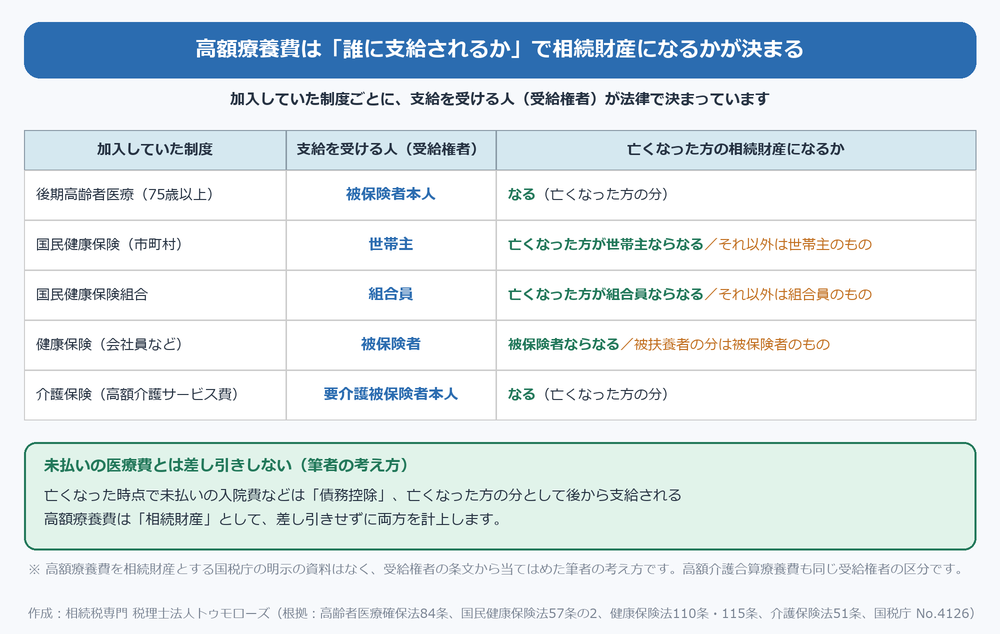
これらを受け取る人(受給権者)は加入している制度によって異なり、亡くなった方に帰属する分が死亡後に入金されたときは相続財産として計上することとなります。
誰に支給されるかは加入している制度で決まる
■ 国民健康保険:市町村の国保は世帯主、国民健康保険組合は組合員(国民健康保険法57条の2・57条の3)
■ 健康保険(会社員など):被保険者。被扶養者の医療費の分も被保険者に支給(健康保険法110条・115条・115条の2)
■ 介護保険の高額介護サービス費:要介護被保険者本人(介護保険法51条)
国民健康保険では、高額療養費は、市町村の国民健康保険なら世帯主に、国民健康保険組合(国民健康保険法13条により、同じ種類の事業や業務に従事する人でつくる組合)なら組合員に支給されます。
亡くなった方が世帯主(国保組合では組合員)であれば相続財産になりますが、そうでなかった場合は世帯主(組合員)のお金であり、亡くなった方の相続財産にはなりません。
同じように、亡くなった方が会社員の家族などの健康保険の被扶養者だった場合も、高額療養費は被保険者(扶養していた家族)に支給されるため、亡くなった方の相続財産にはなりません。
75歳以上の方は原則として後期高齢者医療制度の被保険者本人なので、本人に支給されます。
高額療養費を相続財産とする国税庁の明示の資料はありません。
筆者は、亡くなった方が受給権者である分は、準確定申告の還付金と同じく、生前から亡くなった方に帰属していた請求権が死亡後に入金されたものとして、本来の相続財産になると考えています。
亡くなった後に届く高額療養費の申請書
高額療養費は、亡くなった後に申請の案内が届くことがよくあります。
入院中に亡くなった場合など、最後の数か月分の医療費が高額になり、その精算が死亡後になるためです。
亡くなった方が受給権者である分は、相続人が申請して受け取ります。
保険給付を受ける権利は、請求できる時から2年で時効により消滅するため(健康保険法193条、国民健康保険法110条、高齢者の医療の確保に関する法律160条、2026年10月24日確認)、相続税申告の準備と並行して手続きを進めましょう。
未払いの医療費とは差し引きしない
亡くなった時点で未払いだった入院費などは、相続税の計算で債務控除の対象になります(後述の「2.相続開始後の出金」⑤)。
その医療費について、亡くなった方の分として後から高額療養費が支給された場合も、医療費から高額療養費を差し引いた残りだけを債務控除するのではありません。
筆者は、医療費は債務控除、高額療養費は相続財産として、それぞれを計上するのが妥当と考えています。
高額介護合算療養費も受給権者で判断する
医療保険と介護保険の自己負担額を合算し、その合計が著しく高額になった場合に支給されるのが高額介護合算療養費です。
介護保険からは、同じ趣旨で高額医療合算介護サービス費が支給されます(介護保険法51条の2)。
受給権者の区分は高額療養費と同じで、後期高齢者医療は被保険者本人、市町村の国民健康保険は世帯主、国民健康保険組合は組合員、健康保険は被保険者です。
亡くなった方が受給権者である分の支給が死亡後に決まったときは、高額療養費と同じく相続財産として計上すると筆者は考えています。
③ 葬祭費・埋葬料・埋葬費
相続財産に該当しない
【解説】
国民健康保険の場合には、葬祭費、健康保険の場合には、埋葬料、埋葬費といった名目で死亡後に5万円などが支給されます。
葬祭費・埋葬料・埋葬費は葬儀、埋葬を行った人に支給されるものであり、被相続人の遺産には該当しません。
すなわち、葬儀、埋葬を行った人の固有財産となり、遺産分割の対象にもなりません。
また、これらの支給は国民健康保険法第68条、健康保険法第62条において、それぞれ「租税その他の公課は、保険給付として支給を受けた金品を標準として、課することができない。」と規定されていますのですべての税金が非課税となります。
後期高齢者医療制度に加入していた方が亡くなった場合も、広域連合から葬儀を行った方に葬祭費が支給されます(高齢者の医療の確保に関する法律86条)。
こちらも同法63条で、給付として受けた金品に税金などを課すことはできないと定められているため、相続税も所得税もかかりません。
金額は、健康保険の埋葬料が5万円(健康保険法施行令35条、2026年10月24日確認)で、国民健康保険や後期高齢者医療の葬祭費は市区町村・国民健康保険組合や広域連合ごとに定められています。
なお、葬儀そのものにかかった費用は、相続税の計算で葬式費用として遺産から差し引くことができます。
葬祭費・埋葬料の申請先や必要書類は、埋葬料と葬祭費の違い|健康保険5万円・国保・後期高齢者の申請先と必要書類で解説しています。
④ 所得税等の還付金
相続財産に該当
【解説】
被相続人に係る所得税や住民税の還付金で死亡後に入金されたものは相続財産に該当します。
被相続人の準確定申告で還付される所得税も、相続人が申告して受け取るものですが、相続財産になります。
相続人が手続きをして受け取ったお金だから相続財産ではない、と考えて申告から漏らす誤りは、国税庁の「相続税の申告の誤りやすい事例」でも取り上げられています。
住民税は、その年の1月1日に住所がある方に、前年の所得をもとにその年度分が課税されます(地方税法39条・318条)。
そのため、年の途中で亡くなっても保険料のように月割りで減ることはなく、住民税の還付が生じるのは主に納めすぎがあった場合です。
その還付金も相続財産になります。
亡くなった年の住民税の納め方は、後述の「2.相続開始後の出金」②で解説しています。
⑤ 還付加算金
相続財産に該当
【解説】
被相続人が申告等手続きをした後に亡くなった場合において、その手続きに基づき還付加算金を取得したときは、その死亡日までの期間にかかる金額は相続財産に該当します。
⑥ 準確定申告に係る所得税の還付加算金等
相続財産に該当しない
【解説】
被相続人の準確定申告に係る所得税の還付加算金は、確定申告書の提出により原始的に取得するものであることから相続人の固有財産となります。
したがって、相続税の対象とはならずに相続人の所得税(雑所得)の対象となります。
⑦ 国民健康保険料、介護保険料、後期高齢者医療保険料等の過誤納還付金
相続財産に該当(国民健康保険は亡くなった方が世帯主・組合員の場合)
【解説】
死亡後に生前に納付した各種保険料の過誤納金が還付されることがありますが、こちらの還付金はただの返金となりますので相続税の課税対象となります。
なぜ亡くなった後に保険料が戻ってくるのか
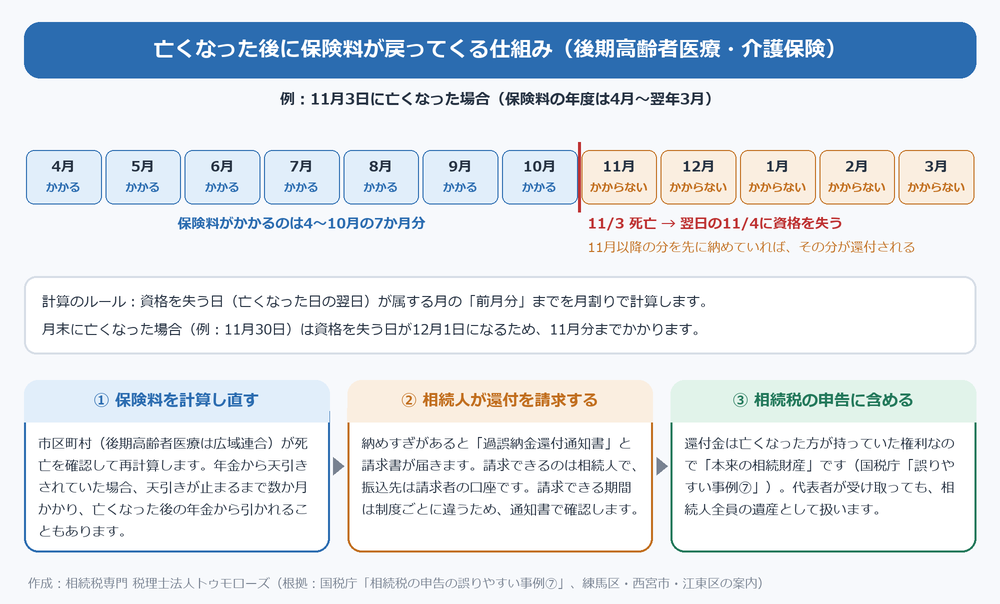
後期高齢者医療保険料や介護保険料は、1年分の保険料を年度の途中で何回かに分けて納める仕組みです。
被保険者が亡くなると、亡くなった日の翌日に資格を失い、保険料は資格を失った日が属する月の前月分までで計算し直されます。
例えば11月3日に亡くなった場合、資格を失うのは11月4日なので、保険料がかかるのは4月から10月までの7か月分です(西宮市の案内)。
11月以降の分をすでに納めていれば、その分が納めすぎとなり還付されます。
月末に亡くなった場合は、資格を失う日が翌月1日になるため、亡くなった月の分まで保険料がかかります。
国民健康保険料(税)も同じように月割りで精算されますが、納める人は加入者本人とは限りません。
市町村の国民健康保険では世帯主に(国民健康保険法76条1項、国民健康保険税は地方税法703条の4)、国民健康保険組合では組合員に(同法76条2項)課されます。
そのため、亡くなった方が世帯主(国保組合では組合員)でなかった場合の還付金は世帯主(組合員)のものとなり、亡くなった方の相続財産にはなりません。
年金から天引きされていた場合
保険料が年金から天引き(特別徴収)されていた場合は、市区町村から年金の支払元に天引きの停止を連絡しますが、止まるまでに数か月かかります。
そのため、亡くなった後に支給される年金(未支給年金)からも保険料が引かれることがあり、再計算の後で精算されます(練馬区の案内)。
年金事務所への死亡の届出と未支給年金の請求は、早めに済ませておきましょう。
還付金を受け取る人と請求できる期間
納めすぎがあると、市区町村から「過誤納金還付通知書」と還付金の請求書が届きます。
亡くなった方の還付金を請求できるのは相続人で、振込先は原則として請求する相続人の口座です(江東区の案内)。
自治体によっては、保険料の精算や給付の受け取りをまとめて行う相続人の代表者を届け出る手続きがあります。
反対に保険料が不足していた場合は、相続人あてに納付書が届きます。
還付金を請求できる期間は、制度によって異なります。
後期高齢者医療保険料・介護保険料・国民健康保険料(国保組合の保険料を含む)の還付は原則2年です(高齢者の医療の確保に関する法律160条、介護保険法200条、国民健康保険法110条)。
市区町村が国民健康保険「税」として課している場合は、地方税の還付金として5年です(地方税法18条の3)。
いつから数えるかの扱いも含め、届いた通知書と自治体の案内で確認してください(2026年10月24日確認)。
相続税での扱い
還付金は、亡くなった方が納めた保険料が戻ってくるものなので、本来の相続財産です。
国税庁の「相続税の申告の誤りやすい事例」でも、後期高齢者医療保険料や介護保険料の還付金は相続財産に該当すると明記されています。
亡くなってから数か月後に通知が届くことも多いため、相続税申告の準備中に届いた通知書は捨てずに保管しておきましょう。
⑧ 国民年金、厚生年金、国民年金基金、厚生年金基金等の死亡一時金(遺族一時金)
相続財産に該当しない
【解説】
国民年金法第25条に、「租税その他の公課は、給付として支給を受けた金銭を標準として、課することはできない。ただし、老齢基礎年金及び付加年金については、この限りではない。」とされています。
したがって、被相続人の遺族が支給を受けた「死亡一時金」については、相続税は課税されません。
相続税だけでなく所得税も課税されません。
また、厚生年金、国民年金基金、厚生年金基金等の下記法律に基づき支給される死亡一時金(遺族一時金)についても相続税、所得税等の税金は課税されません。
■ 国民年金法
■ 厚生年金保険法
■ 恩給法
■ 旧船員保険法
■ 国家公務員共済組合法
■ 地方公務員等共済組合法
■ 私立学校教職員共済法
■ 旧農林漁業団体職員共済組合法
⑨ 企業年金、企業年金基金、退職年金等の遺族一時金
相続財産に該当
【解説】
上記⑧に掲げる国民年金等一定の法律に基づく遺族一時金はすべての租税が非課税と解説しましたが、それらに該当しない下記に掲げる企業年金等の遺族一時金は本来の遺産ではありませんが、みなし相続財産として相続税の対象となります。
■ 確定給付企業年金に係る規約に基づいて支給される遺族一時金
■ 特定退職金共済団体が行う退職金共済に関する制度に基づいて支給される遺族一時金
■ 適格退職年金契約に基づいて支給を受ける遺族一時金
死亡時期により取り扱いが異なるため下記を参照してください。
① 在職中等年金受給前に死亡
相続税法第3条1項2号のみなし相続財産に該当し、死亡退職金非課税枠(500万円✕法定相続人の数)の適用あり
② 年金受給開始後に死亡
相続税法第3条1項6号のみなし相続財産に該当し、死亡退職金非課税枠(500万円✕法定相続人の数)の適用なし
⑩ 配当期待権、未収配当金、未収分配金
相続財産に該当
【解説】
配当期待権とは、配当金交付の基準日(3月決算法人なら毎年3月31日等)の翌日から配当金の交付の効力発生日(株主総会決議日)までに死亡した場合のまだもらっていない配当金のことです。
未収配当金とは、配当金の交付の効力発生日(株主総会決議日)から配当金支払日までに死亡した場合のまだもらっていない配当金のことです。
未収配当金の相続税評価についての詳しい解説は、未収配当金、配当期待権、未収分配金の相続税評価を徹底解説をご参照ください。
⑪ 未収給与、賞与
相続財産に該当
【解説】
亡くなった時点で支給期が来ていなかった給与や、亡くなった後に額が確定した賞与は、本来の相続財産として相続税の対象になります(相続税法基本通達3-32・3-33)。
亡くなった方に支払われるべきお金なので、受け取った相続人の所得税(一時所得など)の対象にはなりません(国税庁 質疑応答事例「死亡後に支給期が到来する給与」、2026年10月24日確認)。
なお、「亡くなった後3年以内に支給が確定したかどうか」で扱いが分かれるのは、死亡退職金(みなし相続財産)の場合です。
詳しくは、死亡後に支給された給与、賞与の相続税、所得税の取り扱いをご参照ください。
⑫ 年金生活者支援給付金
相続財産に該当しない
【解説】
年金生活者支援給付金とは、公的年金等の収入やその他の収入が一定金額以下の年金受給者の生活を支援するために年金に上乗せして支給される給付金です。
下記のすべての要件を満たしている方が給付の対象となります。
① 65歳以上の老齢基礎年金の受給者である。
② 同一世帯の全員が市町村民税非課税である。
③ 前年の年金収入額とその他の所得の合計額が826,500円以下である(昭和31年4月1日以前生まれの方は824,100円以下)。
上の基準額は令和8年10月分からのもので、毎年度見直されます。
また、基準額を少し上回る方(昭和31年4月2日以後生まれの方は926,500円以下)には「補足的老齢年金生活者支援給付金」が支給されます(日本年金機構、2026年10月24日確認)。
なお、障害基礎年金受給者や遺族基礎年金受給者も年金生活者支援給付金の給付を受けることができますが、給付要件が上記とは異なるため詳しくは、厚生労働省HPをご参照ください。
年金生活者支援給付金は、年金生活者支援給付金の支給に関する法律第33条(公課の禁止)により、すべての税金が非課税となっています。
したがって、死亡後に遺族が受け取った年金生活者支援給付金にも相続税はかかりません。
亡くなった方にまだ支払われていなかった給付金(未支払給付金)は、未支給年金と同じように、亡くなった方と生計を同じくしていた遺族が自己の名で請求するものです(年金生活者支援給付金の支給に関する法律9条)。
請求は、年金の死亡の届出と同じ「年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書」で行います。
受け取った未支払給付金にも、同法33条により相続税・所得税はかかりません。
⑬ 重度心身障害者医療費助成金
相続財産に該当
【解説】
重度心身障害者医療費助成制度は、障害がある方とその家族の経済的負担を軽減するため、医療機関を受診した場合の医療費の一部を都道府県や市で助成する制度です。
相続開始後に被相続人に係る当該助成金が振り込まれた場合にはその助成金は相続財産を構成します。
なお、生命保険会社から死亡保険金と一緒に振り込まれる入院給付金や特約還付金などは、ここまでの公的な給付とは考え方が異なります。
こちらは死亡保険金と一緒に振り込まれるものの記事で、項目ごとに解説しています。
2.相続開始後の出金
① 所得税
債務控除の対象
【解説】
死亡後に納付する被相続人に係る所得税については債務控除が可能です。
死亡後に手続きをする準確定申告に係る所得税についても債務控除が可能となります。
② 住民税
債務控除の対象
【解説】
住民税の納付が残っていた場合には死亡後に納付する住民税は債務控除の対象となります。
なお、住民税は、その年の1月1日に住所がある人に、前年の所得をもとにその年度分が課税されます(地方税法39条・318条)。
そのため、亡くなった年の1月1日に住所があれば、前年の所得に対するその年度の住民税は課税され、未納分は相続人が納めます(柏市の案内)。
一方、亡くなった年の所得に対する翌年度の住民税は、翌年1月1日に住所がないため、原則として課税されません。
③ 固定資産税
債務控除の対象
【解説】
固定資産税も死亡後に納付する部分については債務控除の対象となります。
なお、共有不動産の固定資産税についてはその持分に応じて債務控除の対象とします。
④ 介護保険料、後期高齢者医療保険料等
債務控除の対象
【解説】
死亡後に各種保険料を納付した場合には債務控除の対象となります。
もちろん、その後その保険料が還付された場合にはその還付金は相続財産に計上する必要があります。
⑤ 入院費などの医療費
債務控除の対象
【解説】
亡くなった時点で支払っていなかった入院費や治療費、介護サービスの利用料は、亡くなった後に相続人が支払った場合でも、亡くなった方の債務として遺産から差し引けます。
国税庁は、差し引ける債務を「被相続人が死亡したときに現に存在した被相続人の債務(借入金や未払金など)で確実と認められるもの」としています(国税庁 No.4126)。
病院や施設からの請求書と領収書は、債務控除の根拠になるので保管しておきましょう。
亡くなった方の分の高額療養費が後から支給された場合の扱いは、前述の「1.相続開始後の入金」②のとおりです。
その他の債務控除については、【相続税申告】債務控除をわかりやすく徹底解説をご参照ください。
過去に支給された給付金
ここからは、すでに支給が終わった給付金です。
過去の相続の申告内容を確認するときなどの参考にしてください。
臨時福祉給付金の支給は平成30年3月までにすべて終了しています(厚生労働省、2026年10月24日確認)。
新型コロナ対策 一律10万円 特別定額給付金
ケースにより異なる
【解説】
基準日(令和2年4月27日)に存命していたのか、申請日がいつなのか、世帯主、世帯員、単身者なのか、など状況により相続財産を構成するかどうか変わってきます。
詳しくは、全国民へ一律10万円 特別定額給付金(新型コロナウイルス対策)の相続税の取り扱いを参照して下さい。
臨時福祉給付金
相続財産に該当
【解説】
消費税が8%に増税されたことにより一定の要件を満たす人に交付されることとなった臨時福祉給付金ですが、生前に請求し、死亡後に入金された場合には相続税の対象となります。
ちなみに、所得税については、租税特別措置法第41条の8第1項にて非課税とされています。
死亡後の還付金・給付金のよくある質問
まとめ
死亡後の入出金は、そのお金を受け取る権利が亡くなった方のものか、遺族固有のものか、法律で非課税とされているかで扱いが分かれます。
高額療養費や国民健康保険料の還付金のように、加入している制度(市町村の国保か国保組合か、健康保険の被扶養者かなど)によって受け取る人が変わるものもあります。
一覧は冒頭の早見表で確認できます。
相続税申告で漏れやすいのは、亡くなってから数か月後に届く保険料の還付金や高額療養費です。
亡くなった後に届いた通知書や入金の記録は、相続税申告が終わるまでまとめて保管しておくと安心です。
個別の入金の扱いに迷うときは、相続税専門の税理士にご相談ください。

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00