

配偶者居住権をわかりやすく徹底解説!
- 配偶者居住権とは、残された配偶者が、亡くなった人の自宅に原則として亡くなるまで(遺産分割や遺言で定めれば一定期間)無償で住み続けられる権利(令和2年4月1日以後の相続から)
- 自宅を「住む権利」と「所有権」に分けることで、配偶者が預貯金などほかの財産も取得しやすくなる
- 配偶者居住権も相続税の課税対象。配偶者が亡くなって消滅したときは相続税がかからないため二次相続の税負担が軽くなる場合があるが、合意解除で所有者に贈与税がかかる場合や、小規模宅地等の特例の使い方で一次相続の税負担が増える場合もある
約40年ぶりの民法(相続法)大改正により新しく配偶者居住権(はいぐうしゃきょじゅうけん)という権利が創設されました。
本記事では、配偶者居住権の仕組み、成立要件、配偶者短期居住権との違い、相続税の評価方法、登記、活用ケース、Q&Aまで詳しく解説します。
配偶者居住権とは?|自宅に住み続けられる権利
配偶者居住権とは、残された配偶者が、被相続人(亡くなった人)の死亡時に住んでいた被相続人所有の建物を、原則として亡くなるまで(遺産分割や遺言で期間を定めれば、その期間)無償で使用・収益できる権利です(民法1028条・1030条)。
配偶者居住権は配偶者が住んでいた建物に対する権利です。専門的に言うと賃借権に類似する法定債権とされています。
自宅の価値を「住む権利(配偶者居住権)」と「配偶者居住権の負担が付いた所有権」に分け、配偶者は住む権利を、子などは所有権を取得する、という使い方をします。
配偶者居住権は譲渡することができず(民法1032条2項)、存続期間を定めた場合も、あとから延長や更新をすることはできません(法務省民二第324号通達)。
配偶者短期居住権との違い
名前が似ている権利に「配偶者短期居住権」があります。
配偶者短期居住権は、遺産分割や遺言がなくても、相続開始の時に被相続人の建物に無償で住んでいた配偶者に当然に認められる、短期間の権利です(民法1037条)。
遺産分割が終わるまでの間(少なくとも相続開始から6か月間)、急に自宅を出ていかなくて済むようにするためのもので、相続税の課税対象にはなりません(国税庁 資産課税課情報第17号 事例3-1)。
この記事で解説している配偶者居住権とは、成立の仕方も期間も税金の扱いも違う別の権利です。
| 配偶者居住権 | 配偶者短期居住権 | |
|---|---|---|
| 成立のしかた | 遺産分割(協議・調停・審判)、遺贈、死因贈与で取得したとき | 相続開始の時に被相続人の建物に無償で住んでいれば当然に成立 |
| 使える期間 | 原則として配偶者の終身。遺産分割・遺言・審判で期間を定めることもできる | 遺産分割で建物の帰属が決まった日と、相続開始から6か月を経過する日のいずれか遅い日まで(配偶者が相続放棄した場合などは、建物を取得した人から消滅の申入れを受けた日から6か月) |
| できること | 建物全部の使用・収益(所有者の承諾があれば第三者に貸すこともできる) | 無償で使っていた部分の使用のみ |
| 登記 | できる(登記すると第三者に対抗できる) | できない |
| 相続税 | 課税対象(相続税法23条の2で評価) | 課税対象にならない |
| 根拠 | 民法1028条〜1036条 | 民法1037条〜1041条 |
出典:国税庁「配偶者居住権等の評価に関する質疑応答事例」問1・問2、不動産登記法3条(2026年10月26日確認)
配偶者居住権が創設された経緯|約40年ぶりの相続法改正
民法は、税法のように毎年改正されるものではありません。今回の相続法改正も約40年ぶりの改正となりました。
そもそも、この相続法改正の機運となったのが、平成25年の婚外子(婚姻関係のない男女の子)の相続分を嫡出子(婚姻関係のある夫婦の子)の相続分と同等にするという最高裁判所の決定です。(もともと旧民法では婚外子の相続分は嫡出子の相続分の1/2でした。)
この最高裁判所の決定により、民法が改正され婚外子の相続分が見直されました。この見直しにより、被相続人死亡後の配偶者の立場が危うくなるのではないかという危機感から今回の配偶者居住権の創設を含む相続法大改正に至ったわけです。
つまり、残された配偶者が前妻の子や愛人の子と遺産争いになったときに、配偶者が今まで住んできた自宅を出ないといけないような事態になってしまう可能性が増えるのではという危機感です。
自分の子供であれば自分の親を追い出したりしませんが、血の繋がりのない前妻の子などと遺産争いになったらそうもいきませんよね。愛人の子(婚外子)の相続分が増えたことによりそのような事例も増えるのではないか、配偶者を守るためにも相続法を変えなくては、ということが発端になってます。
配偶者居住権の成立要件
配偶者居住権の成立要件は次の4つです(民法1028条1項)。
① 亡くなった人の法律上の配偶者であること
② その配偶者が亡くなった人が所有していた建物に亡くなったときに居住していたこと
③ 遺産分割(協議・調停・審判)、遺贈、死因贈与により取得したこと
④ 亡くなった人がその建物を配偶者以外の人と共有していなかったこと
③のうち遺言で配偶者居住権を与える場合は、「配偶者居住権を遺贈する」と書くのが基本です。
国税庁の質疑応答事例は、「相続させる」と書く遺言(特定財産承継遺言)では配偶者居住権を取得させることはできないと整理しています(「配偶者居住権等の評価に関する質疑応答事例」問1)。
登記の実務では、遺言全体から遺贈の趣旨と読めれば遺贈として扱う取扱いもありますが(法務省民二第324号通達)、筆者としては、解釈の争いを避けるため、遺言では「遺贈する」と明記しておくことをおすすめします。
また、遺産分割の話し合いがまとまらず家庭裁判所の審判になった場合、配偶者居住権が認められるのは、相続人の間で合意があるときか、建物の所有者の不利益を考えてもなお配偶者の生活を維持するために特に必要があるときに限られます(民法1029条)。
高齢化社会が進む中で、残された配偶者が住み慣れた住居で継続して生活できるために配偶者居住権が創設されました。
実際に適用される典型例としては、建物の所有権は子に相続させ、配偶者が配偶者居住権を相続する場合でしょう。被相続人亡き後の配偶者の居住の安定を図りつつ、配偶者居住権は所有権に比べ低く評価されることで、建物の所有権を配偶者が取得する場合に比べて、生活資金の原資となる預金等を配偶者に多めに寄せることができるのです。
配偶者居住権の評価
配偶者居住権の評価には下記2つの側面があります。
□遺産分割における評価(民法上の評価)
□相続税申告における評価(相続税評価)
遺産分割における評価(民法上の評価)
遺産分割時に配偶者居住権をどのように評価すべきかは民法に具体的に定められていません!評価というのは非常に重要なのにも関わらず定められていないというのは信じがたいですが、それが現実です。
配偶者居住権の評価がなぜ重要なのか、具体的な数字で確認しましょう。
【具体例】
被相続人 父
相続人 配偶者、愛人の子
遺産 自宅不動産 6,000万円、現預金 6,000万円
この事例の場合、配偶者が6,000万円、愛人の子が6,000万円の遺産を相続する権利があります。
自宅不動産に配偶者居住権を設定した場合、その配偶者居住権がどのように評価されるかにより配偶者が取得すべき遺産が異なってくるのです。
□ケース1
配偶者居住権が5,000万円と評価された場合
配偶者が取得する財産
配偶者居住権5,000万円+現預金1,000万円
□ケース2
配偶者居住権が2,000万円と評価された場合
配偶者が取得する財産
配偶者居住権2,000万円+現預金4,000万円
以上の通り、配偶者居住権の評価がどうなるかにより現預金をどれだけ相続できるかが決まってきます。すなわち、評価というのはとても重要なのです。
法務省では下記の通り配偶者居住権の簡易的な評価方法を公表していますが、法的拘束力はありませんので実際争いに発展した場合には不動産鑑定士による鑑定評価が採用されることになるでしょう。
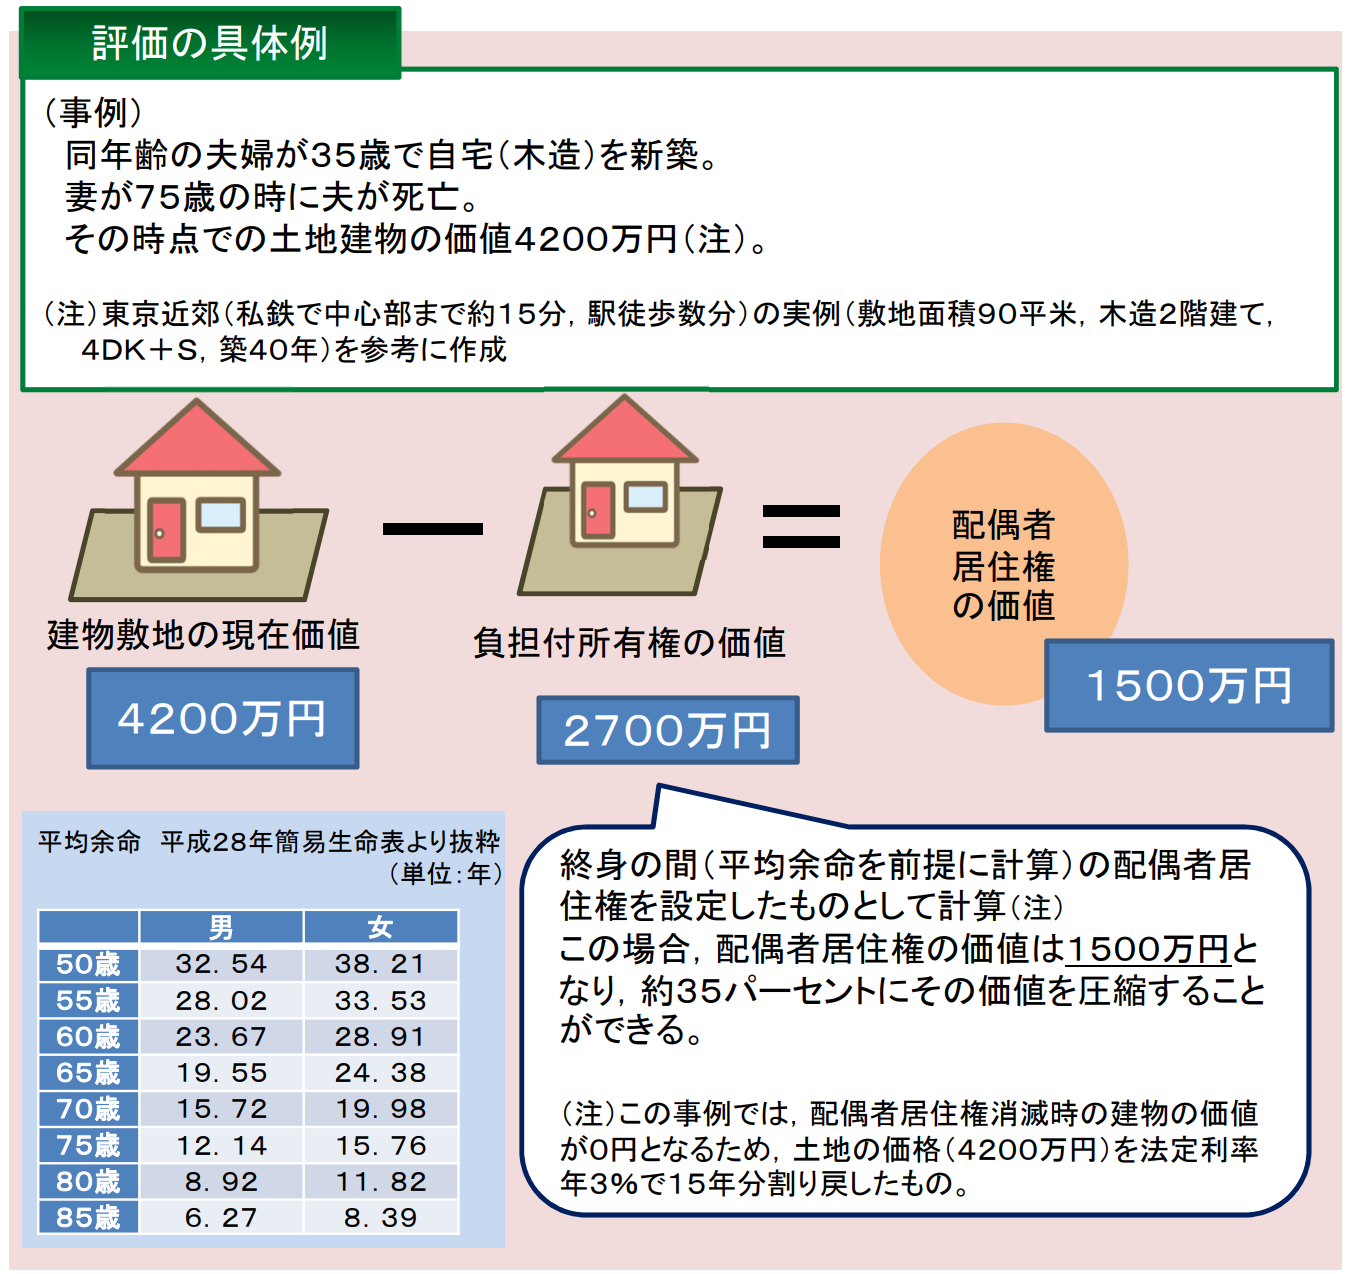
(法務省HPより転載)
なお、この法務省の簡易な評価方法は、建物の固定資産税評価額や法定耐用年数をそのまま使うもので、相続人の間で簡易な方法で計算することに合意している場合の目安です。
次に説明する相続税評価(耐用年数を1.5倍にするなど)とは計算の前提が違うので、混同しないようにしましょう。
相続税申告における評価(相続税評価)
相続税を計算するために算出する評価を相続税評価と言いまして、その評価方法は民法上の評価と異なり、相続税法にちゃんと明記されています。余談ですが、相続税で財産を評価するときは財産評価基本通達という法律ではない通達に規定するのですが、配偶者居住権については通達ではなく相続税法という法律に規定されています。配偶者居住権は一般的に流通しない財産であるため通達評価ではなく法定評価となったとされています。
相続税上、配偶者居住権を設定する場合には、自宅不動産を下記4つの権利に区分してそれぞれを評価することとなります。
①配偶者居住権
②居住建物の所有権
③敷地利用権
④居住建物の土地等の所有権
図化すると下記の通りです。

①と③が配偶者が取得し、②と④は子などの配偶者以外の相続人が取得することになります。
上記4つの権利について一つ一つわかりやすく相続税の評価方法を解説します。
①配偶者居住権
配偶者居住権は下記算式に基づいて計算します(相続税法23条の2第1項)。
4つの権利の算式と、国税庁の計算例をまとめると次のとおりです。
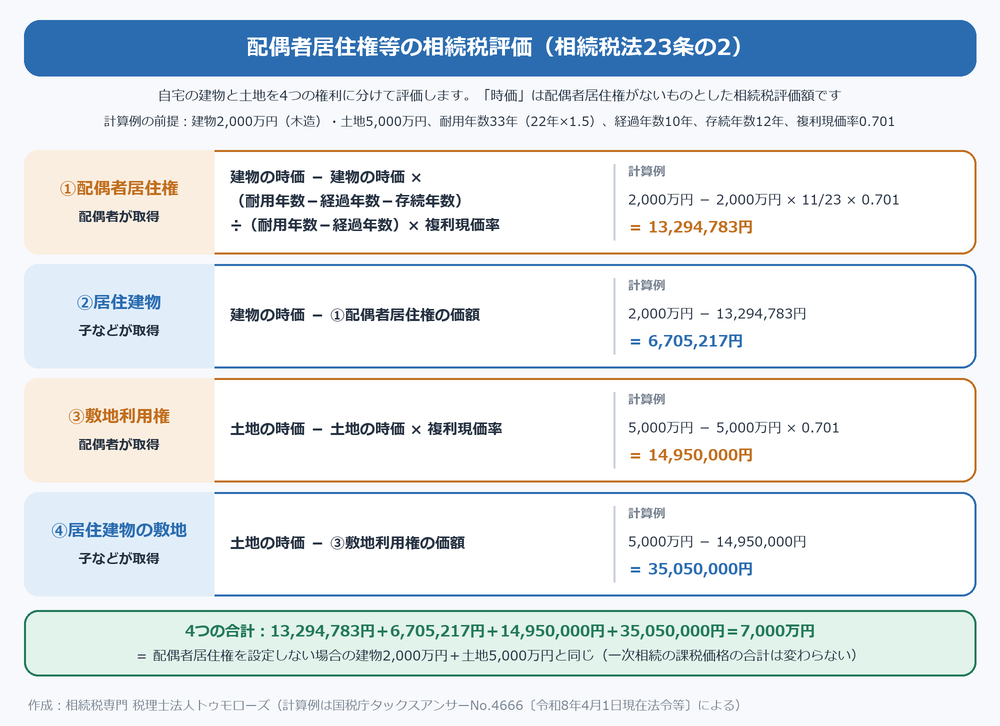
■ 耐用年数:住宅用の法定耐用年数を1.5倍した年数(木造なら22年×1.5=33年)。店舗併用住宅も建物全体を住宅用として計算
■ 経過年数:建物を新築した日から配偶者居住権が設定された時まで(遺産分割なら分割が成立した日、遺贈なら相続開始の時)
■ 存続年数:終身の場合は、配偶者居住権が設定された時の配偶者の平均余命(厚生労働省の完全生命表)。期間を定めた場合はその年数(平均余命が上限)
■ 複利現価率:1÷(1+法定利率)の存続年数乗(小数点以下3位未満四捨五入)。法定利率は年3%で、令和8年4月1日から令和11年3月31日までも3%のままです(法務省「令和8年4月1日以降の法定利率について」(2026年10月26日確認))
■ 年数は6か月以上の端数を1年に切り上げ、6か月未満は切り捨て。耐用年数から経過年数と存続年数を引いた年数が0以下になる場合は0として計算
出典:国税庁 No.4666 配偶者居住権等の評価、「配偶者居住権等の評価に関する質疑応答事例」問6・問7(2026年10月26日確認)
算式からわかるとおり、配偶者が若いほど(平均余命が長いほど)存続年数が長くなり、配偶者居住権の評価額は高くなります。
反対に、建物が古く、耐用年数から経過年数と存続年数を引いた年数が0以下になる場合は、建物の評価額の全額が配偶者居住権の価額になります。
配偶者居住権の相続税評価を徹底解説!に詳しく解説しています!
②居住建物の所有権
居住建物の所有権は下記算式により計算します。
居住建物の時価-配偶者居住権の価額
③敷地利用権
敷地利用権は下記算式により計算します(相続税法23条の2第3項)。
居住建物の敷地の時価 - 居住建物の敷地の時価 × 存続年数に応じた法定利率による複利現価率
居住建物の敷地の時価は、通常の土地等の評価額と同様、財産評価基本通達により算出した金額となります。
複利現価率は、①配偶者居住権の計算で使うものと同じです。
④居住建物の土地等の所有権
居住建物の土地等の所有権は下記算式により計算します。
土地の時価 - 敷地利用権の価額
土地の時価は、通常の土地等の評価額と同様、財産評価基本通達により算出した金額となります。
配偶者居住権の相続税評価を具体例とかでもう少し詳しく知りたい人は、
配偶者居住権の相続税評価を徹底解説!を参照してください。
配偶者居住権の施行時期
相続法改正の多くは令和元年7月1日に施行されましたが、配偶者居住権は令和2年4月1日に施行されました。
この施行の考え方について補足ですが、令和2年4月1日以降に亡くなられた方の相続から、遺産分割等で配偶者居住権を設定できます。
例えば、亡くなられた日が令和2年3月以前で、遺産分割日が令和2年4月1日以降の場合は、配偶者居住権は設定できません。
また、遺言で配偶者居住権を遺贈することができますが、令和2年4月1日より前にされた遺贈(遺言)には配偶者居住権の規定は適用されませんので注意しましょう(改正法附則10条2項)。
配偶者居住権と登記
配偶者居住権は上記の成立要件を満たしていれば権利として発生していますので、登記が効力要件ではありません。
それならお金をかけてまで登記する必要はないと思うかもしれませんが、配偶者居住権を登記しないと、建物を買い受けた人などの第三者に配偶者居住権を主張(対抗)することができません(民法1031条2項・605条)。
建物の所有者は配偶者に登記を備えさせる義務を負っていますので(民法1031条1項)、配偶者居住権を設定した場合には早めに登記をしましょう。
なお、配偶者居住権の登記は、配偶者と居住建物の所有者との共同申請となります。
その前提として、建物について相続(または遺贈)による所有権の移転の登記を先に済ませておく必要があります(法務省民二第324号通達)。
建物や土地の所有権を相続した子などには、令和6年4月1日から相続登記の申請義務(取得を知った日から3年以内)がありますので、あわせて手続きをしておきましょう(相続登記の義務化)。
また、配偶者居住権の登記ができるのは建物のみで、その敷地である土地には登記ができませんので注意が必要です。
配偶者居住権を登記した場合のコストは登録免許税と司法書士報酬です。
登録免許税は「建物の固定資産税評価額×0.2%(1,000分の2)」で計算します(国税庁 No.7191(2026年10月26日確認))。
司法書士報酬は依頼する事務所によって異なります。
配偶者居住権の登記件数|活用状況の最新データ
配偶者居住権が創設されたのが令和2年4月1日です。施行から6年余りが経過しました。
皆さん気になるのが、配偶者居住権って話題になったけど実際にはどのくらいの件数が設定されているのかということでしょう?
配偶者居住権は登記を対抗要件としますので、配偶者居住権の設定件数≒登記件数と考えることができます(登記していない配偶者居住権もあり得るので、実際の設定件数はこれより多い可能性があります)。
配偶者居住権の設定登記件数は、令和3年880件、令和4年892件、令和5年911件、令和6年861件、令和7年839件とほぼ横ばいで推移しています(施行初年の令和2年は4月〜12月で129件)(出典:法務省「登記統計」不動産登記(年次表)第5表(2026年10月26日確認))。
多いか少ないか分かりづらいですが、年間800〜900件台で推移しており、活用件数は依然として低調です。
年間の死亡者数が約160万人(令和6年。厚生労働省「人口動態統計」)、そのうち相続人に配偶者がいる割合を仮に30%とすると、配偶者居住権を設定できる可能性のある相続が約48万件。
同じ令和6年の登記件数は861件ですから、設定割合はわずか約0.2%です。
配偶者居住権の利用が効果的なケース
配偶者居住権は今までなかった権利で全く馴染みのないものなのでどのような場面で利用すれば良いか一般の人からすると分かりづらいですよね。
私が主に想定している配偶者居住権の利用が想定されるケースは下記の通りです。
配偶者と子が仲が悪い場合
相続人が配偶者と前妻の子、配偶者と愛人の子などのケースは遺産分割争いになりがちです。また、配偶者とその実子が相続人であっても争いに発展するケースもゼロではありません。
争いになってしまうとその遺産分割は基本的には法定相続分となってしまいます。遺産全体に占める自宅の価値が法定相続分である1/2を超えるようなケースでは配偶者は金融資産を一切相続できず、自宅を相続する代わりに代償金を他の相続人に支払わなければならない可能性があるくらいです。
そのような場合に配偶者居住権を設定し、配偶者が相続後に居住する自宅を確保しつつ、老後の生活資金も所有権を取得するよりは多めにもらえることになる、このようなケースに配偶者居住権は最適です。
法制審議会でもこのようなケースに第一義的に使えると考えて配偶者居住権を創設しました。
相続税を節税したい場合
配偶者居住権はその配偶者死亡時の相続税の対象にはなりません。
配偶者の死亡によって民法の規定どおり消滅し、配偶者から所有者に相続で移る財産がないためです(国税庁 資産課税課情報第17号 事例1-14)。
したがって、二次相続の相続税を減らすことに使えます。これは本来の使い方ではないですが、制度としては相続税の節税に使えてしまうのです。
相続税の節税について詳しく知りたい人は下記を参照してください。
配偶者居住権 相続税の節税と設定した場合のリスク
配偶者の家系に不動産を渡したくない場合(後継遺贈)
被相続人と配偶者(後妻)の間に子がおらず前妻の子がいる場合や被相続人に一切子がいない場合などで、被相続人からしたら自分の死後に配偶者に自宅を使ってもらいたいけどその配偶者死亡後に配偶者の兄弟や甥姪に自宅を渡したくないとうケースもあると思います。
そのような場合には配偶者居住権を設定すれば、自宅の所有権は被相続人の前妻の子や被相続人の兄弟に相続させることができます。すなわち、配偶者の家系に自宅不動産を渡さずに済むのです。
それなら遺言を書けばいいじゃないかと思うかもしれませんが、遺言で指定できるのは自身の財産までで配偶者に移ったあとの配偶者の相続の指定はできないのです。このように自身の相続の次の相続の取得者を指定することを「後継遺贈」ともいいます。
配偶者居住権はこのような後継遺贈を可能としてくれるのです。
配偶者居住権Q&A
配偶者居住権の概要は掴めたかもしれませんが、まだフワッとしてしまっていると思うので具体的な疑問点に回答していき理解を深めてもらえればと思います。
□配偶者居住権は譲渡できるの?
配偶者居住権は譲渡が禁止されています。(民法1032条2項)
配偶者居住権はその配偶者に属人的に帰属する権利ですので第三者への譲渡はできないのです。
それでは、現金化するためにはどうすれば良いでしょうか?
明確な方法が民法で定められているわけではありませんが、建物の所有者と合意して配偶者居住権を消滅させ(放棄する形を含みます)、その対価を所有者から受け取ることが考えられます。
この場合、配偶者には譲渡所得(総合課税)の課税関係が生じます(下記「□配偶者居住権が設定されている不動産を譲渡した場合の所得税はどうなる?」を参照してください)。
なお、売却はできなくても、所有者の承諾があれば建物を第三者に貸して賃料を得ることはできます(民法1032条3項)。
□配偶者居住権は存続期間が決まっているの?
配偶者居住権の存続期間は、原則として配偶者が亡くなるまで(終身)です(民法1030条)。
遺産分割協議や遺言で別段の定めをしたとき、または家庭裁判所が遺産分割の審判で別段の定めをしたときは、その期間になります。
実務上は、終身とすることが多いでしょう。
もちろん、5年や10年等の任意の年数を定めることもできますが、一度定めた存続期間をあとから延長したり更新したりすることはできません(法務省民二第324号通達)。
なお、相続税の評価では、期間を定めた場合でも配偶者の平均余命が存続年数の上限になります。
□配偶者居住権が消滅したときに税金がかかる?
結論から言うと税金がかかるときもあるし、かからないときもある!です。結論なのにふわっとしていてすみません。
まず、配偶者居住権の消滅時にかかる税金の種類ですが、ずばり、贈与税です。
この贈与税は配偶者にかかるわけではなく、配偶者居住権が設定されている建物やその敷地の所有者、すなわち、子供等にかかってきます。(配偶者に所得税がかかるケースもありますが、下記「□配偶者居住権が設定されている不動産を譲渡した場合の所得税はどうなる?」を参照してください。)
贈与税がかかる理由としては、配偶者居住権という価値のある権利がついている不動産(負担付きの不動産)のその負担が無償で解除できる、すなわち、負担がなくなることにより不動産の所有者は無償で利益を享受することができるためです。贈与契約は成立していないのに贈与とみなして贈与税を課税する、いわゆる「みなし贈与」というやつです。
次に、配偶者居住権の消滅事由を確認しておきましょう。
配偶者居住権の消滅事由は下記の6つです。
①配偶者が死亡した場合
②遺産分割協議、遺贈、遺産分割審判において存続期間を定めた場合において、その存続期間が満了した場合
③建物の全部が滅失その他の事由により使用収益をすることができなくなった場合
④用法遵守義務や善管注意義務、所有者の承諾のない増改築・第三者への賃貸の禁止に違反し、所有者が是正を催告しても是正されないため、所有者が消滅の意思表示をした場合(民法1032条4項)
⑤配偶者が配偶者居住権を放棄した場合
⑥配偶者と建物所有者の間で合意により配偶者居住権を消滅することとした場合
上記消滅事由のうち、④から⑥の理由で、かつ、配偶者に対価を支払わなかった場合又は著しく低い価額の対価を支払ったときは、贈与税が建物や土地の所有者にかかります。
これに対し①~③の理由により消滅した場合には、贈与税(①の場合は相続税)はかからないのです。
一次相続から配偶者居住権がなくなるまでの税金を図にすると、次のとおりです。
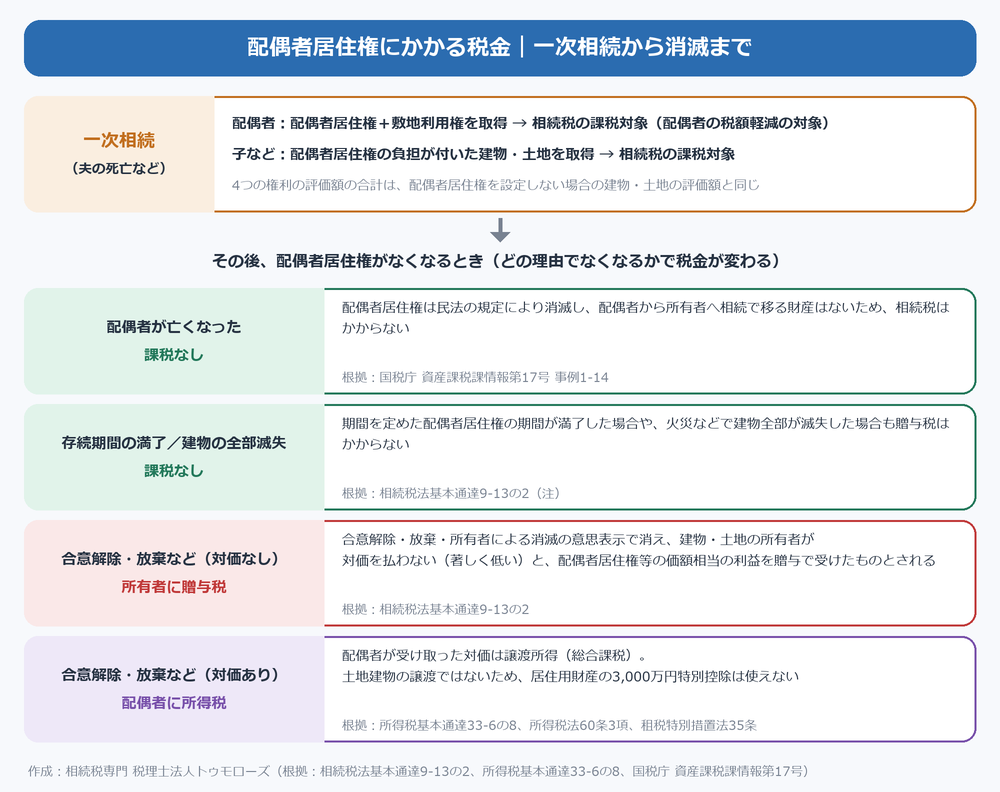
念のため、上記の根拠となる相続税法基本通達を転載しておきます。(読み飛ばしても問題ありません)
相続税法基本通達9―13の2
配偶者居住権が、被相続人から配偶者居住権を取得した配偶者と当該配偶者居住権の目的となっている建物の所有者との間の合意若しくは当該配偶者による配偶者居住権の放棄により消滅した場合又は民法第1032条第4項((建物所有者による消滅の意思表示))の規定により消滅した場合において、当該建物の所有者又は当該建物の敷地の用に供される土地(土地の上に存する権利を含む。)の所有者(以下9―13の2において「建物等所有者」という。)が、対価を支払わなかったとき、又は著しく低い価額の対価を支払ったときは、原則として、当該建物等所有者が、その消滅直前に、当該配偶者が有していた当該配偶者居住権の価額に相当する利益又は当該土地を当該配偶者居住権に基づき使用する権利の価額に相当する利益に相当する金額(対価の支払があった場合には、その価額を控除した金額)を、当該配偶者から贈与によって取得したものとして取り扱うものとする。
(注) 民法第1036条((使用貸借及び賃貸借の規定の準用))において準用する同法第597条第1項及び第3項((期間満了及び借主の死亡による使用貸借の終了))並びに第616条の2((賃借物の全部滅失等による賃貸借の終了))の規定により配偶者居住権が消滅した場合には、上記の取り扱いはないことに留意する。
□配偶者居住権は相続税の節税になるの?
結論から言うと二次相続の相続税を減らせる場合があります。
正確には、一次相続では自宅全体の評価額は変わらないので節税にはなりませんが、二次相続で節税になる場合があるのです。
上記で説明した通り、配偶者居住権は配偶者が死亡した際に消滅するのですが、その消滅したときの配偶者居住権の価値には相続税は課税されないのです。したがって、配偶者居住権を設定しないときに比べ二次相続の相続財産を圧縮することができるのです。
なお、一次相続で配偶者が取得した配偶者居住権と敷地利用権は、ほかの財産と同じく配偶者の税額軽減の対象になります。
ただし、小規模宅地の特例の適用関係によっては、二次相続での節税以上に一次相続の相続税が大きくなる可能性もあります。
筆者としては、配偶者居住権を設定する場合としない場合の両方について、二次相続まで通したシミュレーションで比べてから決めることをおすすめします。
詳しくは、配偶者居住権 相続税の節税と設定した場合のリスクを参照してください。
□配偶者居住権に小規模宅地の特例は適用できる?
配偶者居住権自体は建物の権利なので小規模宅地の特例は適用できませんが、配偶者居住権が設定された場合の敷地利用権や敷地所有権には小規模宅地の特例が適用できます。
被相続人の居住の用に供されていた敷地であれば、配偶者が取得した敷地利用権は、ほかに要件を問われずに特定居住用宅地等に当たります。
一方、敷地所有権を取得した子などは、同居親族や家なき子などの要件を満たす場合に限り適用できます。
また、特例の対象になる面積は、敷地の面積を敷地利用権と敷地所有権の価額の割合で按分して計算します(租税特別措置法施行令40条の2第6項、国税庁 資産課税課情報第17号)。
詳しくは、【小規模宅地の特例】配偶者居住権との関係を徹底解説|12パターン別適用可否と二次相続有利判定を参照してください。
□賃貸併用住宅にも配偶者居住権を設定できる?
賃貸併用住宅にも配偶者居住権は設定できます。
配偶者居住権は建物全部に権利が及ぶことを原則としていますが、相続開始時にすでに賃貸中であった部分については、賃借人の権利(賃借権)が優先するため、配偶者はその部分を使うことができません。
したがって、賃貸併用住宅の場合に配偶者が実際に使えるのは、賃貸部分以外ということになります。
相続税の評価でも、建物や敷地の時価のうち賃貸していない部分に対応する金額をもとに、配偶者居住権と敷地利用権を計算します(相続税法23条の2第1項1号・第3項1号)。
□店舗併用住宅にも配偶者居住権を設定できる?
店舗併用住宅にも配偶者居住権を設定できます。
その配偶者居住権設定後のその店舗をそのまま店舗として使うこともできますし、店舗をやめて居住の用にすることもできます(民法1032条1項)。
上記の賃貸併用住宅と異なり、自身が八百屋や米屋等をやっている場合には賃借権等の権利が発生していないため店舗部分であっても配偶者居住権を設定できるのです。
相続税の評価では、店舗部分も含めて建物全体を住宅用として耐用年数を計算します(国税庁 質疑応答事例 問6)。
□被相続人の死亡時に配偶者が老人ホームに入居していても配偶者居住権は設定できる?
配偶者居住権の成立要件として、亡くなったときに配偶者がその建物に居住していたことという要件があります。
したがって、配偶者が老人ホームに入居していて生活の本拠が自宅から老人ホームに移っていた場合には配偶者居住権を設定できないでしょう。
なお、ショートステイや入院の場合には生活の本拠は自宅にあると考えられるので配偶者居住権の設定は可能でしょう。
□配偶者居住権設定後、配偶者が老人ホームに入居した場合どうなるの?
配偶者が配偶者居住権の設定されている建物から老人ホームに移ったとしても配偶者居住権は消滅しません。
空いた自宅を第三者に貸して賃料を得たい場合は、建物の所有者の承諾が必要です(民法1032条3項)。
□配偶者居住権が設定されている建物が火事とかで滅失した場合は贈与税がかかる?
上記(「□配偶者居住権が消滅したときに税金がかかる?」)で説明した通り、配偶者居住権が設定されている建物が火事とかで滅失したとしてもその建物の所有者に贈与税はかかりませんので安心してください。
□配偶者居住権は共有建物でも設定できる?
被相続人と配偶者が共有していた建物であれば配偶者居住権を設定することができます。
これに対し、被相続人と配偶者以外が共有していた建物には配偶者居住権は設定できません。
□配偶者居住権は共有土地でも設定できる?
被相続人と配偶者が共有していた土地は共有建物同様、配偶者居住権を設定することができます。
また、共有建物の場合と異なり、被相続人が配偶者以外の人と土地を共有していた場合でも配偶者居住権の設定は可能です。
□配偶者居住権の設定されている建物を第三者に賃貸できる?
配偶者居住権が設定されていてもその建物を第三者に賃貸できます。
その賃料は配偶者に帰属することとなります。
なお、第三者に賃貸する場合には事前に建物所有者の承諾が必要となりますので注意しましょう(民法1032条3項)。
□内縁の妻でも配偶者居住権は設定できる?
配偶者居住権は戸籍上の配偶者のみに認められている権利であるため内縁の妻には設定できません。
□配偶者居住権が設定されている不動産を譲渡した場合の所得税はどうなる?
配偶者居住権は譲渡できませんので、配偶者居住権を消滅させてその対価を建物の所有者から受け取ったという前提で考えます。
その対価は、譲渡所得の収入金額になります(所得税基本通達33-6の8)。
配偶者居住権関連の譲渡所得の課税関係は下記の通りです。
●配偶者居住権等の消滅が、被相続人が建物・土地を取得した日から5年を経過した日より後であれば、配偶者居住権を取得してから5年以内の消滅でも長期譲渡所得となる。
●配偶者居住権等の取得費は、被相続人の建物・土地の取得費のうち配偶者居住権等の価額の割合に応じた金額から、配偶者居住権の設定から消滅までの期間に応じた減価の額を差し引いて計算する(所得税法60条3項)。
●配偶者居住権等の消滅は総合課税の対象で、土地建物の譲渡ではないため、居住用財産を譲渡した場合の3,000万円の特別控除の特例等の適用ができない(租税特別措置法35条)。
●配偶者に原資がある場合において、居住不動産の所有権を所有者から買い取り、その後第三者に居住不動産を売却する方法とするときは、3,000万円の特別控除の特例等の適用ができる可能性がある。ただし、所有期間は買い取った日から判定するため、短期譲渡となり、税率が高くなる可能性がある。
取得費の計算方法は、国税庁が公表している記載例(資産課税課情報第26号「配偶者居住権に関する譲渡所得に係る取得費の金額の計算明細書」等の記載例(2026年10月26日確認))で確認できます。
□配偶者居住権が設定されている建物をリフォームしたらどうなるの?
配偶者は、建物の使用・収益に必要な修繕をすることができますが(民法1033条)、増築や改築をするには建物の所有者の承諾が必要です(民法1032条3項)。
費用については、配偶者居住権が設定されている建物の通常の必要費は配偶者が負担することとなっています(民法1034条1項)。
通常の必要費とは、固定資産税や通常の修繕費などです。
建物の固定資産税の納税義務者は所有者ですが、所有者が納めた固定資産税は配偶者に求償できると考えられています(法務省パンフレット「相続に関するルールが大きく変わります」)。
これに対し、特別な必要費や有益費である大規模修繕などは原則として所有者が負担することになります。
□配偶者居住権を設定されている建物を賃貸した場合の減価償却費の計算は?
前述の通り、配偶者居住権が設定されている建物を賃貸した場合の不動産所得は配偶者に帰属します。その不動産所得計算上、減価償却費は必要経費に算入できないでしょう。
というのも、減価償却費はあくまで建物所有者の必要経費に算入することとなり、配偶者は建物の所有者ではないことから減価償却費も必要経費に算入できないことになると見込まれます。
ただし、建物所有者と配偶者が生計一親族である場合には、建物所有者の減価償却費を配偶者の不動産所得計算上の必要経費に算入することができると考えられます(所得税基本通達56-1の考え方)。
生計一親族の意味は、生計を一にする親族とは?小規模宅地の特例の判定基準をサザエさんで解説を参照してください。
□配偶者居住権が設定されている不動産を物納できる?
配偶者居住権そのものは譲渡が禁止されているので物納できません。
配偶者居住権が設定された居住建物の所有権と敷地所有権については、他の不動産に比べて物納の順位が劣後する物納劣後財産とされますが(相続税法施行令19条5号)、他に適当な財産がない場合に物納の対象とすることが可能です。
□配偶者居住権のデメリットは?
配偶者居住権は相続税の節税になったり、遺産分割で配偶者の老後の生活資金が確保しやすくなったりとメリットばかりに目が行きがちですが、デメリットもあります。
例えば配偶者居住権は譲渡ができないため、老人ホームに入居したくても自宅を所有している場合と異なり一時に大金を得ることができません。
また、配偶者居住権を放棄した場合には子供に贈与税が課税される可能性もあります。
配偶者居住権の性質をしっかり見極めた上で設定するかどうか決めなければなりません。
配偶者居住権のデメリットの詳細は、配偶者居住権 相続税の節税と設定した場合のリスクを参照してください。
□申告期限までに遺産分割がまとまりません。配偶者居住権はあとから設定できますか?
できます。
申告期限(相続の開始があったことを知った日の翌日から10か月)までに分割がまとまらないときは、いったん法定相続分で財産を取得したものとして申告します。
このとき、配偶者が住み続けている根拠となる配偶者短期居住権は相続税の課税対象にならないので、計上する必要はありません。
その後の遺産分割で配偶者居住権を設定した結果、税額が増える人は修正申告を、税額が減る人は分割の日の翌日から4か月以内に更正の請求をすることができます。
小規模宅地等の特例は、申告書に「申告期限後3年以内の分割見込書」を添付しておき、申告期限から3年以内に分割すれば、敷地利用権や敷地所有権について適用を受けられます(国税庁 資産課税課情報第17号 事例1-15)。
進め方は未分割申告と分割見込書の書き方で解説しています。
□建物の所有者である子が、配偶者より先に亡くなったらどうなりますか?
配偶者居住権は配偶者の権利なので、建物の所有者である子が亡くなっても消滅しません。
子の相続では、配偶者居住権の負担が付いた建物と土地が子の相続財産になります。
このときの評価は、子の相続で取得した時に配偶者居住権が設定されたものとして、その時点の経過年数や配偶者の平均余命で計算し直します(相続税法基本通達23の2-6、国税庁「配偶者居住権等の評価に関する質疑応答事例」問30)。
一般に、配偶者が高齢になっているほど、建物や土地の時価から差し引かれる配偶者居住権・敷地利用権の価額は小さくなります。
□婚姻期間が20年以上の夫婦で配偶者居住権を遺贈すると、遺産分割で有利になりますか?
有利になる場合があります。
婚姻期間が20年以上の夫婦の一方が、他方に配偶者居住権を遺贈したときは、遺産分割で持戻しをしない意思表示があったものと推定されます(民法1028条3項・903条4項)。
そのため、遺言に反対の意思が示されていなければ、遺産分割では配偶者居住権の価額を配偶者の取り分に含めずに計算でき、配偶者は自宅に住み続けながら預貯金などを多く取得しやすくなります。
ただし、これは民法上の遺産分割の話で、相続税の計算では配偶者居住権は課税対象になります。
居住用不動産の贈与・遺贈の場合の取扱いは持戻し免除の意思表示とおしどり贈与の解説をご覧ください。
まとめ
配偶者居住権は、残された配偶者が自宅に住み続ける権利を確保しながら、預貯金などほかの財産も取得しやすくする制度です。
相続税では配偶者居住権も課税対象ですが、配偶者が亡くなって消滅したときには相続税がかからないため、二次相続の税負担が軽くなる場合があります。
一方で、譲渡ができないこと、合意解除や放棄をすると所有者に贈与税がかかる場合があること、小規模宅地等の特例の使い方によっては一次相続の税負担が増える場合があることなど、注意点もあります。
設定するかどうかは、一次相続と二次相続を通したシミュレーションで判断することをおすすめします。
年間約350件の相続税申告を手がける相続専門チームが、節税効果のシミュレーションからリスク評価まで丁寧にご説明します。
東京・新宿・横浜の3拠点で対応しています。お電話・LINE・メールでお気軽にお問い合わせください。
■関連記事:配偶者居住権 相続税の節税と設定した場合のリスク
■関連記事:配偶者居住権の相続税評価を徹底解説!
■関連記事:【小規模宅地の特例】配偶者居住権との関係を徹底解説|12パターン別適用可否と二次相続有利判定
■関連記事:1億6千万円まで相続税がかからない!配偶者の税額軽減(配偶者控除)を解説
■関連記事:相続税の基礎控除とは?計算方法と非課税ラインを早見表付きで解説【2026年】
■関連記事:小規模宅地等の特例とは?最大80%減額の要件・計算・落とし穴を税理士が解説
■関連記事:相続税の節税は二次相続で決まる! 一次相続の遺産分割と対策の重要性
■関連記事:自宅の相続は誰がすべき?一次相続と二次相続で決まる最適な選択
根拠法令・通達
| 項目 | 根拠法令・通達 |
|---|---|
| 配偶者居住権の成立要件 | 民法1028条1項(審判による取得は1029条) |
| 配偶者居住権の存続期間 | 民法1030条 |
| 配偶者居住権の登記・対抗力 | 民法1031条、不動産登記法3条9号 |
| 使用・収益、譲渡の禁止、所有者による消滅の意思表示 | 民法1032条 |
| 費用の負担 | 民法1034条 |
| 期間満了・配偶者の死亡・全部滅失による消滅 | 民法1036条(597条1項・3項、616条の2を準用) |
| 配偶者短期居住権 | 民法1037条〜1041条 |
| 配偶者居住権の相続税評価 | 相続税法23条の2第1項 |
| 居住建物の相続税評価 | 相続税法23条の2第2項 |
| 敷地利用権の相続税評価 | 相続税法23条の2第3項 |
| 居住建物の敷地の相続税評価 | 相続税法23条の2第4項 |
| 合意解除・放棄などで消滅した場合の贈与税 | 相続税法基本通達9-13の2 |
| 消滅の対価の譲渡所得 | 所得税法60条3項、所得税基本通達33-6の8 |
| 小規模宅地等の特例との関係 | 租税特別措置法69条の4、同法施行令40条の2第6項 |
| 物納劣後財産 | 相続税法施行令19条5号 |
| 施行時期(令和2年4月1日) | 民法及び家事事件手続法の一部を改正する法律(平成30年法律第72号)附則1条・10条 |

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00