

【2026年最新】相続税の税務調査をわかりやすく徹底解説!
相続税の税務調査では、申告した財産の範囲や評価額、生前の資金移動などが確認されます。
国税庁が公表した令和6事務年度(令和6年7月〜令和7年6月)の実地調査は9,512件で、このうち82.3%で申告漏れなどの誤りが指摘されました。
これは調査対象に選ばれた事案の結果であり、申告した人全体の誤りの割合や、個々の相続人が調査を受ける確率を示すものではありません。
調査の連絡は、亡くなった年の翌年から翌々年の8〜11月に多いというのが当事務所の立ち会い経験です。
- これから申告する方:調査の対象になりやすい案件8選 → 事前に準備できること
- すでに税務署から連絡が来た方:連絡が来たらやるべきこと5選 → 当日の流れ/よく聞かれることと意図
- 指摘されたときの負担:加算税・延滞税の仕組み
この記事では、相続税の税務調査について、基本的な情報からよくある質問まで、徹底的に解説します。
また、相続税の税務調査への立ち合いは、相続税実務の中でも非常に重要な業務です。
事前準備や当日の応対方法によって、課される相続税が大幅に変わってくる可能性もあります。
相続税の税務調査は、どれだけ場数を踏んだかも交渉を有利に進める重要な要因になるため、税務調査対応経験の豊富な税理士に立ち会ってもらうことが、勝てる税務調査の必須条件となります。
動画で知りたい人は下記YouTubeから、テキストで確認したい人はこのままスクロールして一番最後までお読みください!
相続税の税務調査率の最新情報!!
最新の情報が令和7年12月に国税庁から公表されました!
最新の令和6年事務年度(令和6年7月~令和7年6月)の相続税の実地調査件数は、9,512件(前年比111.2%)でした。
参考として、実地調査9,512件を令和4年分の相続税の申告件数(相続税額のある申告に係る被相続人数150,858人)で割ると6.3%、簡易な接触21,969件を加えると20.9%になります(前年は8,556件÷134,275人=6.4%)。
ただし、分子には無申告事案(650件)が含まれ、分母は税額のない申告を含まず、同じ人を追跡した集計でもありません。
異なる集計の単純比較による参考値であり、申告した人が調査を受ける確率ではありません。
簡易な接触とは、文書や電話による連絡、来署依頼による面接で申告漏れや計算誤りを是正する手法で、令和6事務年度は21,969件でした。
ちなみに、実地調査件数のうち申告漏れ等の非違割合(すなわち、ミスがあった申告書の割合)は、82.3%(7,826件÷9,512件)であり、調査対象に選ばれた案件の8割超で財産漏れなどの誤りが指摘されています。
前年との比較は下記の通りです。
| 項目 | 令和5事務年度 | 令和6事務年度 |
|---|---|---|
| 実地調査件数 | 8,556件 | 9,512件 |
| 申告漏れ等の非違件数 | 7,200件 | 7,826件 |
| 非違割合 | 84.2% | 82.3% |
| 重加算税賦課割合(非違件数に対する割合) | 13.5% | 13.6% |
| 追徴税額の合計(本税+加算税) | 735億円 | 824億円 |
| 実地調査1件当たりの追徴税額 | 859万円 | 867万円 |
| 簡易な接触の件数 | 18,781件 | 21,969件 |
出典:国税庁「令和6事務年度における相続税の調査等の状況」(令和7年12月)・国税庁「令和4年分 相続税の申告事績の概要」
相続税の税務調査の基本情報【調査割合や調査対象者など】
まず、「税務署はなぜ税務調査をするのか?」「相続税の税務調査割合」など、相続税の税務調査に関する基本的な情報をまとめていきます。
税務調査の対策を行う前には、「税務調査とは何か」をよく知っておくことが必要です。
税務署はなぜ税務調査をするのか?
日本の税金は、納税者の自主申告に基づき計算される「申告納税方式」が原則となっています。
この方法の場合には、その納税者の申告が正しいかどうかの答え合わせが必要となります。
この答え合わせを「税務調査」といいます。
税務調査がなかったら、いい加減な申告をしたり、脱税をしたりする人たちが蔓延(はびこ)ってしまう世の中になってしまうかもしれません。
税務調査は、適正な申告納税制度を実現するために重要な手続きなのです。
相続税も申告納税方式を採っている税金であるため、申告した後に税務調査に入られることが多々あります。
相続税の税務調査の割合は?
件数と参考値は、上記「相続税の税務調査率の最新情報」の表と注記をご覧ください。
全国の参考値と、当事務所の税務調査率(0.5%未満)は集計条件が異なるため、直接の比較はできません。
遺産がいくら以上だと調査されるのか
遺産額だけで税務調査の有無は判断できません。
国税庁は、資料情報などから申告額が過少と想定される事案や、申告が必要なのに無申告と想定される事案を実地調査の対象として説明しています。
今回確認した国税庁の報道発表には、遺産規模ごとの調査割合はありません。
遺産が大きい案件ほど確認される項目が増えるのは事実ですが、規模が小さければ調査されないということではありません。
次の「対象になりやすい案件8選」は、当事務所の立ち会い経験から見た傾向で、税務署の選定基準や確率を示すものではありません。
税務調査の対象になりやすい案件8選!
私の今までの経験上、税務調査の対象になりやすい案件8選!をまとめました。
2. 税理士に相続税申告を頼まず自分で申告
3. 申告義務があるのに無申告
4. 生前の入出金が多い
5. 生前の収入の比べ申告財産が少ない
6. 家族名義の財産が多い
7. 海外の財産が多い
8. 亡くなる前に多額に借り入れをして不動産を購入している
上記8線の詳しい解説は、相続税の税務調査に入られやすいケース8選と対策を徹底解説!をご参照下さい。
相続税申告で漏れやすい財産 ベスト10!
10年以上相続税の実務を経験した税理士が独断と偏見で相続税の申告で漏れやすい財産のベスト10を勝手に決定しました。
私の独断と偏見による相続税申告で漏れやすい財産ベスト10は下記の通りです。
第2位 名義預金
第3位 生前贈与
第4位 生命保険権利
第5位 不動産(先代名義や固定資産税が非課税)
第6位 上場株式(単元未満株)
第7位 ネット口座
第8位 配当期待権・未収配当金
第9位 電子マネー・デジタル資産等
第10位 事業用財産
漏れやすい財産の詳しい解説は、相続税申告で漏れやすい財産 ベスト10!をご参照下さい。
税務調査を受けるとどうなる?
実地調査を受けた案件の82.3%で、何かしらの誤りがあって追徴課税の対象となっています。
追徴税額(本税と加算税の合計。延滞税は含みません)は実地調査1件当たり平均867万円で、読者個人の請求額を示すものではありません。
追徴課税となる割合は、遺産の規模だけでは決まりません。
なお、申告書に誤りがあった場合には、その増えた財産にかかる相続税の本税と、下記の加算税や延滞税が別途かかります。
過少申告加算税
税務調査で申告漏れを指摘され、修正申告や更正で税額が増えたときにかかるペナルティーです。
税率は、10%(新たに納める相続税が、当初の相続税と50万円とのいずれか多い金額を超えている場合、その超えている部分については15%)になります。
自主的な修正申告でも、提出した時点によって扱いが変わります。
税務署から「調査通知」(調査の対象となる税目・期間などの通知。実地調査の事前通知の一部として行われます)を受ける前で、調査による更正を予知する前の修正申告には、原則として過少申告加算税はかかりません。
調査通知の後でも、更正を予知する前であれば5%(上記の超える部分は10%)に軽減されます(国税通則法65条)。
少し、分かりづらいので具体的な数字で補足します。
下記は、期限内に申告した1人の納税者が、調査で指摘を受けた後(更正を予知した後)に修正申告し、重加算税の対象ではない場合の例です。
【事例1】
当初申告の相続税 30万円
税務調査後の追加の相続税 70万円
過少申告加算税 8万円((70万円-50万円※)✕15%+50万円✕10%)
※ 30万円<50万円
【事例2】
当初申告の相続税 1,000万円
税務調査後の追加の相続税 200万円
過少申告加算税 20万円(200万円✕10%)
※ 当初の相続税1,000万円と50万円のいずれか多い金額=1,000万円。
追加の200万円はこれを超えないので、全額が10%
無申告加算税
相続税の申告をしない状態で税務調査に入られた後、期限後申告をした場合などにかかるペナルティーです。
税率は、15%(50万円を超える部分は20%、300万円を超える部分は30%)です。
300万円超の30%は、令和6年1月1日以後に申告期限が来る相続税から適用されています。
調査通知の前で、決定を予知する前に自主的に期限後申告をした場合は5%、調査通知の後でも決定を予知する前なら10%(50万円超15%・300万円超25%)に軽減されます。
法定申告期限から1か月以内の自主的な期限後申告で、期限内に申告する意思があったと認められる一定の場合には課されません(国税通則法66条)。
重加算税
過少申告加算税や無申告加算税はうっかりミス等にかかるペナルティーですが、重加算税は、その財産漏れについて仮装隠蔽(※)が伴う場合に、過少申告加算税や無申告加算税に変わってかかる重いペナルティです。
※意図的に申告額をごまかしたり、相続財産を隠したりすること
すなわち、財産があるのを知っていて嘘をついたり、故意に隠したりした場合にかかる税金なのです。
税率は、35%(当初申告後の修正申告等の場合)又は40%(無申告後の期限後申告等の場合)となります。
同じ税目(相続税)について、過去5年以内に重加算税や調査後の無申告加算税を課されたことがある場合は、税率に10%が上乗せされます(35%→45%、40%→50%。国税通則法68条4項)。
重加算税が賦課される割合は、申告漏れ等が指摘された案件の13.6%(令和6事務年度1,065件÷7,826件)で、7件に1件くらいの割合です。
隠蔽・仮装と認定される典型は、家族名義や無記名などの状態を知りながらそれを利用して申告しなかった場合や、帳簿・書類の改ざん、虚偽の答弁です(国税庁「相続税及び贈与税の重加算税の取扱いについて」(事務運営指針))。
単なる申告漏れは過少申告加算税にとどまります。
延滞税
延滞税は、利息に相当する税金です。
修正申告をした場合は、修正申告書を提出した日が納期限になり、その翌日から2か月までは年2.8%、2か月を超えた分は年9.1%(いずれも令和8年の割合)で、法定納期限(申告期限)の翌日から完納する日までの日数で計算します。
ただし、期限内に申告した後1年以上たってから修正申告をした場合は、申告期限から1年を経過した日の翌日から修正申告書を提出した日までの期間は延滞税の計算に含めません(重加算税が課される場合を除きます)。
年をまたぐ場合は、それぞれの年の割合を使います(国税庁「延滞税の計算方法」)。
※最新の情報は、国税庁「延滞税の割合」をご覧ください。
加算税、延滞税のペナルティの詳しい解説は、相続税の加算税、延滞税に要注意! 計算方法をわかりやすく解説をご参照ください。
税務調査の時期や期間はいつ?
相続税の税務調査は、毎年夏の終わりから秋にかけて行われます。
一般的に言われているのは、亡くなった年の2年後です。
すなわち、令和8年の秋に税務調査が入られる相続税申告案件は、令和6年中に亡くなった人の相続税案件です。
もちろん、この時期以外にも春先に入られたり、亡くなってから4年後に入られたりと事案によって異なることもありますが、一般的には亡くなった年の翌々年の秋と覚えておいてください。
実地調査の前には、税務署から調査の日時・場所・目的などを伝える「事前通知」があります(国税通則法74条の9)。
税理士に税務代理を依頼している場合は、まず依頼先の税理士に対応を確認しましょう。
税務代理権限証書に本人の同意を記載している場合には、本人への事前通知に代えて税理士への通知で足りる扱いがあり、記載がなければ本人と税理士の双方に通知されます(国税庁「税務調査手続に関するFAQ」問14)。
なお、法令上、事前通知を行わずに調査が行われる場合もあります(74条の10)。
連絡を受けてからの準備は相続税の税務調査の連絡が来たらやるべきこと5選をご参照ください。
なお、相続税の更正・決定ができる期間(いわゆる時効)は、原則として法定申告期限(亡くなった日の翌日から10か月)から5年で、偽りその他不正の行為がある場合は7年です(国税通則法70条)。
この期間を過ぎると税務署は税額を増やす処分ができないため、通常はこの期間内に調査が行われます。
ただし、未分割で申告した後に遺産分割がまとまり、ある相続人が更正の請求をした場合には、他の相続人について、請求から1年か上記の期間のいずれか遅い日まで更正ができる特則があります(相続税法32条・35条)。
経過年数だけで個別の扱いは断定できません。
税務調査の臨場調査は、通常1日のみで終わります。その後の税務署とのやり取りは税理士がすべて窓口となってやりますので、相続人と税務署の人が臨場調査の1日以外で直接やり取りするケースはあまりありません。
なお、相続人の自宅などで行う臨場調査は通常1日ですが、その後の税務署側の検討や資料のやり取りを含めた調査全体の期間は、遺産規模が大きいほど長引く傾向があります。
相続税の税務調査に入られないために「生前にやっておくべきこと」
税務調査に入られないために生前にやっておくべきはあるのでしょうか?
もちろんあります。
というか生前に適切に税務調査対策をしておけば税務調査に入られる確率を大幅に引き下げることができるでしょう。
生前にやっておくべき税務調査対策としては、主に下記の通りです。
1. 財産、債務の棚卸し
2. 不明入出金の精査
3. 保険契約の洗い出し
4. 名義預金の精査
5. 契約書類の整理、作成
6. タンス預金の解消
7. 相続専門税理士の選定
詳しい内容は、相続税の税務調査に入られないために「生前にやっておくべきこと7選!」をご参照ください。
相続税の税務調査の流れ
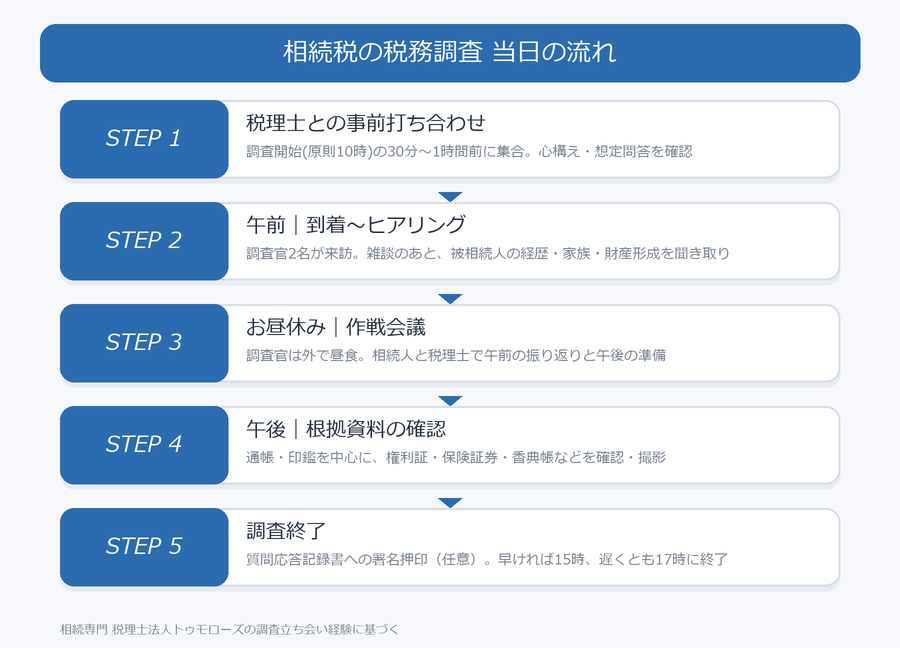
相続専門の税理士として、相続税の税務調査に立ち会った経験から、リアルな税務調査の流れをご紹介します。
以下は当事務所が立ち会った調査の一般的な例で、法令で決まった手順ではありません。
1. 税理士との事前打ち合わせ
税務署の調査官が来る前に、税理士と相続人で事前に最終打ち合わせをします。
実地調査は原則として10時から始まるため、税理士が1時間から30分くらい前に到着して、事前にどのような心構えで調査に臨むのかをレクチャーします。
もちろん、論点が多岐にわたるような案件については、調査当日ではなく前日以前に数時間の打ち合わせや想定問答を実施することも多々あります。
調査当日の事前打ち合わせでは、税理士が調査の一連の流れを説明し、調査官が確認するような資料や場所を事前に税理士が確認します。例えば、通帳、銀行印、保険証券などが保管されていた金庫やタンスの引出の中身や書画骨董が保管してある納戸などです。
私が調査立ち会いするときは、調査官に余計なものを見せないためにも通帳、定期預金証書、印鑑、保険証券など、調査で提示を求められる可能性がある資料については、事前に保管場所から実地調査する部屋に持ってきてもらいます。
やましいことは何もなくても、調査官に調査に関係のないものまで見せる必要はないですからね。
2. 調査官到着から昼休憩まで
調査官は、いつも2名でやってきます。
1人が相続人とメインで話す役割を担い、もう1人はメモを取ったり、コピーを撮ったりします。
(昔は大きなコピー機をわざわざ運んで調査に臨んでいましたが、最近はコピーの替わりにデジタルカメラで写真を撮る調査官がほとんどです。)
実地調査の場所は原則として、被相続人の自宅です。調査官は被相続人が亡くなる前に住んでいた自宅で調査をしたがります。
もちろん、既に自宅を売却してしまっている場合などは、相続人の自宅や担当税理士の事務所で調査が行われることもあります。
まずは雑談から始まる
さて、調査官がやってきた後の流れですが、まずは10分くらいかけて雑談をします。
この雑談が絵に描いたような雑談で、なんの内容もないです。
天気の話だったり、行きがけに起きたことの話だったり、地元の市区町村の話だったり、調査の本題とは全く関係のない話から入ります。
これにも一応意図があるようで、相続税の税務調査という人生に1度あるかないかのイベントであり、緊張している相続人の緊張をほぐすために雑談を最初に入れているようです。
ただ、この雑談がうまい担当官ならその効果はありますが、あまり雑談が得意でない調査官も多いのが実情です。
あまり得意でない人の雑談は、逆に相続人を緊張させているんじゃないかと思うこともあります。
相続人に対するヒアリング
雑談の後は、相続人に対するヒアリングです。
被相続人の生い立ち、職歴、交友関係、趣味、どのように財産を蓄積したか、相続人の経歴、職業、現在の収入の状況、相続人名義の財産の内容など、質問事項は多岐にわたります。
午前中は、このヒアリングで終わります。
なお、調査官のお昼を用意する必要はありません。
仮に、お昼を用意していたとしても、調査官は必ず断って外でお昼を取りに行きます。
税理士にはお昼を用意しても大丈夫です。
もちろん用意しなくても税理士の午後のパフォーマンスは変わらないので安心してください。
3. お昼休み中
調査官がお昼に行っている間に、相続人と税理士で反省会と午後に向けての作戦会議をします。
「あの質問はこのように答えるべきでした。午後は気をつけましょう。」や「午前にこれを聞かれたので、午後はこの資料を確認すると思うので整理しておきましょう。」など色々話して、午後に備えます。
相続人は、調査官という普段接点のない人に普段聞かれないようなことを聞かれて、午前中だけで大分疲労します。そのような相続人を調査に慣れている税理士が寄り添って、少しでもその疲労の肩代わりをするのが税理士の重要な調査立ち会いにおけるミッションです。
正直、税務調査の現場で税理士が発言するケースはそんなに多くはありません。
調査官は税理士にではなく相続人に対しての質問に徹します。
相続人が答えに困ったときにだけ、税理士が助け舟を出すようなイメージです。
なので、調査官がいないお昼休みなどに、相続人の心のケアをすることが重要な仕事になるのです。
4. 午後の調査開始から終了まで
調査の再開は、だいたい午後1時からとなります。
午後の中心は、午前中のヒアリングに基づいた根拠資料の確認です。
通帳の確認
メインで確認されるのは、通帳と印鑑です。
通帳は被相続人の通帳だけでなく、相続人の通帳も確認します。
事前に取引明細を金融機関に職権で確認してから調査に臨む調査官もいますが、その場合でも現物の通帳は重要な根拠資料になるのです。
どういった理由かというと、通帳のメモが見たいからなのです。
通帳にメモをとっている人は意外に多く、特にお金持ちの人は几帳面な人が多いので、結構な割合で細かくメモが残っています。
調査官はこのメモが大好物です。
例えば、メモに「○○(子の名前)に貸し付け」などと書いてあって、その資金移動について相続税申告書に加味されていなかったりした場合には、それが更正という処理を行う重要な証拠になるのです。
印鑑と印影の確認
続いては、印鑑です。
印鑑は、必ず印影を取ります。
印影の取り方にも独自のルールがあって、まず、カラ印を押します。
カラ印とは朱肉を付けずに押すことです。
これで、最近使ったものかどうかを確認しているのです。
その後朱肉を付けて3回ほど印をします。
1回の朱肉でどのくらい薄れるかを確認しています。
色々細かいルールが税務署内であるのです。
その他の資料の確認
通帳と印鑑以外では、土地の権利証、保険証書、ゴルフ会員権、香典帳、電話帳などを確認します。
香典帳や電話帳は交友関係を確認するためです。
例えば、香典帳に●●銀行や△△証券の名前があったとします。
それなのにその金融機関の口座が相続財産に無い場合には、その金融機関に問い合わせて財産の漏れがないか確認したりします。
それ以外だと調査中にトイレを借りたりして、トイレに飾ってあるカレンダーやタオルなども確認します。
例えば◆◆生命のカレンダーであったら、この生命保険会社と取引があったのではないかと疑うのです。
また、貸し金庫がある場合には、相続人を引き連れてその銀行まで貸し金庫の中身を確認しに行くこともあります。
諸々資料の確認が終わったら、最後に必要な部分の写真を撮って資料の確認は終りとなります。
5. 当日の訪問調査の終了
調査終了時に、調査官が今日のヒアリングに対する回答などをメモにまとめて、署名押印を求めてきます。
俗にいう「質問応答記録書」です。
こちらは任意なので署名押印の義務はありません。
記載内容が自分の回答と一致しているかを確認し、誤りがあれば訂正を求めましょう。
内容を十分に理解できない場合は、その場で判断せず、立ち会う税理士に確認してください。
また、調査官によっては下記「相続財産以外の所有財産」という書類を渡して、「これを記載して、後日提出してください」と言ってくる人もいます。
「相続財産以外の所有財産」という書類の提出は義務ではありませんが、記載するなら自分名義の財産は漏れなく正確に書きましょう。
回答漏れは追加確認のきっかけになり得ます。
ただし、相続人が知らなかったことだけで被相続人の財産と決まるわけではなく、資金の出所、管理・運用の状況、贈与の事実などを確認して判断されます。
ここまでで、実地調査は終了です。
調査官は、早ければ15時くらい、遅くても17時には帰ります。
調査官が帰ったあとに、今後の流れを税理士と打ち合わせをして、実地調査の長い一日が終わるのです。
訪問調査が終わっても、税務署側の検討や追加の資料確認が続くことがあります。
調査の結果は、誤りがある場合は内容と理由の説明があり、修正申告を勧められるか更正を受けます。
誤りがない場合は、更正決定等をすべきと認められない旨の通知が書面で届きます(国税通則法74条の11)。
相続税の税務調査で「よく聞かれること」と「その意図」とは?
相続税の税務調査では、税務署の調査官からとにかく多くの質問を受けます。
ただ、何度も税務調査の立ち合いをした経験からいうと、質問の内容は共通していることが多いです。
ここでは、税務調査の際に聞かれる質問と、税務調査官の意図を合わせてご紹介します。
1.被相続人の基本情報
【質問の意図】
出身地の不動産が漏れてないかの確認
【質問の意図】
高学歴の場合には高収入になる可能性が高いため学歴を確認
【質問の意図】
両親からの遺産が本件相続財産に適切に反映されているか確認
【質問の意図】
未分割の場合には法定相続分による共有財産が漏れやすいため遺産分割が済んでいるかの確認
【質問の意図】
過去の居住地に不動産、預金口座、証券口座等が漏れていないかの確認
【質問の意図】
退職金は数千万円という多額になるため、その退職金がいつ支給されて、何に使われたのかを確認
2.被相続人のパーソナリティ、趣味趣向、交友関係
【質問の意図】
まじめ、几帳面、大雑把、親分肌等の性格の違いで金遣いの荒さや日記等の資料が残っているかなど財産漏れの端緒を発見するため
【質問の意図】
倹約家なのか、散財するタイプなのかを確認し相続財産の妥当性の検証
【質問の意図】
趣味の内容に応じて下記のようなことを把握しようとしている
ギャンブル:散財の根拠
ゴルフ:ゴルフ会員権の有無、高級ゴルフ道具の有無
コレクション:書画骨董、古銭、切手等の有無
旅行:海外財産の有無、散財の根拠
【質問の意図】
交友関係が広ければそれだけ交際費等に散財している根拠になるため
友人への金銭貸借の有無の確認
政治家との付き合いにより寄付等による散財がないか確認
3.被相続人の晩年の健康状況や入院状況
【質問の意図】
発病後に入出金が多くなる傾向があるため確認
【質問の意図】
意思能力の有無等の反面調査のときのために確認
【質問の意図】
お金の管理者が必要以上に現金引き出ししていないかを確認
【質問の意図】
意識がなくなってから相続対策(贈与、養子縁組、生命保険加入、不動産購入等)をしていないか確認
【質問の意図】
認知症になってから相続対策(贈与、養子縁組、生命保険加入、不動産購入等)をしていないか確認
4.相続人等の基本情報
【質問の意図】
名義財産等の判定のため相続人の蓄財状況を確認
【質問の意図】
配偶者の名義財産等の判定のため配偶者の財産に両親からの遺産が含まれていないかの確認
【質問の意図】
相続人である子の財産が多い場合にその配偶者の両親から贈与等を受けている可能性があるため子の配偶者の両親の財産状況を確認
【質問の意図】
名義財産を確認するため
すなわち、この回答に漏れがあって相続人が知らない財産があった場合には被相続人が管理していた相続人名義の財産、すなわち、名義財産と認定してくる
【質問の意図】
名義財産を確認するため
相続人以外の孫や兄弟などに財産が移転しているケースも想定されるため
5.預貯金等の管理状況
【質問の意図】
名義預金判定の一つである預貯金等の管理支配状況の確認
預貯金等を隠匿した場合の重加算税の判定のため
【質問の意図】
税務調査では重要資料がどこに保管されていたかを必ず確認する
相続開始日と調査日で保管場所に変化はないか(財産の隠匿がないか等の確認)
【質問の意図】
メインバンクを重点的に調査するため
営業担当者名は反面調査をするかもしれないので確認
【質問の意図】
貸金庫がある場合には税務調査当日に調査担当者とともに貸金庫の中身を確認しに行く
【質問の意図】
開扉代理人がいた場合には相続後でも貸金庫を開扉できるため財産隠しをしていないかの確認
【質問の意図】
生活費用、給料や賃料の振込用、貯蓄用、生命保険料振込用、納税資金用等を確認して財産漏れがないか
【質問の意図】
相続人等への資金移動、他の財産への化体、タンス預金の漏れがないか確認
【質問の意図】
財産を隠そうとした意図で開設していないか
相続人等の名義口座がないか
6.不動産の状況
【質問の意図】
被相続人が100%持分を保有している自宅について、「他の親族等が購入資金を拠出していないか」又は、「被相続人の子などで共有している自宅について、その子の持分に相当する購入資金を被相続人が拠出していないか」を確認
また築年数が経っている家屋については固定資産税評価額に反映されていない増改築の有無の確認
【質問の意図】
同居相続人の確認し、名義預金や生前贈与の判定に活かす
また、小規模宅地等の特例の適用判断のため
【質問の意図】
小規模宅地等の特例の適用判断のため
また、老人ホーム入居一時金返還金の有無の確認のため
【質問の意図】
不動産の評価(貸家建付地、貸家)に誤りがないか
また、小規模宅地等の特例の適用判断(3年以内貸付に該当するかどうか)のため
さらに、賃料入金口座が適切に財産に反映されているか、賃料が親族の口座に入金されていないかの確認
7.遺産分割、納税の状況
【質問の意図】
遺産分割に特別受益等が加味されている場合には加算されていない生前贈与がないか確認
【質問の意図】
相続財産を換価していないか、税務署が把握できていない財産を納税原資にしていないか
また、他の相続人が負担していた場合には贈与税課税の根拠にするため
相続税の税務調査に対し、事前に準備できること
相続税の申告をする際は、事前によく準備をしておくことが重要です。
事前準備といっても、財産をごまかしたり隠したりするのではなく、「何を聞かれても問題のない状態にしておくこと」が必要になります。
相続税の申告をする時
相続税の税務調査に入られたくなければ、書面添付制度をうまく活用することです。
書面添付制度とは、税理士が「申告書の作成に関して計算、整理、相談に応じた事項を記載した書面」を申告書に添付することができる制度となります。
必要事項を記載した書面を添付することで、税務調査の代わりに税理士へのヒアリングだけで終わることもあり、税務調査を受ける手間を減らすことができます。
書面添付制度について、詳しくは「相続税の税務調査を避けたければ書面添付で相続税申告」を参照してください。
税務調査の連絡を受けた後
税務調査の連絡を受けた後にすべきことは、当時の資料と記憶を整理することです。
税務調査は亡くなってから2年以上経った後に来ますので、結構忘れてしまっていることも多いです。
それらの記憶を呼び戻して調査官からの質問にある程度正確に答えるための準備が必要です。
税務調査に立ち会ってもらう税理士に、想定問答等を一緒にリハーサルして確認することも有効でしょう。
相続税の税務調査とよくある質問
相続税の税務調査に関するよくある質問をまとめました。
タンス預金はバレるのか
タンス預金については、過去の預金からの引き出し等が原資となっておりますので、税務署に捕捉されます。
また、税務署は過去の亡くなった人の収入等からおおよその金融資産の残高を推定しますので、その推定に比べ預金等が明らかに少なければタンス預金を疑ってくるでしょう。
要するに資金の流れや過去の収入状況等を確認し、想定よりも少なければタンス預金やその他の方法で隠してもバレる可能性が非常に高いということです。
タンス預金の詳細については、「相続税申告 手許現金(直前引出、タンス預金等)の評価を徹底解説」をご参照ください。
相続税の再調査はあるのか
相続税は一度実地調査が終わり、結果の通知や修正申告をした後は、通常は再調査されません。
ただし、税務署が新たに得た情報に照らして誤りがあると認めるときは、再び質問や資料の確認を受けることがあります(国税通則法74条の11第5項)。
なお、法定申告期限から5年(偽りその他不正の行為がある場合は7年)を過ぎると、税務署は更正・決定ができなくなります。
出典:国税通則法74条の11・70条
相続放棄をした者にも税務調査はあるのか
相続放棄をした場合でも、被相続人が保険料を負担していた死亡保険金を受け取ったときは、その保険金は相続税の課税対象になり(放棄した人には500万円×法定相続人の数の非課税枠は使えません)、相続税の納税義務が生じることがあります。
また、本人に相続税がかからない場合でも、被相続人からの生前の資金移動などについて、関係者として質問や資料の確認を受けることはあります。
出典:国税庁タックスアンサーNo.4114・国税通則法74条の3
税務調査は拒否できますか?
税務調査は任意調査ですが、調査官には質問検査権があり、正当な理由なく質問に答えなかったり、虚偽の答弁をしたり、帳簿書類の提示・提出を拒んだりすると、1年以下の拘禁刑又は50万円以下の罰金の対象になります(国税通則法128条)。
一方で、調査の日時や場所は合理的な理由があれば変更を協議でき、質問応答記録書への署名は任意です。
適法な質問や検査に応じる義務と、任意の対応を区別してください。
税務調査の連絡は本人と税理士のどちらに来ますか?
税理士に税務代理を依頼している場合は、まず依頼先の税理士に対応を確認しましょう。
税務代理権限証書に本人の同意を記載している場合には、本人への事前通知に代えて税理士への通知で足りる扱いがあり、記載がなければ本人と税理士の双方に通知されます。
本人に直接連絡が来た場合も、その場で回答や日程を確定せず、まず税理士に共有してください。
何も指摘されずに調査が終わることはありますか?
あります。
申告内容が適正と認められれば「申告是認」として追徴課税なしで終了します。
ただし令和6事務年度の非違割合は82.3%と高く、是認で終わるのは少数派です。
だからこそ、入られても問題のない申告書を最初に作っておくことが重要です。
【結論】相続税の税務調査を受けにくい申告書を作成しておくことが重要
相続税の税務調査について、基本的な情報や経験談をまとめました。
申告前に、家族名義の預金や生前の資金移動、財産評価の根拠を整理しておくことが大切です。
税務調査対策としての「財産を隠す」「虚偽の申告をする」などは、法律に反する行為であり、また、そういった思惑は税務署の職員には見破られてしまいます。
結論としては、調査に入られても問題のない、正確な申告書を作成することが一番の税務調査対策です。
当事務所は年間300件以上の相続税申告を扱い、税務調査率は0.5%未満です。
書面添付制度を使った申告と、調査になった場合の立ち会いまで対応します。
相続税申告の依頼をご検討の方は、相続発生日、申告の状況、税務署からの連絡の有無をお伝えください。
初回相談は無料です。
関連ページ
▶ 名義預金が税務調査で否認される6つのパターン|判定の5要素を判例ベースで税理士が解説
▶ 名義預金とは?相続税の対象になる判断基準と税務調査対策を徹底解説
▶ 名義保険とは?契約者と保険料負担者が異なる保険の相続税・贈与税を徹底解説
▶ 【2024年新札発行】タンス預金はどうなる?! 相続のときトラブルに

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00