

マンションの相続税評価の改正について【令和6年1月から適用開始】
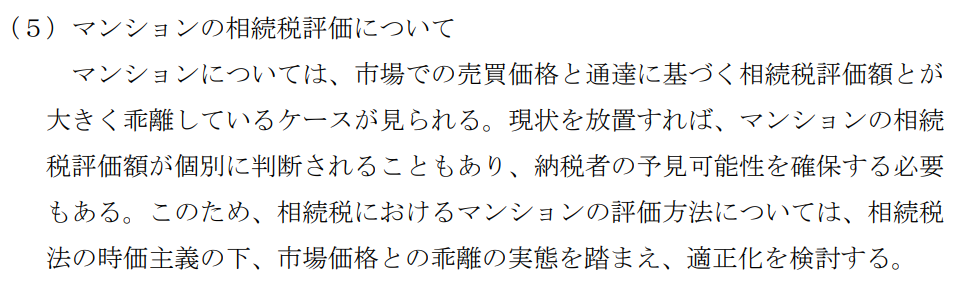
令和5年の税制改正大綱に下記のように明記されていたマンションの相続税評価の見直しについて、国税庁が評価方針を固めました。
本コラムにてどこよりもわかりやすく新しいマンション評価について解説していきます!
動画で知りたい人は下記YouTubeから、テキストで確認したい人はこのままスクロールして一番最後までお読みください!
見直しの対象となるマンションとは?
見直しの対象となるマンションとは、「区分所有者が存する家屋で居住の用に供する専有部分があるもの」をいいます。
難しい言い回しですが、簡単に言うと居住の用に供することができる区分所有登記がされたマンション一室と考えれば良いでしょう。
したがって、区分所有登記がされていないマンション、いわゆる一棟物のマンションや事業用の区分所有オフィスは見直しの対象外ということです。
また、居住用の区分所有マンションであっても下記は見直しの対象となるマンションからは除かれています。
□地階を除く階数が2以下のもの
□居住の用に供する専有部分一室の数が3以下であってその全てを当該区分所有者又はその親族の居住の用に供するもの(いわゆる二世帯住宅等)
2階建て以下の低層のマンションやただただ区分所有登記されている二世帯住宅は除くというイメージですね。
対象外のものをまとめると下記の通りです。
■2階以下の低層の区分所有マンションは対象外
■区分所有オフィスは対象外
■居住用であっても一棟もののマンションは対象外
■区分所有がされた二世帯住宅(居住用の専有部分が3室以下で、その全部を所有者又はその親族が居住用に使うもの)は対象外
■不動産業者が販売用に保有している在庫(たな卸商品等)は対象外
出典:国税庁タックスアンサーNo.4667「本通達の適用がないもの」
新しいマンション評価の仕組み(区分所有補正率)
令和6年1月1日以後の相続・贈与では、従来の方法で求めた土地(敷地利用権)と建物(区分所有権)の価額に、それぞれ区分所有補正率を乗じて評価します。区分所有補正率は、次の順番で求めます。
1. 評価乖離率=A+B+C+D+3.220
(A 築年数×△0.033/B 総階数指数×0.239/C 所在階×0.018/D 敷地持分狭小度×△1.195)
2. 評価水準=1÷評価乖離率
3. 区分所有補正率=下表のとおり
| 区分 | 区分所有補正率 |
|---|---|
| 評価水準 < 0.6 | 評価乖離率 × 0.6 |
| 0.6 ≦ 評価水準 ≦ 1 | 補正なし(従来の評価額のまま) |
| 1 < 評価水準 | 評価乖離率 |
| 評価乖離率が0又は負数 | 評価しない(評価額ゼロ。単独所有の敷地は補正率1が下限) |
算式の基本的な方針は、築年数が新しいほど、総階数が高いほど、所在階が高いほど、敷地権割合が小さいほど評価額が大きくなる、というものです。区分所有補正率を乗じた後の価額に、貸家建付地・貸家の評価減や小規模宅地等の特例を適用します。
築年数・総階数・所在階・敷地面積・敷地権割合を登記簿のどこで確認するか、端数処理、具体的な計算例(築10年・30階建て25階の例)、対象になるかどうかの境界事例は、マンションの相続税評価額をわかりやすく徹底解説!【令和6年以降の相続対応版】にまとめています。
・登記簿の見方 → 評価乖離率の8つの要素
・計算例 → 具体的な計算例
・Q&A(14問) → 新しいマンション評価のQ&A
マンション評価のフローチャート
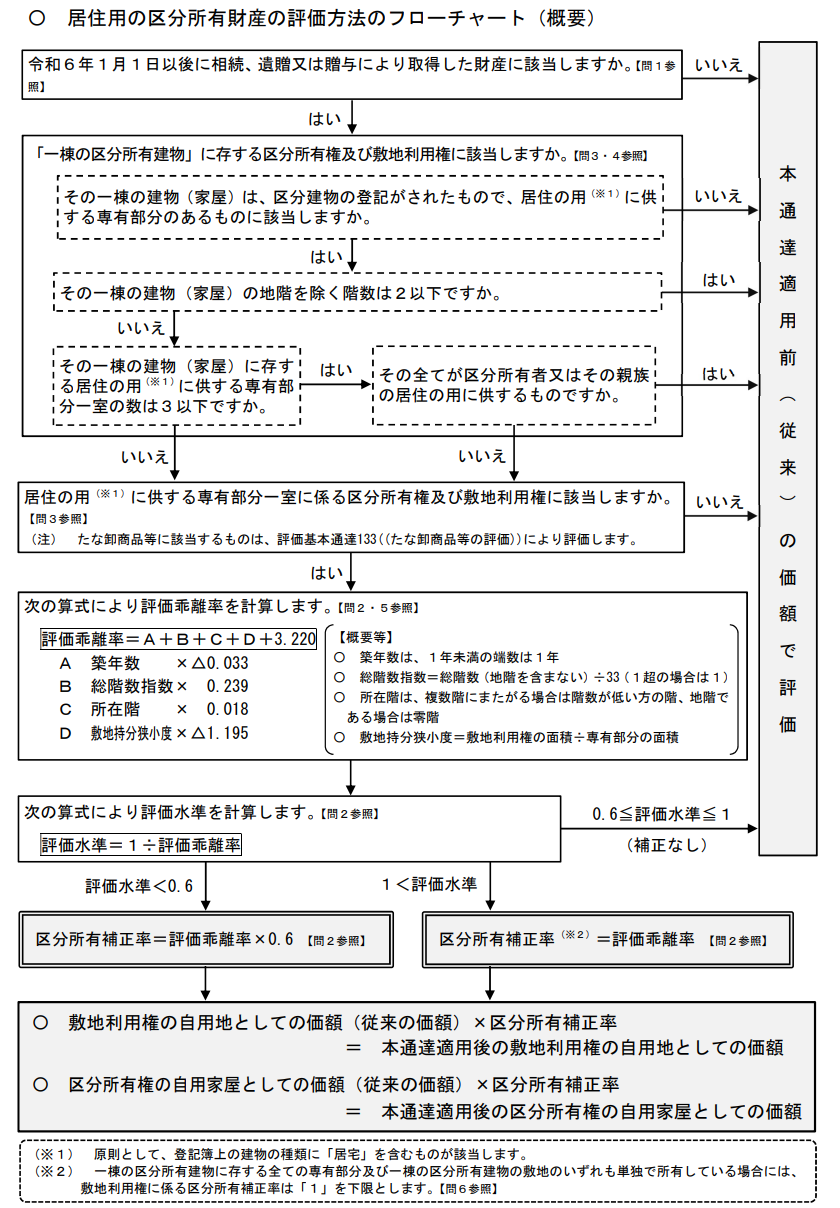
出典:国税庁タックスアンサーNo.4667・居住用の区分所有財産の評価について(法令解釈通達)
Q&A
1.貸家建付地評価、貸家評価はどのタイミングで計算しますか?
【Answer】
区分所有補正率を乗じた後に貸家建付地評価、貸家評価の計算をします(国税庁タックスアンサーNo.4667)。
2.小規模宅地等の特例の適用は可能ですか?
【Answer】
土地(敷地利用権)については、区分所有補正率を乗じた後の価額を基に、要件を満たせば適用できます。詳しくはマンションでも小規模宅地の特例は使える?敷地権の80%減額と実務上の注意点をご参照ください。
3.そもそもマンション評価がこのような計算式に改正された経緯を教えて下さい。
【Answer】
国税庁が平成30年分の取引事例を調べたところ、分譲マンションの売買価格は相続税評価額の平均2.34倍で、約65%の事例で2倍以上の乖離がありました。一戸建ては平均1.66倍です。
この差を利用した相続税の負担軽減が問題となり、令和6年1月から新しい評価方法が導入されました。
補正率の「0.6」は、一戸建ての相続税評価額が市場価格の6割程度の水準であることに合わせ、マンションも少なくとも市場価格の6割水準にして両者の均衡を図るためのものです。
出典:「居住用の区分所有財産の評価について」(法令解釈通達)の趣旨について(情報)
いつから新しいマンション評価で評価するのか?
令和6年1月1日以後の相続又は贈与により取得した財産に新しいマンション評価が適用されます。
すなわち、令和5年中の相続又は贈与で取得した場合には従前の低い評価額により計算し、令和6年以降の相続又は贈与により取得した財産は最低でも市場価格の6割水準の評価することとなります。
年内の駆け込み贈与が増えそうですが、市場価格と従前の相続税評価額が大きく乖離しているような極端な事例では総則6項による否認の可能性もあるため要注意です。
総則6項についての詳しい解説は、速報!【最高裁総則6項訴訟は納税者敗訴】不動産を使った相続税の節税は今後どうなる?をご参照ください。
国税庁HP等の最新情報
7/24追記 パブリックコメントが公開されました。
「居住用の区分所有財産の評価について」の法令解釈通達(案)に対する意見公募手続の実施について
9/28追記 法令解釈通達が国税庁HPで公開されました。
居住用の区分所有財産の評価について(法令解釈通達)
10/6追記 パブリックコメントの結果が公開されました。
「居住用の区分所有財産の評価について」の法令解釈通達(案)に対する意見募集の結果について
10/11追記 法令解釈通達の趣旨が国税庁HPで公開されました。
「居住用の区分所有財産の評価について」(法令解釈通達)の趣旨について(情報)
12/5追記 区分所有補正率の計算明細書が国税庁HPで公開されました。こちらのエクセルに必要事項を入力すれば区分所有補正率が自動で算出可能です。
B2-6 居住用の区分所有財産の評価に係る区分所有補正率の計算明細書
マンション通達は区分所有のマンションだけが対象のため、一棟所有の賃貸マンションは対象外でした。
令和8年9月18日、その一棟ものを含む貸付用不動産について、国税庁が「貸付用不動産の評価について」の法令解釈通達(案)を公表し、パブリックコメントを開始しました。
通達案は冒頭で「マンション通達の定めにかかわらず」としており、5年以内に取得した貸付用の区分所有マンションは通達案の評価が優先されます。
適用は令和9年1月1日以後の相続・遺贈・贈与からです。
詳しくは貸付用不動産の相続税評価はこう変わる|通達案(パブコメ)を図解で解説をご覧ください。

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00