

【準確定申告】申告期限は4カ月!提出していなかった場合のペナルティも解説!
- 【必要か】被相続人が毎年確定申告をしていた場合は、準確定申告が必要な可能性大(給与のみ・年金のみなら不要なことも多い。還付になるなら申告すると戻る)
- 【必要か】亡くなった年に不動産や株式を売っていた場合は、申告の要否を確認する(源泉徴収ありの特定口座の株式は申告しないことも選べる)
- 【期限】準確定申告の期限は、相続の開始を知った日の翌日から4カ月(所得税法124条・125条)
- 【期限】納付の期限も同じ。相続人全員の連署で出すのが原則(別々に出すこともできる)
- 【間に合わないとき】必要な確認を尽くし、税務署や税理士に相談して、期限内に適正に申告する
- 【過ぎたとき】納める税金があれば無申告加算税・延滞税がかかる(調査の通知前に自主的に申告すれば無申告加算税は5%)
- 【過ぎたとき】還付になる場合は無申告加算税・延滞税はかからない(ただし55万円・65万円の青色申告特別控除は期限内申告が条件)
準確定申告の期限を知ってあわてている相続人の方もたくさんいるのではないでしょうか?
通常の確定申告は翌年の3月15日が申告期限ですが、被相続人の「その年の1月1日から亡くなった日まで」の所得に係る準確定申告の提出期限は相続の開始があったことを知った日の翌日から4か月(通常は亡くなった日の翌日から数えます)と意外と早く設定されています。
被相続人が不動産賃貸業などの事業を行っていた場合には、その事業に係る確定申告について相続人が行っていかなければなりません(賃貸不動産がある場合の詳細は相続があった場合の不動産所得の注意点をご覧ください)。
しかし、トゥモローズへ相談に来られる方の中には、面談に来て初めて相続人が準確定申告を行わなければならないことや期限が早く設定されていることを知ったという方も多くいらっしゃいます。
(中には既に期限が過ぎてしまっている方もいらっしゃいますが...)
四十九日が終わってようやく一息・・・つく暇もなく準確定申告の期限が迫ってきますので、期限までに間に合うのか、間に合わなかった場合のペナルティなどはどんなものがあるのかなど気になっている相続人も沢山いるかと思います。
そこで、ここでは準確定申告が必要かどうか、申告期限、期限に間に合わないときや過ぎてしまったときの対応(ペナルティや還付になる場合の扱い)、災害などで期限を延ばせる場合などを順に紹介していきます。
1.準確定申告は相続人に申告納税の義務があります!
準確定申告は、亡くなった人(被相続人)の最後の確定申告であり、亡くなった年の「1月1日から亡くなった日まで」の所得を計算する手続きです。
もちろん、亡くなった本人が準確定申告を行うことはできませんので、相続人が代わりに準確定申告を行います。
相続人が2人以上いるときは、全員の連署で1通を提出するのが原則ですが、各相続人が別々に申告することもできます(出典:国税庁 No.2022、2026年10月24日確認)。
1-1.先ずは過去の確定申告書をチェックする
準確定申告は、全てのケースで必要になるものではありません。
例えば、被相続人の収入が給与のみ、年金のみなどの場合には、準確定申告の必要がないケースも多いです。
しかし、被相続人が毎年確定申告を行っている場合は、準確定申告が必要になる可能性がかなり高いので、まずは被相続人の過去の確定申告状況をチェックしてみましょう。
1-2.亡くなった年に不動産や株式の売却がある場合は申告の要否を確認する
なお、毎年確定申告していない場合であっても、亡くなった年に不動産や株式などを売却していた場合には準確定申告が必要になることもあります(不動産売却時の税金は譲渡所得の計算方法をご覧ください)。
不動産を売って利益(譲渡所得)が出た場合は、原則として準確定申告で申告します。
自宅を売ったときの3,000万円の特別控除などの特例は、申告をしなければ受けられません(出典:国税庁 No.3302 マイホームを売ったときの特例、2026年10月24日確認)。
一方、上場株式等を「源泉徴収あり」の特定口座で売っていた場合は、その口座の譲渡益は申告しないことを選べます。
ただし、ほかの口座の損失と相殺する場合などは申告が必要です(出典:国税庁 No.1476 特定口座制度、2026年10月24日確認)。
1-3.準確定申告によって還付を受けられることがあります
また、所得が給料だけであっても、高額な医療費を払っており医療費控除が受けられる場合など、準確定申告をすることによって所得税の還付を受けられる場合もありますので被相続人の亡くなった年の所得や医療費、保険料の支払い状況などをしっかりと把握する必要があります。
1-4.準確定申告の所得控除は「亡くなった日まで」で区切られる
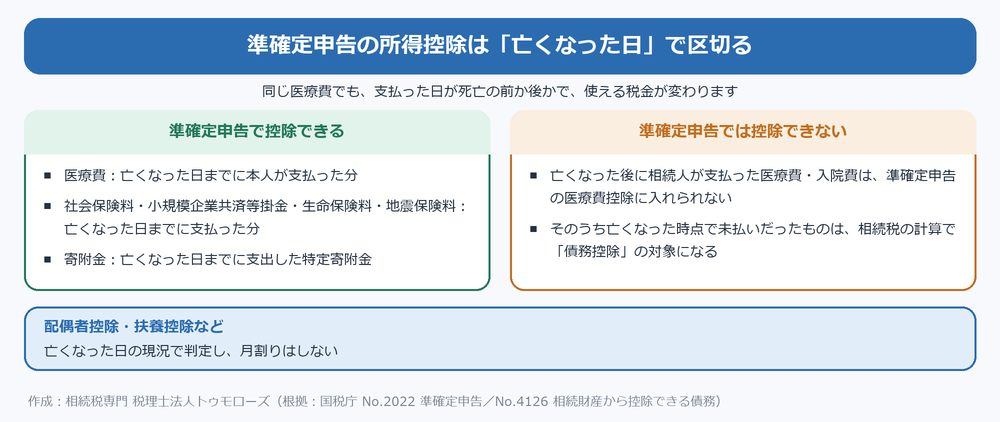
準確定申告で医療費控除などを受けるときは、対象になるのが亡くなった日までに被相続人が支払ったものだけである点に注意が必要です。
医療費控除の対象は、亡くなった日までに被相続人が支払った医療費です。
社会保険料、小規模企業共済等掛金、生命保険料、地震保険料の控除も、亡くなった日までに支払った分が対象になります。
寄附金控除も同じで、亡くなった日までに支出した特定寄附金が対象です。
一方で、配偶者控除や扶養控除などは、亡くなった日の現況で判定します。
これらの控除は、年の途中で亡くなったからといって月割りにはしません(出典:国税庁 No.2022 納税者が死亡したときの確定申告(準確定申告)、2026年10月24日確認)。
たとえば、入院中に亡くなり、その後に病院から届いた入院費を相続人が支払ったとします。
亡くなった後に相続人が支払った医療費は、準確定申告の医療費控除には入れられません。
ただし、亡くなった時点で未払いだった医療費は、被相続人の債務として相続税の計算で差し引くことができます。
相続税の債務控除として扱うことになりますので、領収書は捨てずに残しておきましょう。
亡くなった後に戻ってくる保険料や高額療養費の扱いは、死亡後の還付金・給付金の記事で解説しています。
2.準確定申告の期限は相続の開始を知った日の翌日から4カ月
準確定申告の申告期限は「相続の開始があったことを知った日の翌日から4か月以内」です(所得税法124条1項・125条1項)。
納付の期限も同じ日です(所得税法129条)。
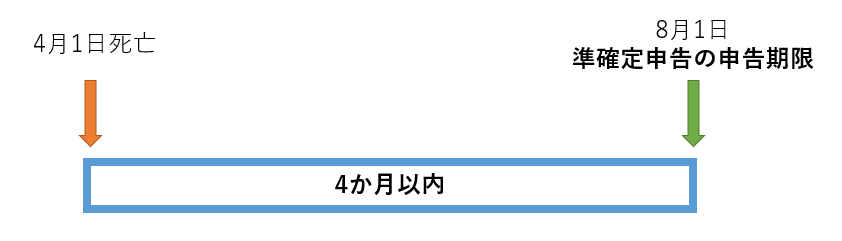
相続人が亡くなった当日に死亡を知った場合は、亡くなった日の翌日から4か月を数えることになります。
例えば、4月1日に亡くなり、相続人が同じ日に死亡を知った場合は、8月1日が準確定申告の申告期限になります(当日が土日祝日の場合には、翌平日が期限となります)。
疎遠だった親族の死亡を後から知った相続人は、亡くなった日ではなく、知った日の翌日から4か月を数えます。
準確定申告の4か月は、相続のほかの期限と並行して進みます。
相続放棄や限定承認を選べるのは、原則として自分が相続人になったことを知った時から3か月以内です(民法915条1項)。
相続税の申告と納付は、相続の開始があったことを知った日の翌日から10か月以内です(相続税法27条)。
つまり、3か月で相続放棄をするかどうかを決め、4か月で準確定申告、10か月で相続税の申告という順番で期限が来ます。
相続税の期限の数え方は相続税の申告期限の記事で詳しく解説しています。
2-1.亡くなった日によって準確定申告が2回必要な場合もある
準確定申告は被相続人の最後の確定申告なので、通常は1回のみの申告でいいのですが、亡くなった日によっては準確定申告が2回必要になるケースがあります。
この準確定申告が2回必要になるケースは、「被相続人が前年分の確定申告を行わずに亡くなった場合」です。
具体的には、1月1日から3月15日の間に亡くなった場合で、前年分の確定申告を行なわずに亡くなった場合です。
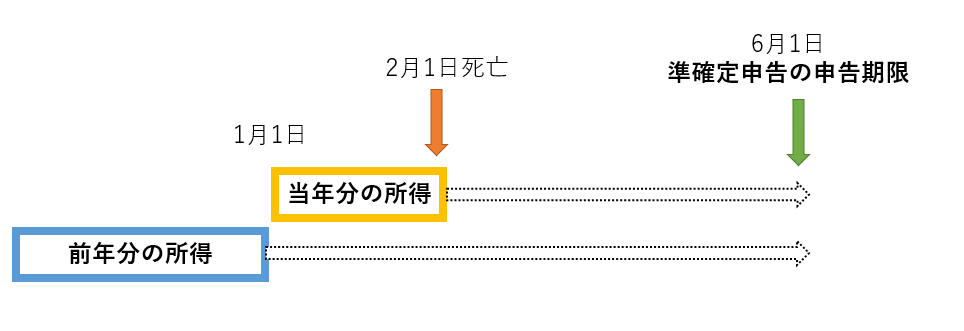
例えば、2月1日に前年分の確定申告をせずに亡くなった場合は、「前年分の所得についての準確定申告」と「1月1日から2月1日までの所得についての準確定申告」を行うことになります。
この場合、前年分と当年分の準確定申告の申告期限は、どちらも相続の開始を知った日の翌日から4か月以内で、相続人が2月1日に死亡を知った場合は6月1日となります。
「前年分の申告は通常の確定申告期限である3月15日になる」と勘違いしてしまいそうになりますが、前年分も相続の開始を知った日の翌日から4か月以内が申告期限となります(所得税法124条1項)。
2-2.期限に間に合いそうにないときは、税務署や税理士に相談して期限内の申告を目指す
源泉徴収票や保険料の控除証明書が届かない、遺品から書類が見つからないなどの理由で、4か月の期限に間に合いそうにないこともあります。
このような場合は、支払先への書類の再発行の依頼や通帳の確認など、必要な確認を尽くしたうえで、税務署や税理士に相談し、期限内に適正な申告と納付を済ませることを目指します。
書類がそろうのを待つあいだに期限を過ぎると、納める税金がある場合は無申告加算税や延滞税がかかるためです。
なお、これは確認できていない収入や控除を意図的に省いて申告することを勧めるものではありません。
後から税額が増えることがわかったときは、修正申告をします。
税務署の調査の通知を受ける前に自分から修正申告をすれば、過少申告加算税はかかりません(国税通則法65条6項)。
不足していた税額には延滞税がかかりますが、無申告のまま期限を過ぎるよりは軽く済みます。
反対に、控除証明書が後から見つかって税金を納めすぎていたことがわかったときは、法定申告期限から5年以内であれば更正の請求で取り戻せます(国税通則法23条1項)。
3.期限後申告となった場合のペナルティ(無申告加算税・延滞税)
「準確定申告が必要だと知らなかった」などの理由で、準確定申告の申告期限に間に合わず「期限後申告」となった場合には確定申告と同様にペナルティが課されます。
課されるペナルティは、納税がされていないことに課される「延滞税」と、期限内に申告が行われていないことに課される「無申告加算税」です。
ペナルティの仕組み全般は相続税のペナルティ|加算税・延滞税の税率と計算方法でも詳しく解説しています。
■延滞税
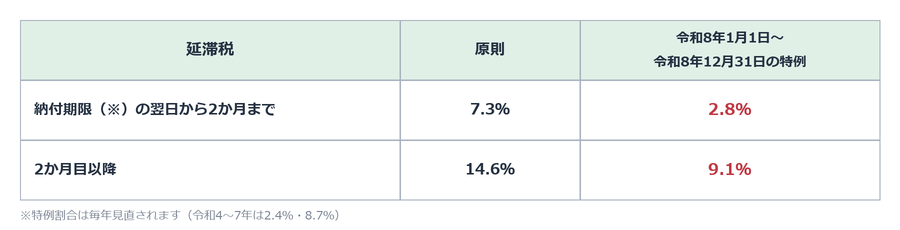
※期限後申告の場合、表の「納付期限」は、実際に期限後申告書を提出した日となります。
※法定納期限の翌日から、期限後申告書を提出した日の翌日以後2か月を経過する日までは年2.8%、それを過ぎても納めていない部分は年9.1%です。
※割合は令和8年1月1日〜12月31日の期間のものです(出典:国税庁 No.9205 延滞税について、2026年10月24日確認)。
納付税額 100万円
100万円×2.8%×153/365日=11,736円→11,700円(100円未満切捨て)
■無申告加算税
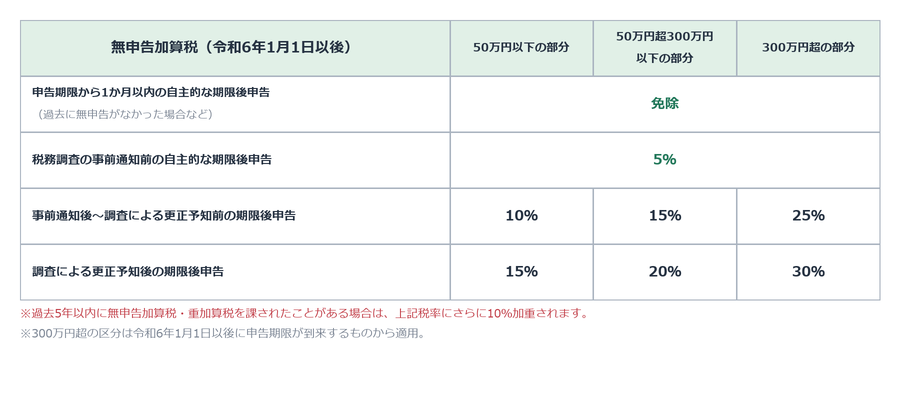
無申告加算税は、税務署の調査を受けてから申告した場合が最も重く、納付すべき税額のうち50万円以下の部分は15%、50万円を超え300万円以下の部分は20%、300万円を超える部分は30%です。
300万円を超える部分の30%は、令和6年1月1日以後に法定申告期限が来るものから適用されています(国税庁 No.2024 確定申告を忘れたとき、2026年10月24日確認)。
3-1.自分から申告すれば無申告加算税は軽くなり、1か月以内ならかからないこともある
期限を過ぎてしまっても、あきらめる必要はありません。
税務署から調査の通知が来る前に、自主的に期限後申告をすれば、無申告加算税は5%に軽減されます(国税通則法66条8項)。
さらに、期限から1か月以内に自主的に期限後申告をした場合で、期限内に申告する意思があったと認められるときは、無申告加算税はかかりません(国税通則法66条9項)。
「期限内に申告する意思があった」と認められるのは、次の2つをどちらも満たす場合です。
1つ目は、期限後申告で納める税額の全額を、法定納期限までに納付していることです。
2つ目は、その期限後申告の日の前日から5年以内に無申告加算税や重加算税を課されたことがなく、この取扱いを受けたこともないことです(国税庁 No.2024)。
準確定申告の法定納期限は申告期限と同じ日(所得税法129条)ですので、少なくとも納付だけは期限内に済ませておくと、この取扱いを受けられる余地が残ります。
延滞税は、納付が遅れた日数に応じてかかりますので、気づいた日が早いほど負担は小さくなります。
税務署の調査の通知を受けた後に申告した場合は、上の表のとおり無申告加算税の割合が上がります。
3-2.還付になる場合は、期限を過ぎてもペナルティはかからない(55万円・65万円の青色申告特別控除は期限内申告が条件)
ここまでのペナルティは、準確定申告で納める税金がある場合の話です。
医療費控除や源泉徴収された税金の精算によって所得税が戻ってくる(還付になる)場合は、期限を過ぎても無申告加算税や延滞税はかかりません。
還付を受けるための申告は、確定申告の期間とは関係なく提出できるものとされています(国税庁 No.2030 還付申告、2026年10月24日確認)。
準確定申告でも、還付を受けるための申告には、納める税金がある場合のような4か月の期限が定められていないため(所得税法125条2項)、4か月を過ぎてから申告することができます。
ただし、還付を受ける権利は、請求できる日から5年間使わないと時効で消えてしまいます(国税通則法74条1項)。
「どうせ還付だから」と後回しにせず、気づいたら早めに申告しましょう。
注意したいのは、被相続人が青色申告で55万円・65万円の青色申告特別控除を受けていた場合です。
この控除は期限内申告が条件のため、還付になる場合でも、4か月の期限を過ぎてから申告すると受けられなくなります(国税庁 No.2030)。
期限後の申告で受けられるのは、10万円の青色申告特別控除です(国税庁 No.2072 青色申告特別控除、2026年10月24日確認)。
事業をしていた方の準確定申告は、還付になりそうでも期限内に出すようにしましょう。
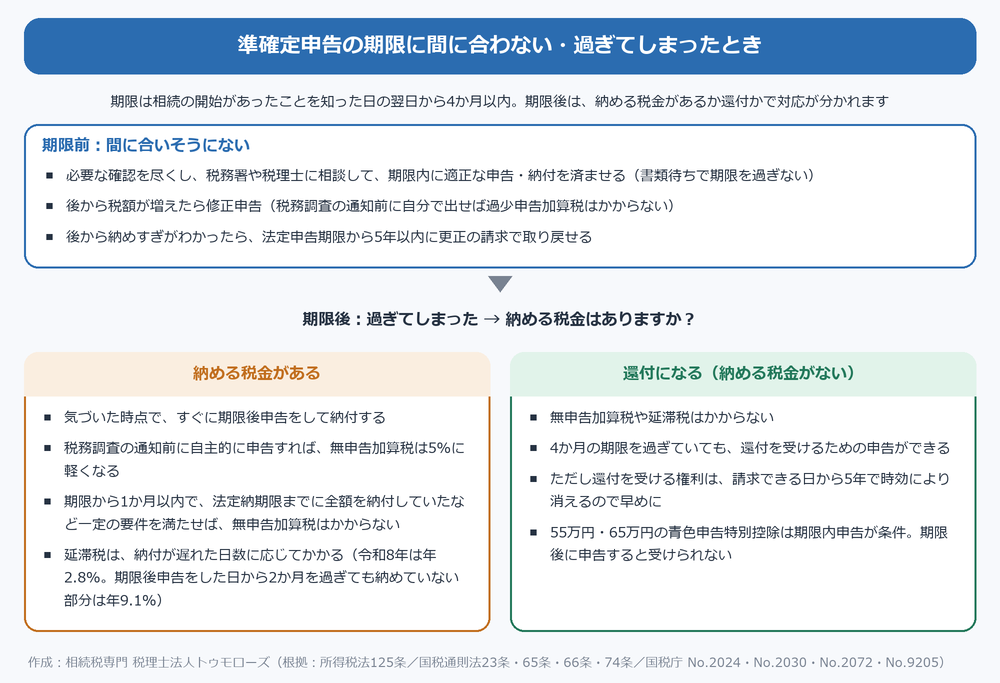
期限に間に合わない場合と過ぎてしまった場合の対応をまとめると、次のとおりです。
4.災害などやむを得ない事情がある場合は申告と納付の期限が延長されることがある
災害や感染症(新型コロナウイルス等)など、やむを得ない理由で期限内に準確定申告の申告と納付が行えない場合は、期限の延長が認められることがあります(国税通則法11条)。
延長には3つの区分があります。
国税庁長官が地域と期日を指定する「地域指定」と、対象者の範囲と期日を指定する「対象者指定」は、当てはまれば申請しなくても期限が延びます。
それ以外の場合は、所轄の税務署長に「災害による申告、納付等の期限延長申請書」を提出して延長を求める「個別指定」になります(国税通則法施行令3条)。
個別指定の申請は、その理由がやんだ後、相当の期間内に書面で行います。
延長されるのは、その理由がやんだ日から2か月以内の範囲で、税務署長等が指定した期日までです(出典:国税庁 No.8001 災害等による期限の延長、2026年10月24日確認)。
申請すれば必ず延長が認められるとは限りませんので、早めに所轄の税務署に相談しましょう。
<災害による申告、納付等の期限延長申請書の記載例>
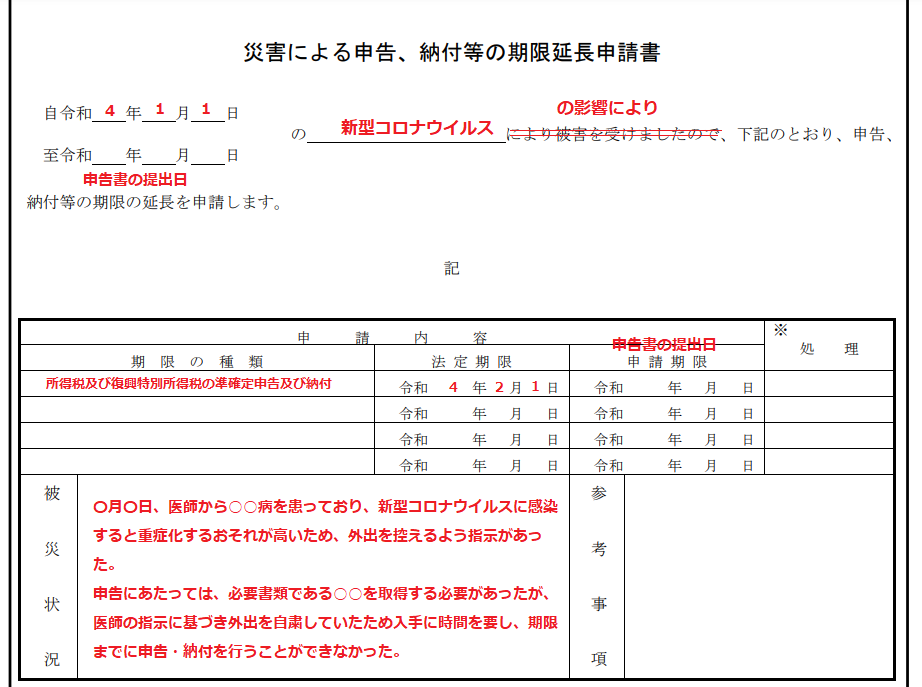
※令和4年に相続が開始した場合の記載例です。延長後の期日は、申請を受けた税務署長等が指定します。
5.青色申告承認申請書にも提出期限があるので要注意
被相続人が青色申告で確定申告を行っていた場合であっても、事業を継承した相続人が従前から青色申告を行っている者でないときは、新たに「青色申告承認申請書」の提出を行わなければ、継承した事業所得について青色申告の各種特典の恩恵を受けることができません。
この青色申告の届出の期限は、下記の3つがポイントとなります。
① 被相続人が青色申告を行っていたか否か
② 相続人が従前から事業を行っていたか否か
③ 相続開始の日のタイミング
これら3ポイントによって提出期限がまちまちですので、しっかりとポイントを確認したうえで提出期限までに忘れずに届出を行わなければなりません。
5-1.被相続人が青色申告をしていなかった場合
(1)相続人が相続開始以前より事業を営んでいたケース
期 限: 相続開始の年の3月15日まで
相続開始の年の3/15迄に申請書を提出すると相続開始年から青色申告ができます。
したがって、3/16以後に相続の開始があった場合には、相続開始の年分については青色申告を受けられないことになります。
(2)相続人が相続開始以前は事業を営んでいなかったケース
期 限: 事業を承継した日(相続開始日)から2か月以内
新たに事業を開始したときと同様に、事業を承継した日(相続開始日)から2か月以内に申請書を提出すると相続開始年から青色申告ができます。
ただし、1/15迄の相続開始の場合には、3/15が提出期限となります。
5-2.被相続人が青色申告をしていた場合
(1)相続人が相続開始以前より事業を営んでいたケース
期 限: 相続開始の年の3月15日まで
相続開始の年の3/15迄に申請書を提出すると相続開始年から青色申告ができます。
したがって、3/16以後に相続の開始があった場合には、相続開始の年分については青色申告を受けられないことになります。
(2)相続人が相続開始以前は事業を営んでいなかったケース
期 限: 相続開始の日によって異なります
青色申告者である被相続人の事業を承継したことにより新たに事業を開始した相続人の申請書の提出期限は、原則として準確定申告と同じ「相続の開始があったことを知った日の翌日から4か月以内」です。
ただし、その期限が青色申告の承認があったとみなされる日(その年の12月31日。11月1日以後に業務を承継した場合は翌年2月15日)より後に来るときは、そのみなし承認の日が提出期限になります(所得税法147条、出典:国税庁 No.2070 青色申告制度、2026年10月24日確認)。
相続人が亡くなった日に死亡を知った場合を前提に、亡くなった日で区分すると次のようになります。 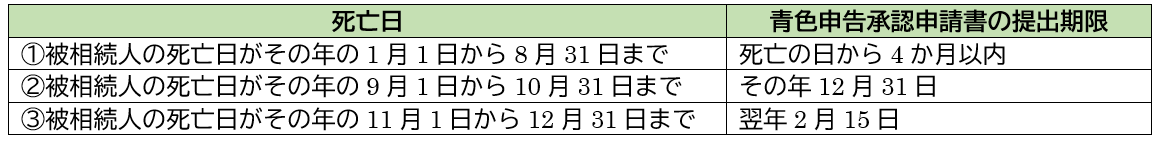
死亡日が①の場合は準確定申告と提出期限が同じなので間違えにくいですが、②や③に該当する場合は、みなし承認の日が先に来るため提出期限が準確定申告の期限(4か月)より早くなり、提出がもれてしまうことがありますので、十分注意しましょう。
提出期限は12月31日となり、死亡日から3か月以内に青色申告承認申請書を提出しなければなりません。
<例>死亡日が10月31日の場合(同じ日に死亡を知ったとき)
提出期限は12月31日となり、死亡日からわずか2か月以内に青色申告承認申請書を提出しなければなりません。
6.被相続人が課税事業者だった場合には消費税申告も必要
被相続人が消費税の課税事業者であった場合には、所得税と同様に相続の開始があったことを知った日の翌日から4か月以内に「消費税の準確定申告」が必要です(消費税法45条3項)。
課税事業者とは、ざっくりというと一昨年の事業売上が1,000万円を超えていたり、自ら消費税申告を行う選択をしているような事業者です。
また、インボイス(適格請求書発行事業者)の登録を受けていた場合は、売上が1,000万円以下でも課税事業者になります(国税庁 No.6501 納税義務の免除、2026年10月24日確認)。
被相続人がこのような事業者に該当していた場合には、1月1日から亡くなった日までの消費税の納税額を計算し「付表6 死亡した事業者の消費税及び地方消費税の確定申告明細書」を添付して申告書を提出しなければなりません。
また、「個人事業者の死亡届」 の提出も必要ですので、出し忘れに注意しましょう。
被相続人がインボイスの登録を受けていた場合は、相続人が「適格請求書発行事業者の死亡届出書」を速やかに提出します(消費税法57条の3第1項)。
事業を引き継いだ相続人が自分で登録を受けていない場合でも、亡くなった日の翌日から4か月を経過する日(それより前に登録を受けたときは登録日の前日)までは、相続人が登録事業者とみなされます(同条3項)。
この4か月は、準確定申告と違って「亡くなった日」から数える点に注意が必要です。
その後もインボイスを発行するには、相続人自身の登録が必要になります。
7.事業を継承する場合には消費税届出書の提出期限にも注意!
相続人が「消費税の課税事業者である被相続人の事業」を継承する場合には、これまでの被相続人の届出内容は自動的に引き継がれませんので、相続人が改めて自身の立場を確認した上で届出を行わなければなりません。
そして、この各種届出にも期限がありますので注意が必要です。
消費税の各種届出については、国税庁HPをご参照ください。
相続があった場合の消費税の納税義務判定やインボイスの取扱いは相続が発生した場合の消費税の納税義務判定、届出、インボイス対応で詳しく解説しています。
なお、相続人が、「(1)被相続人の事業を継承することにより新たに事業を開始した場合」と「(2)相続開始前から事業を営んでいる場合」で、提出期限が異なります。
(1)相続人が被相続人の事業を継承することにより新たに事業を開始した場合
期 限: 相続開始の年の12月31日まで
相続人が、被相続人の事業を継承することにより新たに事業を開始した場合は、「課税事業者選択届出書」や「簡易課税制度選択届出書」を新たに提出する必要があります。
これらの届出書の提出期限は、事業を継承して新たに事業を開始し届出書の適用を受けようとする年、つまり相続開始の年の12月31日までとなります。
(2)相続人が相続開始前から事業を営んでいる場合
期 限: 適用を受けようとする年の初日の前日まで
相続人が、被相続人が亡くなる前から事業者である場合は、相続人が従来から選択している方法がそのまま適用されます。
今回の相続を機に変更を行う場合には、一般的な届出書のルール通り適用を受けようとする年の初日の前日迄に届出書を提出する必要があります。
ただし、被相続人が12月に亡くなるなど、届出の提出に十分な期間がないと認められる場合には、翌年2月末までに「消費税簡易課税制度選択(不適用)届出に係る特例承認申請」や「消費税課税事業者選択(不適用)届出に係る特例承認申請書」を提出することで、その年から効力を発生させることができます。
よくある質問
相続人の1人が別々に準確定申告をするときは、何に気をつければよいですか?
申告書には、ほかの相続人の氏名を付記して提出します。そのうえで、申告した相続人は、申告した内容をほかの相続人に知らせなければなりません(国税庁 No.2022)。ほかの相続人と連絡が取りづらいときなどに使われる方法ですが、同じ所得について相続人ごとに計算が食い違わないよう、申告内容を共有しておくことが大切です。
準確定申告で納めた所得税は、相続税の計算で控除できますか?
控除できます。被相続人の準確定申告に係る所得税・消費税は、被相続人の債務として相続税の債務控除の対象になります。逆に還付を受けた場合、還付金は相続財産として相続税の課税対象になります(還付加算金は相続人の雑所得です)。
限定承認をした場合の準確定申告は何か変わりますか?
大きく変わります。限定承認をすると、被相続人の財産は相続人に時価で譲渡したものとみなされ(みなし譲渡)、含み益に所得税が課されるため、準確定申告で譲渡所得の申告が必要になることがあります(詳しくは限定承認をした場合の準確定申告)。期限も通常どおり相続の開始があったことを知った日の翌日から4か月以内のため、限定承認を検討する場合は早めに専門家へ相談してください。
年金収入だけの場合も準確定申告は必要ですか?
公的年金等の収入が400万円以下で、かつ年金以外の所得が20万円以下の場合は、確定申告不要制度により準確定申告も原則不要です(源泉徴収の対象にならない公的年金等を受け取っていた場合は、この制度を使えません)。ただし医療費控除などで還付を受けられる場合は、申告した方が有利なこともあります。
準確定申告はe-Taxでできますか?
できます。令和2年分以後の所得税の準確定申告はe-Taxに対応しています。相続人代表が送信する場合、他の相続人の確認書面(準確定申告の確認書)データの添付などが必要です。書面提出の場合は被相続人の死亡時の納税地の税務署に提出します。
準確定申告が遅れて払った無申告加算税や延滞税も、相続税の債務控除の対象になりますか?
なりません。準確定申告で納める被相続人の所得税は相続税の債務控除の対象になりますが、相続人の責めに帰すべき事由で納めることになった延滞税や加算税は除かれます(相続税法14条2項、相続税法施行令3条)。相続人が期限を過ぎて申告したことによる無申告加算税や延滞税は、これに当たります。期限を守ることは、相続税の計算の面でも損をしないことにつながります。
相続放棄をした人も、準確定申告をしなければなりませんか?
相続放棄をした人は、初めから相続人にならなかったものとみなされます(民法939条)。そのため、準確定申告を行う相続人には含まれません。放棄によって次の順位の人が相続人になった場合は、その人が準確定申告を行うことになります。相続放棄と相続税の関係は相続放棄と相続税の関係で解説しています。
まとめ
準確定申告は、相続の開始があったことを知った日(通常は亡くなった日)の翌日から4か月以内と、早いタイミングで行う必要があります。
また、青色申告の届出をはじめ、消費税の確定申告や消費税の各種届出など、提出期限が定められているものが多数存在します。
葬儀や四十九日などで忙しい時に行うことを考えると負担の大きい手続きですが、うっかり失念してしまって、期限を守れなかった場合には延滞税や加算税といったペナルティがかかってきてしまいますし、届出を行っておけば享受できたであろう特典が受けれないことにもなりかねません。
もし期限を過ぎてしまっても、税務署の調査の通知前に自分から申告すれば無申告加算税は軽くなります。
還付になる場合は無申告加算税や延滞税はかかりませんが、55万円・65万円の青色申告特別控除のように期限内申告が条件の特例は受けられなくなります。
相続専門の当法人では、準確定申告から相続税申告まで全ての税務申告を承っております。相続でお困りの際は、ぜひご相談ください。
相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00