

マンションの相続税評価額をわかりやすく徹底解説!【令和6年以降の相続対応版】
マンションの相続税評価額は、土地に関する権利(敷地利用権)と建物(区分所有権)を別々に評価して合算します。
令和6年1月1日以後の相続・贈与では、対象となる分譲マンションについて、この価額に区分所有補正率による補正を行います。
- 自分のマンションが補正の対象か知りたい → 区分所有補正率を算出しないといけないマンション
- 計算の流れを数字で見たい → 具体的な計算例
- 課税明細書・登記簿のどこを見るか → 建物の評価額/評価乖離率の8つの要素
ここで求めるのは「評価額」です。
実際に納める相続税額は、ほかの財産や債務、相続人の数、特例の適用によって決まります。
マンションの評価ってどうやって行うのだろう?相続税はかかるのか?節税対策はあるのか?そんな疑問に答えるべく、今回はマンションを相続した場合の相続税評価額の計算方法や節税対策についてみていきたいと思います。
また、令和5年度税制改正大綱を受けて国税庁が新しい評価通達(居住用の区分所有財産の評価について(法令解釈通達)・令和5年9月28日)を定め、令和6年1月1日以後の相続・贈与から改正後のマンション評価が適用されています。
多くの分譲マンション、特に築浅・高層・高層階の住戸は評価額が上がる改正です(評価水準が0.6以上1以下なら据置き、1を超える場合は下がります)。
今回のコラムでは改正点についても詳しく、わかりやすく解説していきますが、改正点だけを知りたい人は下記コラムをご参照ください。
マンション評価の改正点のみに絞った解説は、マンションの相続税評価の改正について【令和6年1月から適用開始】をご参照ください。
マンションの相続とは?
マンションを相続した場合、その評価額によっては、相続税がかかります。
相続税がいくらになるのかを知るには、まず、マンションの相続税評価額を調べる必要があります。

マンションの相続では、建物の専有部分(201号室のように独立した一室。所有する権利を区分所有権といいます)と、その敷地を利用する権利(敷地利用権)を確認します。
敷地利用権には土地の所有権のほか、借地権などの場合もあります。
専有部分と敷地利用権は、規約に別段の定めがある場合を除き、分離して処分することができません(区分所有法22条)。
分離できない敷地利用権として登記されたものを敷地権といいます。
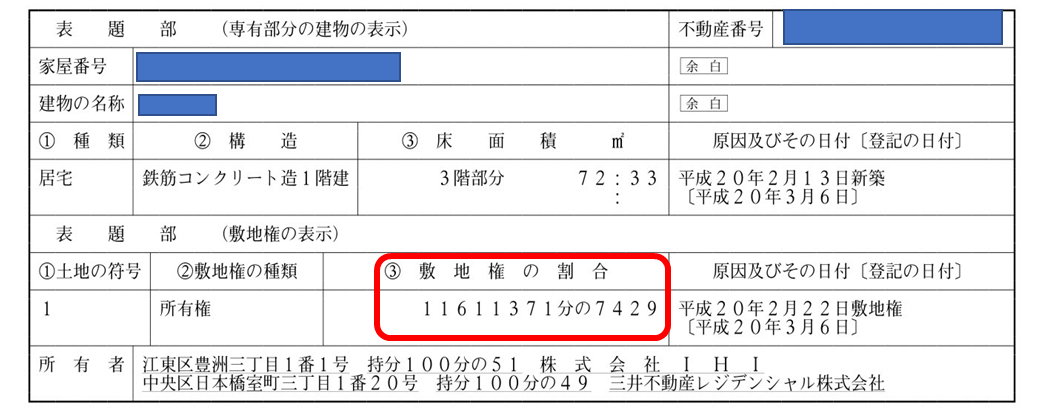
敷地権付きマンションでは、登記簿の表題部「敷地権の表示」にある敷地権の割合で、その住戸に対応する敷地の権利割合を確認します。
この割合を相続税評価額の計算に使います。
廊下やエレベーターなど共用部分の持分(原則は専有部分の床面積の割合)とは別のものです。
マンションの相続税評価額
マンションの相続税評価は、令和6年1月より下記の二段階で考えていく必要が生じました。
↓
Ⅱ. 区分所有補正率の算出
土地と建物ごとにⅠとⅡを乗じることによりマンションの相続税評価額が算出されるのです。
上記の二段階についてわかりやすく解説していきます。
Ⅰ. 従前のマンション評価額の算出
従前のマンション評価額を計算する際は一戸建てと同じく、「土地」と「建物」を別々に評価し、それぞれの金額を合算します。
1. 土地
まずは、土地の評価について見ていきましょう。
土地の評価方法には「路線価方式」と「倍率方式」があります。
路線価方式からマンションの土地の相続税評価額を確認していきましょう。
(1) 路線価方式
路線価とは、道路に面した標準的な宅地の1㎡の価額であり、国税庁が公表しています。
市街地など路線価が公表されている場所では「路線価方式」にて相続税評価額を算出します。
路線価の詳しい説明は、路線価とは?相続税申告における土地の評価指標をわかりやすく徹底解説を参照してください。
また、路線価方式による相続税評価額の詳しい算出方法は、相続税の土地評価 申告で使えるすべての方法をわかりやすく徹底解説をご参照ください。
路線価方式による従前のマンション評価額の算式は下記の通りです。
なお、土地のマンション評価額で頻出する論点は下記の通りです。
① 地積規模の大きな宅地
地積規模の大きな宅地とは、500㎡(三大都市圏以外の場合には1,000㎡)以上の土地について、一定の要件を満たす場合に適用ができる補正率となります。
詳しい要件は、下記フローチャートを参照してください。
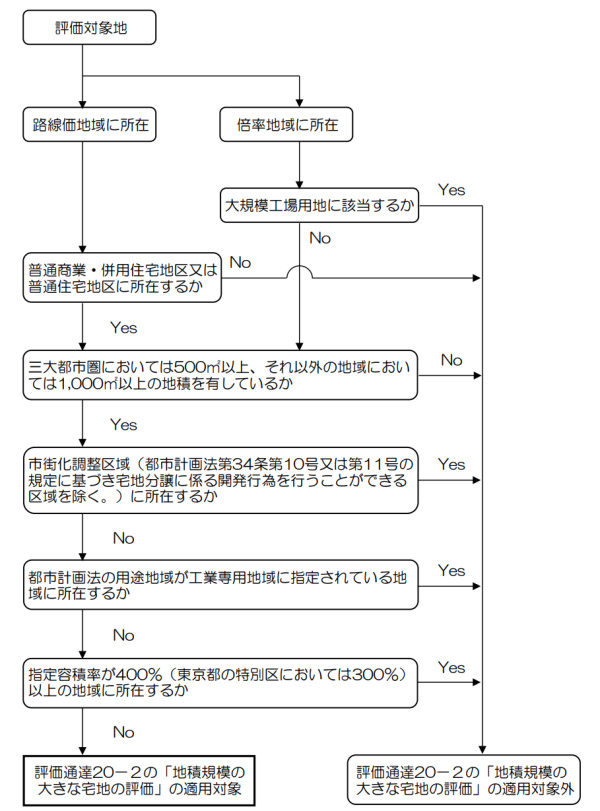
また、計算式と補正率は下記の通りです。
□地積規模の大きな宅地の計算式
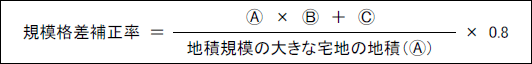
規模格差補正率=(Ⓐ×Ⓑ+Ⓒ)÷Ⓐ×0.8(小数点以下第2位未満切捨て。Ⓐは地積、ⒷⒸは下表の係数。国税庁タックスアンサーNo.4609)
□規模格差補正率
三大都市圏に所在する宅地
| 地積 | 普通商業・併用住宅 地区、普通住宅地区 |
|
|---|---|---|
| Ⓑ | Ⓒ | |
| 500㎡以上 1,000㎡未満 |
0.95 | 25 |
| 1,000㎡以上 3,000㎡未満 |
0.90 | 75 |
| 3,000㎡以上 5,000㎡未満 |
0.85 | 225 |
| 5,000㎡以上 | 0.80 | 475 |
三大都市圏以外に所在する宅地
| 地積 | 普通商業・併用住宅 地区、普通住宅地区 |
|
|---|---|---|
| Ⓑ | Ⓒ | |
| 1,000㎡以上 3,000㎡未満 |
0.90 | 100 |
| 3,000㎡以上 5,000㎡未満 |
0.85 | 250 |
| 5,000㎡以上 | 0.80 | 500 |
規模格差補正率を1,000㎡ごとに区切った早見表はこちらです。
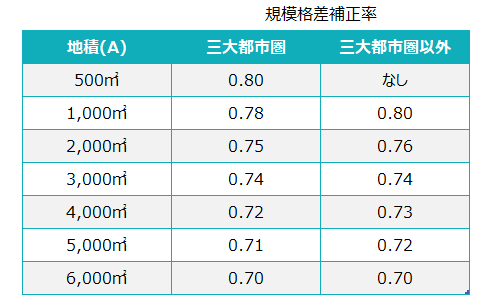
地積規模の大きな宅地についてもう少し詳しく知りたい人は、地積規模の大きな宅地の評価(規模格差補正率)を徹底解説【広大地の抜本改正】を参照してください。
② 歩道状空地
マンションの周りに下記のような歩道状になっている土地を見たことありますよね?

マンションの周りの歩道状空地は、法令上の制約の有無だけでなく、その宅地の位置関係・形状・道路としての利用状況・道路以外の用途への転用の難易などに照らして客観的な交換価値の低下が認められる場合に、私道の用に供されている宅地(財産評価基本通達24)として評価します。
最高裁平成29年2月28日判決を受けて国税庁の質疑応答で示された取扱いです。
不特定多数の者の通行の用に供されていれば評価しません(評価額ゼロ)。
特定の者の通行に限られる場合は自用地としての評価額の30%です。
なお、私道の相続税評価額については、【相続税】私道の評価のパターンと路線価との関係を徹底解説を参照してください。
□歩道状空地の要件
国税庁の質疑応答が私道として評価するとした事例は、次の3つを満たす歩道状空地です。
3つに当てはまらない場合も、上の判断基準で個別に検討します。
①都市計画法所定の開発行為の許可を受けるために、地方公共団体の指導要綱等を踏まえた行政指導によって整備されていること
②道路に沿って、歩道としてインターロッキングなどの舗装が施されたものであること
③居住者等以外の第三者による自由な通行の用に供されていること
歩道状空地の詳しい解説は、歩道状空地は私道として評価ができる!をご参照ください。
出典:質疑応答事例「歩道状空地の用に供されている宅地の評価」・財産評価基本通達24
③ 公共公益的施設用地
大型マンションでは、敷地内に居住者以外も通行できる通路や公園が設けられていることがあります。
このうち、不特定多数の者が通行する通路部分は、歩道状空地と同様に私道として評価できる場合があります。
公園などの空地は、居住者以外が使えるというだけで一律に評価から除けるわけではなく、位置・形状・利用状況・転用の難易から個別に判断します。
該当する可能性がある場合は、管理規約と現地の状況を確認したうえで検討してください。
なお、歩道状空地や公共公益的施設用地に似たものとして「公開空地(こうかいくうち)」というものもあります。
マンションを建てるときには都市計画法や建築基準法等により容積率や高さの制限がかかります。
マンション敷地内に公開空地を設置することにより容積率等の制限が緩和されるのです。
1971年の総合設計制度に基づき創設されたのがこの公開空地なのです。
この公開空地は、総合設計制度で建物を建てるために必要な敷地そのものなので、建物の敷地として評価します(評価から除くことはできません)。
(2) 倍率方式
倍率方式については路線価方式のようなややこしい計算はほぼないので簡単に計算式だけお知らせします。
なお、倍率方式においても前述の地積規模の大きな宅地の適用ができる場合もありますので適用漏れのないように注意しましょう。
2. 建物
建物(区分所有権)の補正前の評価額は、その住戸に対応する固定資産税評価額です(固定資産税評価額×1.0)。
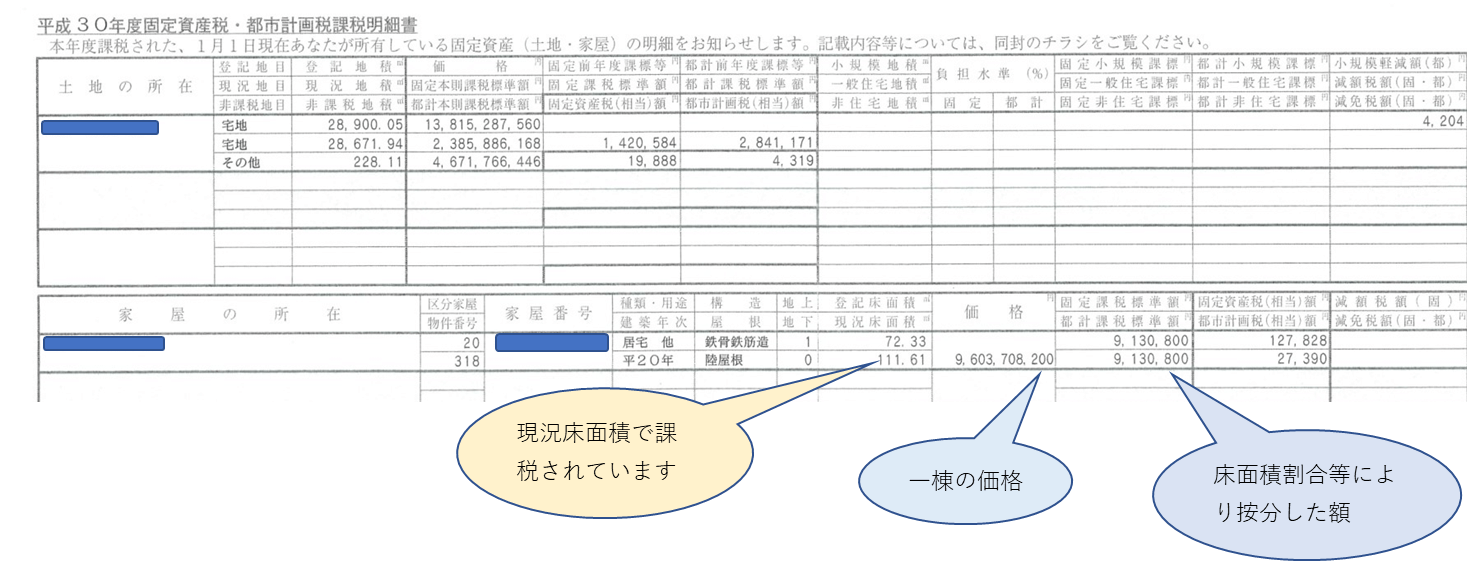
固定資産税評価額は、毎年春ごろに届く固定資産税の課税明細書か、市区町村(東京23区は都税事務所)で取得する固定資産評価証明書で確認します。
下の東京都の課税明細書の例では、「価格」欄に一棟全体の価格が、「固定資産税課税標準額」欄に床面積割合等で按分したその住戸分の額が載っています。
家屋には土地のような課税標準の特例がないため、この按分後の課税標準額が、原則としてその住戸の固定資産税評価額と一致します。
一棟全体の「価格」をそのまま使わないでください。
課税明細書の様式は自治体によって異なります。
住戸分の価格が読み取れないときは、固定資産評価証明書(区分所有分)で確認してください。
令和6年1月1日以後の相続・贈与で区分所有補正の対象になるマンションは、この価額にⅡで求める区分所有補正率を乗じます。
賃貸中の場合は、そのあとに貸家としての評価を行います。
出典:国税庁タックスアンサーNo.4602「家屋」・国税庁タックスアンサーNo.4667「本通達適用前の区分所有権の価額」
建物の相続税評価の詳しい解説は、家屋(建物)の相続税評価額を徹底解説をご参照ください。
Ⅱ. 区分所有補正率の算出
区分所有補正率の話に入る前に、区分所有補正率を算出しないといけないマンションは下記に限定されています。
区分所有補正率を算出しないといけないマンション
区分所有補正率を算出しないといけないマンションとは、「区分所有者が存する家屋(地階を除く階数が2以下のもの及び居住の用に供する専有部分一室の数が3以下であってその全てを当該区分所有者又はその親族の居住の用に供するものを除く。)で、居住の用に供する専有部分のあるもの」をいいます。
難しい言い回しですが、簡単に言うと居住の用に供することができる区分所有登記がされたマンション一室と考えれば良いでしょう。
したがって、区分所有登記がされていないマンション、いわゆる一棟物のマンションや事業用の区分所有オフィスは区分所有補正率を加味する必要はありません。
また、居住用の区分所有マンションであっても下記は区分所有補正率を加味する必要はありません。
□地階を除く階数が2以下のもの
□居住の用に供する専有部分一室の数が3以下であってその全てを当該区分所有者又はその親族の居住の用に供するもの(いわゆる二世帯住宅等)
□不動産業者が販売用に保有しているもの(たな卸商品等)
こちらについては7. 新しいマンション評価のQ&Aにて詳しく解説します。
2階建て以下の低層のマンションやただただ区分所有登記されている二世帯住宅は除くというイメージですね。
対象外のものをまとめると下記の通りです。
■2階以下の低層の区分所有マンションは対象外
■区分所有オフィスは対象外
■居住用であっても一棟もののマンションは対象外
■区分所有がされた二世帯住宅(居住用の専有部分が3室以下で、その全部を所有者又はその親族が居住用に使うもの)は対象外
■不動産業者が販売用に保有しているマンション(たな卸商品等)は対象外
出典:国税庁タックスアンサーNo.4667「本通達の適用がないもの」・居住用の区分所有財産の評価について(法令解釈通達)・質疑応答事例「不動産販売会社がたな卸資産として所有する土地等の取扱い」
上記のうち低層・一棟もの・事業用・二世帯住宅は、区分所有補正を行わず、上記Ⅰの従前のマンション評価額がそのまま相続税評価額になります。
不動産業者が販売用に保有している在庫(たな卸商品等)は、通常のマンション評価ではなく、たな卸商品等の評価の定め(財産評価基本通達4-2・132・133)によります。
以下の解説の対象外です。
区分所有補正率は、1.評価乖離率、2.評価水準、3.区分所有補正率の順番で計算します。
1. 評価乖離率の算定
評価乖離率は、下記の算式で計算することとなります。
複雑な計算式のため専門家以外の人は読み飛ばして大丈夫です。
A+B+C+D+3.220
「A」=当該一棟の区分所有建物の築年数×△0.033
「B」=当該一棟の区分所有建物の総階数指数×0.239(小数点以下第4位切り捨て)
「C」=当該一室の区分所有権等に係る専有部分の所在階×0.018
「D」=当該一室の区分所有権等に係る敷地持分狭小度×△1.195(小数点以下第4位切り上げ)
※1 「築年数」は、当該一棟の区分所有建物の建築の時から課税時期までの期間とし、当該期間に1年未満の端数があるときは、その端数は1年とする。
※2 「総階数指数」は、当該一棟の区分所有建物の総階数を33で除した値(小数点以下第4位を切り捨て、1を超える場合は1とする。)とする。
この場合において、総階数には地階を含まない。
※3 当該一室の区分所有権等に係る専有部分が当該一棟の区分所有建物の複数階にまたがる場合には、階数が低い方の階を「当該一室の区分所有権等に係る専有部分の所在階」とする。
※4 当該一室の区分所有権等に係る専有部分が地階である場合には、「当該一室の区分所有権等に係る専有部分の所在階」は、零階とし、Cの値は零とする。
※5 「当該一室の区分所有権等に係る敷地持分狭小度」は、当該一室の区分所有権等に係る敷地利用権の面積を当該一室の区分所有権等に係る専有部分の面積で除した値(小数点以下第4位を切り上げる。)とする。
上記算式は簡単に言うと従前のマンション評価額と市場価格の差の割合を表したものです。
上記のややこしい算式について覚える必要はないです。
上記算式の基本的な方針だけ覚えておいてください。
(1)築年数が新しいほど評価額が大きくなる
(2)総階数が高いほど評価額が大きくなる
(3)所在階が高いほど評価額が大きくなる
(4)敷地権割合が小さいほど評価額が大きくなる
評価乖離率を計算するための要素(築年数、総階数、所在階、マンション全体の敷地面積、マンション一室の敷地権割合)だけ抽出できるようになっていれば良いのです。
各要素についてわかりやすく解説してみますので是非参考にしてみてください。
(1)築年数
これは簡単ですね。
購入時からではなく新築時から相続開始時又は贈与時までの年数となります。
1年未満の端数があったときは1年としてカウントします。
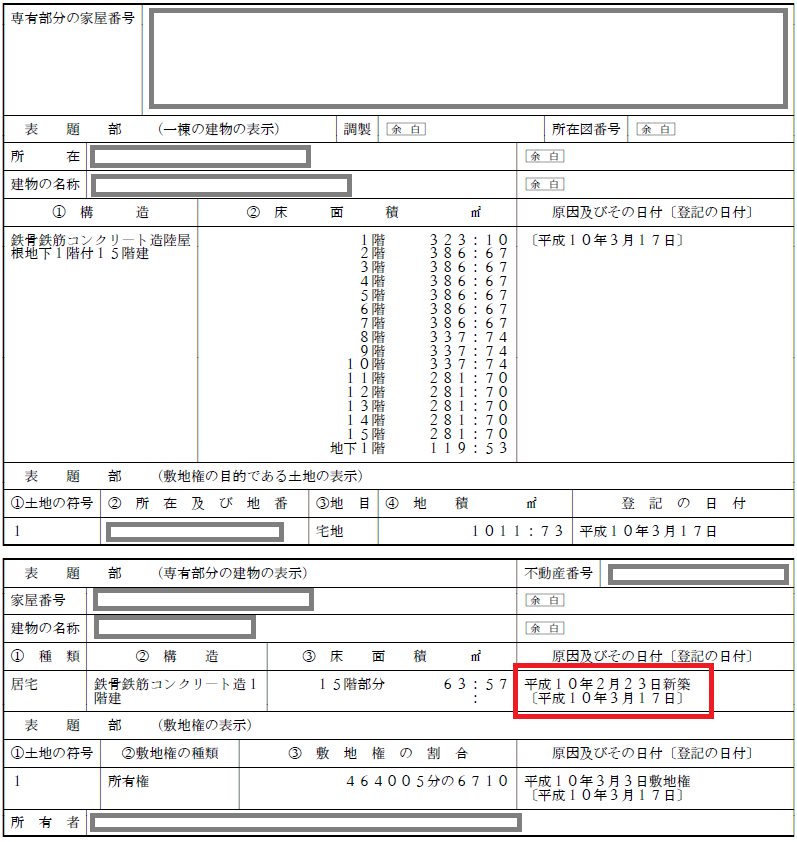
新築時期は登記簿謄本の下記部分にて確認可能です。
(2)総階数
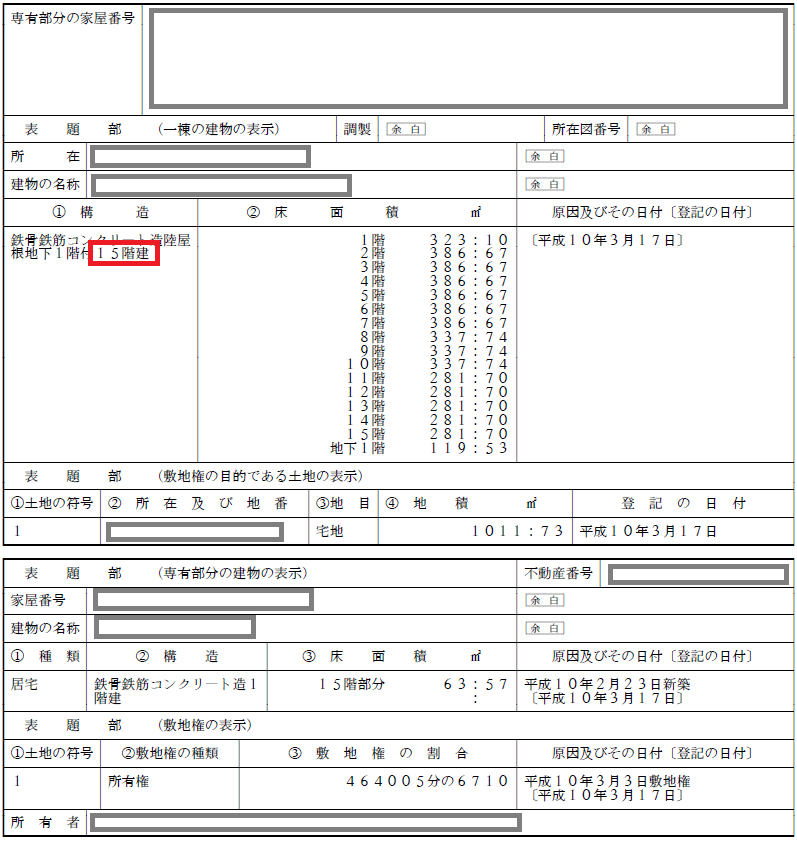
総階数指数を求める上で総階数が必要となります。
総階数はそのマンションが何階建てかということになります。
こちらも登記簿謄本の一棟の建物の表示における構造欄にて確認可能で下記マンションの総階数は15階となります。
総階数には地下の階数は含みません。
地上から階数をカウントしていきます。
(3)所在階
所有している部屋が何階にあるかということです。
こちらも登記簿謄本の専有部分の建物の表示における床面積欄にて確認可能です。
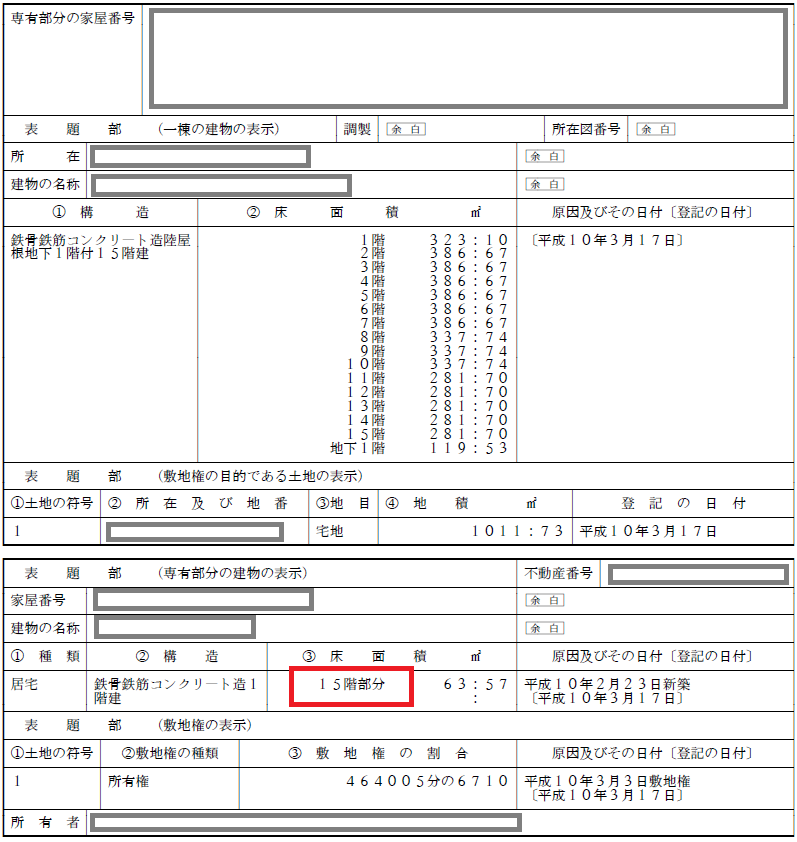
なお、メゾネットタイプの場合には階数が低い方の階を所在階としますのでご注意ください。
ちなみに、1階と地下にまたがる場合にも地下を所在階としますので所在階はゼロとなります。
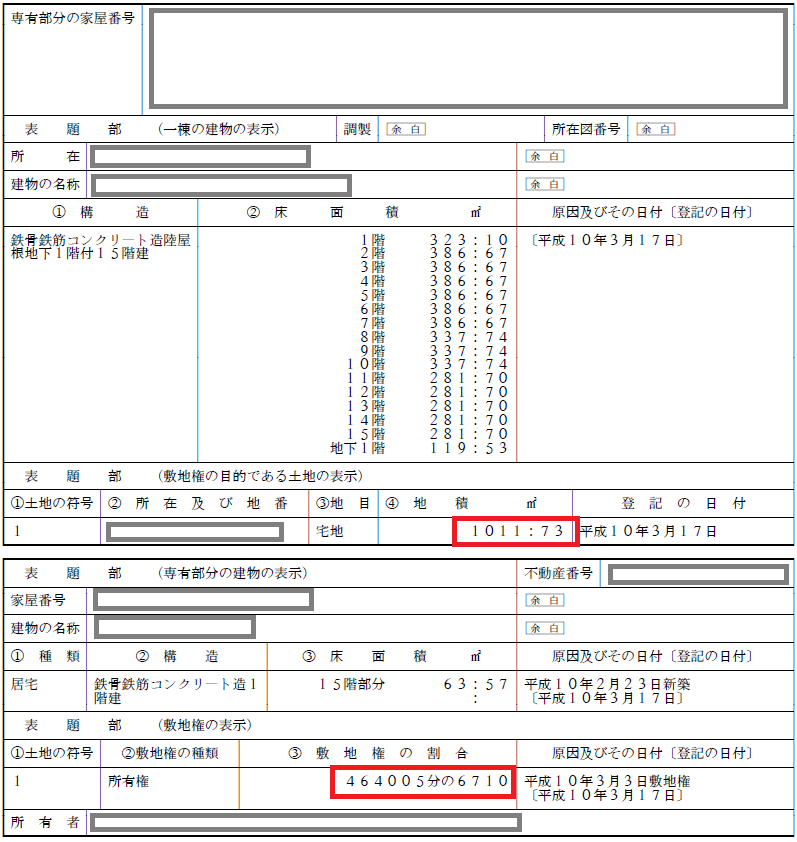
(4)一棟の区分所有建物の敷地の面積
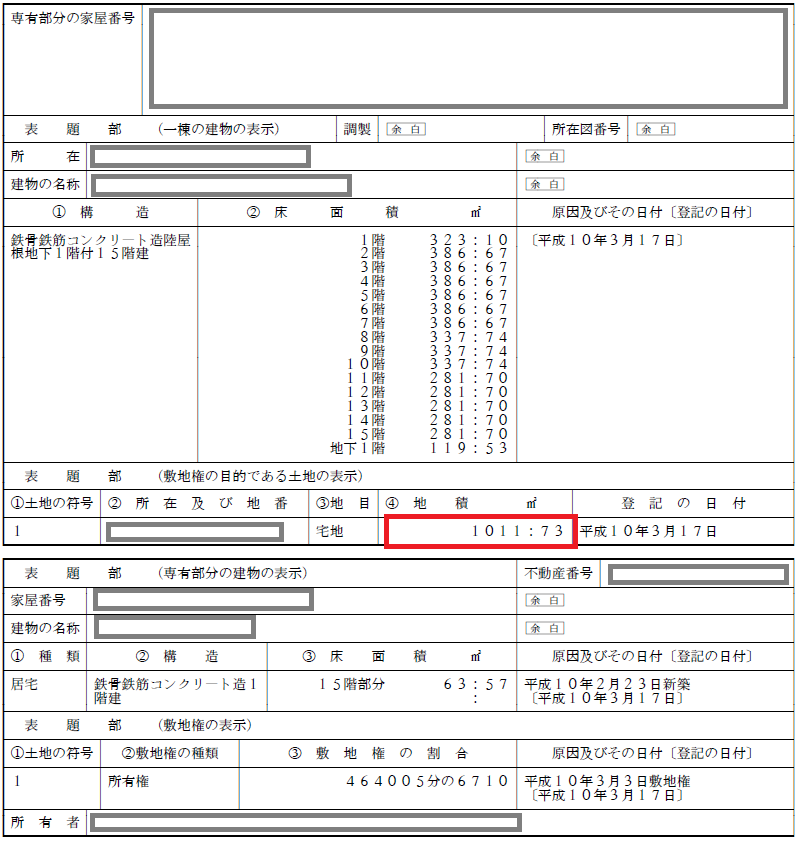
一棟の区分所有建物の敷地の面積は、マンション全体の敷地面積のことを指し、「一室の区分所有権等に係る敷地利用権の面積」を求めるときに使用します。
マンション全体の敷地面積も登記簿謄本の敷地権の目的である土地の表示における地積欄にて確認可能です。
なお、マンション敷地に私道のように供されている宅地があった場合には、評価上、当該私道は別評価単位となりますが、上記面積には別評価単位となる私道も含めて計算します。
ただし、マンション敷地とは離れた場所にある規約敷地(管理規約で定められた敷地のこと)については、上記面積には含めませんので注意してください。
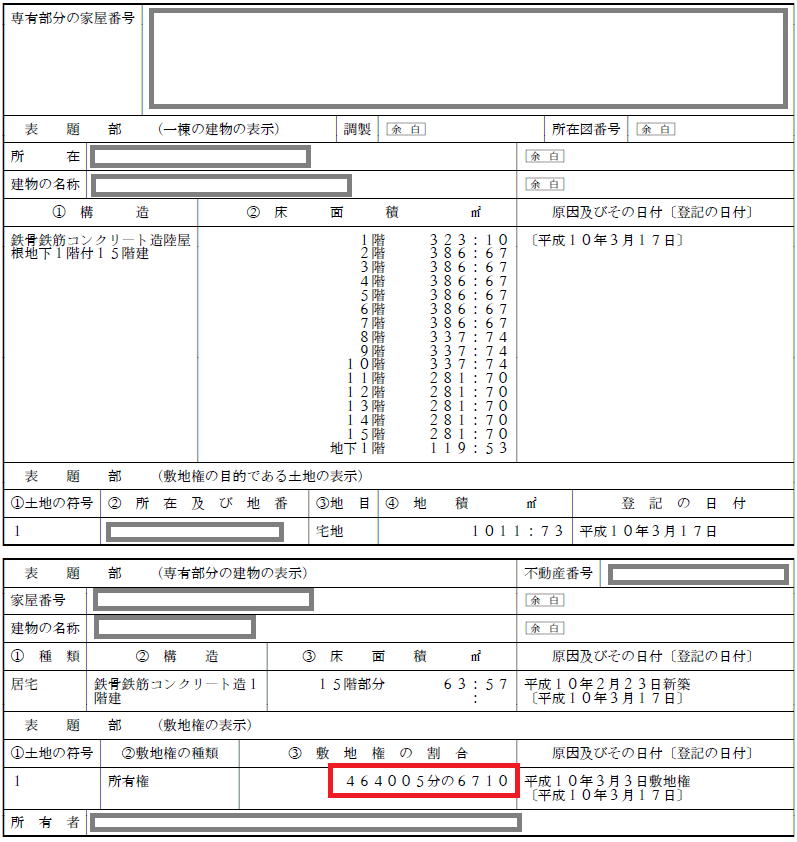
(5)敷地権割合
敷地権割合は、その一室が所有しているマンション全体の敷地面積の割合のことで、「一室の区分所有権等に係る敷地利用権の面積」を求めるときに使用します。
敷地権割合も登記簿謄本の敷地権の表示における敷地権の割合欄にて確認可能です。
(6)一室の区分所有権等に係る敷地利用権の面積
一室の区分所有権等に係る敷地利用権の面積は、上記(4)一棟の区分所有建物の敷地の面積に上記(5)敷地権割合を乗じて求めます。
下記登記簿謄本の場合には、14.64㎡(マンション全体の敷地面積1,011.73㎡✕敷地権割合6,710/464,005=14.6306…㎡。敷地利用権の面積は小数点以下第3位を切り上げます)
(7)一室の区分所有権等に係る専有部分の面積
一室の区分所有権等に係る専有部分の面積は、専有部分の建物の床面積のことです。
専有部分の建物の床面積も登記簿謄本の専有部分の建物の表示における床面積欄にて確認可能です。
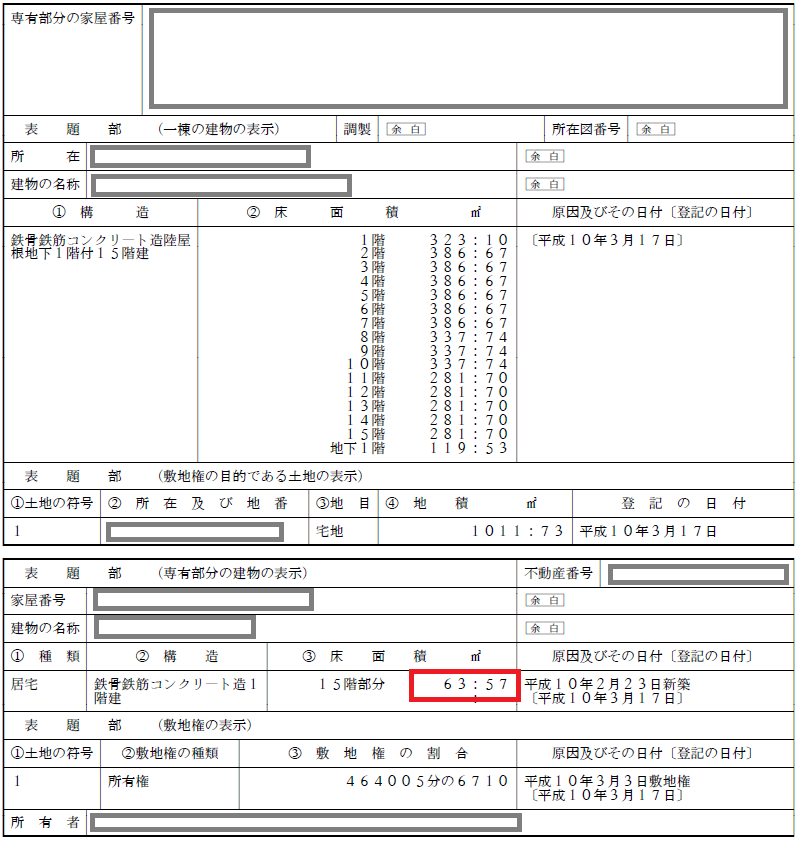
なお、当該床面積は、内法面積となりますので上記登記簿謄本上の床面積のことであり、共有部分の床面積は含まれません。
したがって、固定資産税の課税床面積の数値を使わないように気をつけてください。
(8)敷地持分狭小度
敷地持分狭小度は、上記(6)一室の区分所有権等に係る敷地利用権の面積を上記(7)一室の区分所有権等に係る専有部分の面積で除した値となります。
小数点が生じた場合には第4位以下を切り上げます。
上記登記簿謄本の事例では、14.64㎡/63.57㎡=0.2302…⇒0.231(小数点以下第4位を切り上げ)
ここまでで評価乖離率の算定は終了です。
非常に長かったですよね。
お疲れ様でした。
2. 評価水準の算定
評価水準は下記の算式で計算することとなります。
1 ÷ 評価乖離率
例えば、評価乖離率が2.5だった場合には、評価水準は0.4(1÷2.5)となるということです。
3. 区分所有補正率の算定
区分所有補正率は評価水準の数値に応じて下記の通りに算出します。
| 区分 | 区分所有補正率 |
|---|---|
| (1)評価水準 < 0.6 | 評価乖離率 × 0.6 |
| (2)0.6 ≦ 評価水準 ≦ 1 | 補正なし(従前のマンション評価額そのまま) |
| (3)1 < 評価水準 | 評価乖離率 |
| (4)評価乖離率が0又は負数 | 評価しない(評価額ゼロ) |
※ 一棟の全部の専有部分と敷地の全部を1人で所有している場合、敷地(敷地利用権)の区分所有補正率は1が下限になります(下記Q&A(12)参照)。
出典:国税庁タックスアンサーNo.4667「3 区分所有補正率」・居住用の区分所有財産の評価について(法令解釈通達)
4. マンションの相続税評価額の算出
上記3で区分所有補正率が決まりましたら各区分に応じて最終的なマンションの相続税評価額を算出します。
土地と建物ごとに区分所有補正率を乗じますので注意しましょう。
(1)評価水準 < 0.6(評価水準が0.6未満の場合)
評価水準が0.6未満ということは、「従前のマンション評価額」が「市場価格」より大幅に安くなっているということです。
今回のマンション評価の改正の主たる理由がこのレンジに位置するマンションなのです。
評価算式としては下記の通りです。
評価乖離率は、取引事例から統計的に推計した「市場価格が従前の評価額の何倍か」の目安です。
その推計値の6割で評価するイメージで、この計算で対象物件の実際の売却価格が分かるわけではありません。
(2)0.6 ≦ 評価水準 ≦ 1(評価水準が0.6以上で1以下の場合)
評価水準が1~0.6の間に収まった場合には、「従前のマンション評価額」により評価することとなります。
(3)1 < 評価水準(評価水準が1を超える場合)
評価水準が1を超えるということは、「従前のマンション評価額」が「市場価格」より高くなっているということです。
その場合には、「従前のマンション評価額」に評価乖離率を乗じて市場価格ベースに戻すこととなります。
したがって、評価算式としては下記の通りです。
(4)評価乖離率が0又は負数の場合
区分所有補正率を求める前に、まず評価乖離率がゼロ又は負数になっていないかを確認します。
ゼロ又は負数の場合は評価水準を計算せず、その一室の区分所有権と敷地利用権は評価しません(評価額ゼロ)。
ただし、一棟の全部の専有部分と敷地の全部を1人で所有している場合は、敷地利用権の区分所有補正率は1が下限になるため、敷地はゼロ評価になりません(Q&A(12))。
築年数が非常に古く、低層で敷地持分が大きいマンションで理論上あり得ますが、実際にはほとんどありません。
仮にゼロ評価になった場合でも総則6項の適用はあり得ます。
5. マンションの相続税評価額の具体的な計算例
マンションの築年数:10年
マンションの総階数:30階
マンションの所在階:25階
マンションの敷地面積:5,000㎡
マンション一室の敷地権割合:1/100
マンション一室の専有面積:50㎡
1. 評価乖離率の算定
A:10年✕△0.033=△0.33
B:
(1)総階数指数
30階/33=0.909(小数点以下第4位を切り捨て)
(2)
0.909✕0.239=0.217(小数点以下第4位を切り捨て)
C:25階✕0.018=0.45
D:1((5,000㎡×1/100)/50㎡)✕△1.195=△1.195(小数点以下第4位を切り上げ。Dが端数を持つ負数のときは国税庁の計算例と同じく絶対値で切り上げます。例:0.350×△1.195=△0.41825→△0.419)
各要素の計算が終わったら上記をすべて足して3.220を加算するだけです。
△0.33+0.217+0.45-1.195+3.220=2.362
2. 評価水準の算定
1÷2.362=0.4233…
評価水準が0.6未満のため「自用地・自用家屋としての価額✕評価乖離率✕0.6」の算式を採用します。
3. マンションの改正後の相続税評価額
区分所有補正率=2.362×0.6=1.4172
5,000万円✕1.4172=7,086万円(相続税評価額です。税額ではありません)
6. マンション評価のフローチャート
マンション評価のフローチャートは下記の通りです。
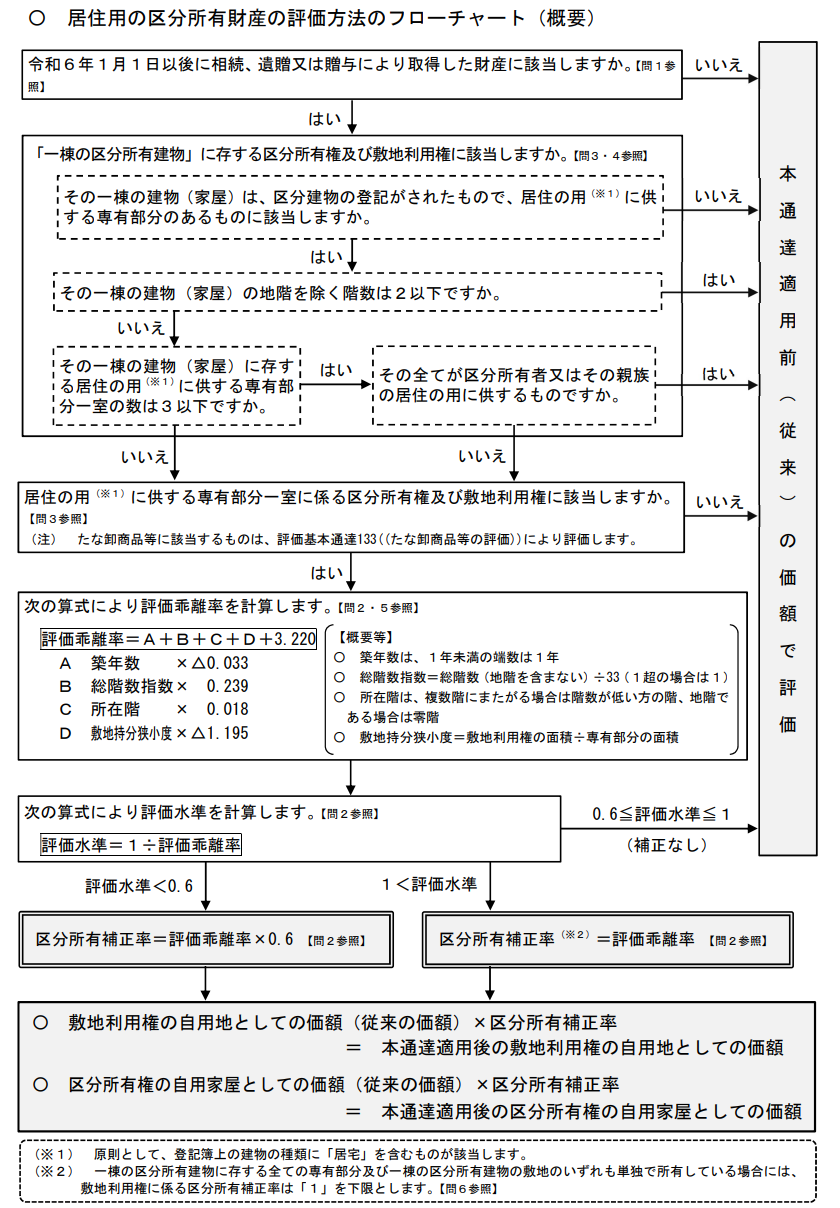
【出典:国税庁HP】
7. 新しいマンション評価のQ&A
(1)なぜ居住用マンションに限定されているのですか?
【Answer】
居住用マンション以外のテナント物件や一棟ビルは流通制・市場性が低く適切な評価乖離率の算定が困難なためです。
(2)区分登記のない一棟の共同住宅
居住用マンション1棟を所有していて登記簿の種類欄には「共同住宅」と記載されています。
このマンションも新しいマンション評価の対象となりますか?ちなみに、区分登記はされていません。
【Answer】
新しいマンション評価は、区分登記がされていることが条件となっていますので1棟の共同住宅の場合には新しいマンション評価の対象とはなりません。
(3)地上2階建ての大型低層マンション
全100戸もある大型マンションの1室を保有しているのですが、このマンションは低層マンションで地下2階、地上2階です。
このような大型マンションであっても地上2階以下であれば新しいマンション評価の対象にはなりませんか?
【Answer】
新しいマンション評価は、地上3階以上のものが対象となりますので地上2階であれば対象外です。
また地下の階数も関係ありません。
(4)各階1戸の3階建てマンション
3階建てマンションの2階部分を所有していて、このマンションは各階が1戸の専有部分となっており、専有部分の数はマンションの階数と同じ3つとなりますが新しいマンション評価の対象外ということで良いですか?
【Answer】
居住の用に供する専有部分一室の数が3以下となりますが、他の専有部分を第三者が利用しているのであれば新しいマンション評価の対象となります。
他の専有部分をあなたの親族が利用しているのであれば新しいマンション評価の対象外で大丈夫です。
(5)4階建て(各階区分登記)で2階が第三者の居住用
4階建てマンション(各階ごとに区分所有登記)で下記のような利用状況です。

3階部分を父から私に贈与した場合には新しいマンション評価の対象となりますか?
【Answer】
居住の用に供する専有部分一室の数が3以下となりますが、2階部分は第三者の居住用となりますので新しいマンション評価の対象となります。
居住部分があればそのすべてを所有者又は親族の居住の用に供されていなければなりません。
(6)5階建て(各階区分登記)で1〜3階が事業用
5階建てマンション(各階ごとに区分所有登記)で下記のような利用状況です。

4階部分を父から私に贈与した場合には新しいマンション評価の対象となりますか?
【Answer】
居住の用に供する専有部分一室の数が3以下(1階から3階は事業用であるため)であり、そのすべてを所有者と親族の居住の用に供するものとなりますので新しいマンション評価の対象にはなりません。
(7)転勤で一時的に第三者へ貸した住戸
上記(6)の利用状況で4階に住む私が転勤のため地方に引っ越したので4階部分を第三者に一時的に賃貸しました。
一定期間後に転勤が終われば4階に戻る予定です。
4階が第三者の居住用に供されているため新しいマンション評価の対象となってしまうのでしょうか?
【Answer】
4階部分は転勤という居住の用に供されていなかったことについて合理的な理由があると認められますので新しいマンション評価の対象外と考えて大丈夫です。
(8)たまたま相続開始日に居住用マンションを事務所として使っている場合には新しいマンション評価の対象外ですか?
【Answer】
構造上、主として居住の用途に供することができるものであれば、相続開始日に事務所として使用している場合でも新しいマンション評価の対象となります。
「構造上、主として居住の用途に供することができるもの」かどうかは建物の構造・用途で判断し、原則として登記簿上の建物の種類に「居宅」を含むもの(「居宅」「居宅・店舗」など)が該当します。
(9)敷地持分狭小度の計算で一棟の区分所有建物の敷地の面積を把握する必要があります。
この一棟の区分所有建物の敷地の面積に私道や歩道状空地が含まれる場合どうすれば良いですか?
【Answer】
私道や歩道状空地の面積を一棟の区分所有建物の敷地の面積に含めて構いません。
ただし、マンションの敷地とは離れた場所にある規約敷地については、この一棟の区分所有建物の敷地の面積には含まれません。
なお、規約敷地とは建物を利用する上で必要な駐車場等の管理規約で定められた敷地のことです。
建物と隣接している規約敷地は、一棟の区分所有建物の敷地の面積に含めますが、建物から離れた駐車場等の規約敷地は一棟の区分所有建物の敷地の面積には含めないという趣旨です。
(10)敷地持分狭小度の計算で敷地の共有持分の割合を把握する必要があります。
この共有持分の割合は1部屋のマンションを夫婦で共有している場合には敷地権割合に夫婦の共有割合を乗じた後の割合となりますか?
【Answer】
敷地の共有持分の割合は夫婦の共有割合を乗じる前の割合、すなわち、その1部屋全体の敷地権割合を採用するということです。
(11)借地権型の分譲マンションの底地を保有しているのですが新しいマンション評価の対象になりますか?
【Answer】
借地権型の分譲マンションの底地については新しいマンション評価の対象外です。
通常の宅地の底地として評価します。
(12)区分所有建物の全ての専有部分を所有し、かつ、区分所有建物の敷地のすべてを所有している場合にも新しいマンション評価の対象となりますか?
【Answer】
なります。
ただし、下記の点に注意が必要です。
建物については、区分所有建物の一部の専有部分を所有している場合と全く同様に評価します。
これに対して土地については、区分所有補正率は「1」を下限(評価乖離率がゼロ又は負数の場合も区分所有補正率は「1」)として評価します。
(13)同族会社がマンションを所有していますが、非上場株式評価のときにその会社が保有しているマンションも新しいマンション評価が必要ですか?
【Answer】
令和6年1月1日以降に相続又は贈与で取得した非上場株式については新しいマンション評価が必要です。
なお、純資産価額方式で会社の資産を評価する場合、その会社が課税時期前3年以内に取得したマンションは、区分所有補正率ではなく「課税時期における通常の取引価額に相当する金額」で評価します。
不動産販売会社の販売用在庫は、たな卸商品等として評価します。
(14)そもそもマンション評価がこのような計算式に改正された経緯を教えて下さい。
【Answer】
国税庁が平成30年分の取引事例を調べたところ、分譲マンションの売買価格は相続税評価額の平均2.34倍で、約65%の事例で2倍以上の乖離がありました。
一戸建ては平均1.66倍です。
この差を利用した相続税の負担軽減が問題となり、令和6年1月から新しい評価方法が導入されました。
補正率の「0.6」は、一戸建ての相続税評価額が市場価格の6割程度の水準であることに合わせ、マンションも少なくとも市場価格の6割水準にして両者の均衡を図るためのものです。
出典:「居住用の区分所有財産の評価について」(法令解釈通達)の趣旨について(情報)
賃貸中のマンションの相続税評価
マンションを他人に賃貸していた場合には貸家建付地、貸家評価として一定の減額が可能です。
下記は一室全体を賃貸している場合(賃貸割合100%)の算式です。
使用貸借(無償)で貸している場合や、一時的でない空室は、貸家・貸家建付地の減額の対象になりません(国税庁タックスアンサーNo.4614)。
■土地(貸家建付地評価)
区分所有補正率を乗じた後のマンション敷地の評価額 ✕ (1 - 借地権割合 ✕ 借家権割合)
貸家建付地の詳しい評価方法は、貸家建付地(賃貸建物の敷地)の相続税評価を徹底解説を参照してください。
■建物(貸家評価)
区分所有補正率を乗じた後のマンション建物の評価額 ✕ (1 - 借家権割合)
計算の順番は「区分所有補正率で補正してから、貸家・貸家建付地の減額」です(国税庁タックスアンサーNo.4667)。
借家権割合は全国一律30%です。
貸家の評価の詳しい解説は家屋(建物)の相続税評価はいくら?自用・貸家・マンション・建築中のパターン別に解説、空室がある場合の考え方は空室がある場合の貸家建付地評価と小規模宅地の特例をご参照ください。
なお、賃貸中のマンションの敷地は、要件を満たせば小規模宅地等の特例の「貸付事業用宅地等」として200㎡まで50%の減額ができます。
詳しくはマンションでも小規模宅地の特例は使える?敷地権の80%減額と実務上の注意点をご参照ください。
小規模宅地等の特例の適用
算出したマンションの評価額について相続税が課税されるわけですが、不動産の相続においては「小規模宅地等の特例」という減額の特例があり、この特例を使用することで、相続税を大幅に抑えることが可能となります。
この特例の概要を簡単に説明すると、被相続人が居住していた土地や事業を行っていた土地のうち、一定の要件を満たす場合は、限度面積までの部分について、50%から80%まで評価額を減額できるというものです。
土地の評価額は大きく、相続税を払うために土地の売却を余儀なくされたという例もありますが、この特例を使うことで、相続税の負担が減り、生活基盤である家を守ることができますね。
特例の適用を受けるための要件や減額の割合については居住用と事業用で異なっていますが、ここでは居住用について確認していきます。
1. 要件
まず、特例を受けるには相続を受ける土地が特定居住用宅地等であることが必要です。
特定居住用宅地等とは、相続開始の直前において被相続人又は被相続人と生計を一にしていた被相続人の親族が居住していた宅地等のことであり、もちろんマンションの敷地も含まれます。
誰が居住していたか、取得者は誰かなどによって条件は変わってきますが、要件を簡単にまとめると以下のようになります。
| 区分 | 取得者 | 取得者ごとの要件 | 限度面積・減額 |
|---|---|---|---|
| 1 被相続人が住んでいた宅地 | (1)配偶者 | なし | 330㎡まで 80%減額 |
| (2)同居していた親族 | 申告期限まで居住・所有を継続 | ||
| (3)同居していない親族(家なき子) | 下記の6要件をすべて満たす | ||
| 2 生計を一にしていた親族が住んでいた宅地 | (1)配偶者 | なし | |
| (2)その宅地に住んでいた生計一親族 | 申告期限まで居住・所有を継続 |
出典:国税庁タックスアンサーNo.4124「特定居住用宅地等の要件」
では、適用を受けるための要件を一つずつ詳しく見ていきましょう。
1、被相続人が居住していた宅地
(1)配偶者が取得
配偶者には、取得者ごとの居住・所有の継続要件はありません(申告書の提出などの共通の要件は必要です)。
(2)被相続人と同居していた親族が取得
相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、かつ、その宅地等を相続税の申告期限まで所有している必要があります。
(3)被相続人と同居していない親族が取得(通称「家なき子」)
被相続人に配偶者がおらず、相続開始の直前にその家屋に同居していた相続人(相続放棄があった場合は、放棄がなかったものとした相続人)もいない場合に、次の要件をすべて満たす親族が取得したときに適用できます。
持ち家がないことが中心の要件ですが、それだけでは足りません(国税庁タックスアンサーNo.4124)。
・居住制限納税義務者又は非居住制限納税義務者のうち日本国籍を有しない者でないこと
・被相続人に配偶者がいないこと
・相続開始の直前に被相続人の居住していた家屋に居住していた被相続人の相続人(相続放棄があった場合は放棄がなかったものとした相続人)がいないこと
・相続開始前3年以内に、日本国内にある取得者・取得者の配偶者・取得者の三親等内の親族・取得者と特別の関係がある一定の法人が所有する家屋(相続開始の直前に被相続人が居住していた家屋を除く)に居住したことがないこと
・相続開始時に取得者が居住している家屋を、相続開始前のいずれの時においても所有していたことがないこと
・その宅地等を相続開始時から相続税の申告期限まで所有していること
2、被相続人と生計を一にしていた被相続人の親族の居住していた宅地
(1)配偶者が取得
配偶者には、取得者ごとの居住・所有の継続要件はありません。
(2)その宅地に居住していた生計一親族が取得
相続開始前から相続税の申告期限まで引き続きその家屋に居住し、かつ、その宅地等を相続税の申告期限まで所有している必要があります。
2. 減額の割合
特定居住用宅地等の要件を満たす部分は、限度面積330㎡まで土地(敷地利用権)の評価額を80%減額できます。
建物の評価額は減額されません。
ちなみに面積が330㎡を超える土地については、330㎡までの土地に対して80%の減額が可能になります。
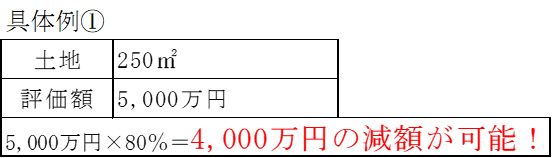
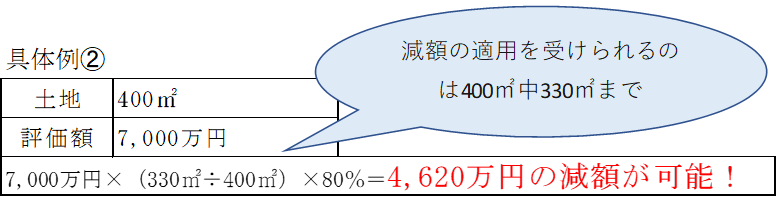
このように小規模宅地の特例の適用を受けることで、相続税の大幅な削減が期待できます。
また、マンションは一つの土地を多くの人で共有しているため、一人当たりの持ち分は小さくなります。
よって、限度面積の330㎡を超えることはほとんどありませんので、条件を満たせば適用を受けることが期待できます。
小規模宅地等の特例について詳しく知りたい人は、下記コラムを参照してください。
小規模宅地等の特例をわかりやすく解説。
相続した土地にかかる相続税を最大80%減額
小規模宅地の特例は一戸建てではないマンションであっても適用可能か
タワマン節税は本当に効果があるのか
かつては、タワーマンションの高層階ほど市場価格と相続税評価額の差が大きく、その差を利用した「タワマン節税」が広く行われていました。
令和6年1月1日以後の相続・贈与では、上記Ⅱの区分所有補正率により、築浅・高層・高層階・敷地持分が小さい住戸ほど評価額が引き上げられます。
従来ほどの効果は見込めません。
また、新しい評価方法で評価しても、財産評価基本通達総則6項の適用がなくなるわけではありません。最高裁令和4年4月19日判決(速報!【最高裁総則6項訴訟は納税者敗訴】不動産を使った相続税の節税は今後どうなる?)は、通達による評価額と鑑定評価額に大きな差があるというだけでは総則6項を適用する事情にならないとしたうえで、近い将来の相続で相続税の負担を減らすことを知り、期待して不動産の購入と借入れをあえて行い、その結果相続税がゼロになった事案について、鑑定評価額による課税を適法としました。
したがって、相続の直前に節税を目的として購入したタワーマンションは、改正後の評価額で申告しても、購入価格などの時価で評価すべきと指摘される可能性が残ります。
価格差がある、節税目的がある、相続直前である、という一つの事情だけで必ず否認されるわけではありませんが、これらが重なる場合は事前に検討が必要です。
タワマン節税をめぐるこれまでの経緯は、相続税の”タワマン節税” その行方は!?をご参照ください。
相続したマンションを売却するときの税金
マンションを相続した後、そのまま居住することもあれば、納税資金の確保や遺産分割のためにマンションを売却し、現金化することもあると思います。
この場合、マンションを売却して得た所得は譲渡所得となり、譲渡所得税が課税されます。
この譲渡所得は次のように計算します。
譲渡所得=収入金額 – (取得費 + 譲渡費用+取得費加算)
マンションの売却で考えると、取得費はマンションの購入代金や仲介手数料などで、譲渡費用は売却時にかかった仲介手数料などの費用となります。
相続したマンションの取得費は、原則として被相続人がそのマンションを買ったときの取得費と取得時期を引き継ぎます。
建物部分は所有期間中の減価償却費相当額を差し引いて計算します。
相続税評価額をそのまま取得費にするわけではありません。
取得費が分からない場合は売却代金の5%とすることができます。
また、相続税が課税された人が、相続税の申告期限の翌日から3年以内に売却した場合には、その財産に対応する相続税額を取得費に加算できる「取得費加算の特例」があります(全額ではありません)。
出典:国税庁タックスアンサーNo.3270・No.3261・No.3267
取得費加算の特例の詳しい解説は、相続税の取得費加算の特例をわかりやすく徹底解説を参照してください。
譲渡所得の計算方法の全体像は、土地建物を売ったときの税金(譲渡所得)の計算方法を徹底解説|相続不動産の売却にも対応をご参照ください。
なお、相続した空き家を売ったときの3,000万円特別控除(空き家特例)は、区分所有建物登記がされている建物が対象外ですので、分譲マンションには使えません(国税庁タックスアンサーNo.3306)。
詳しくは相続した空き家を売ったときの3,000万円特別控除(空き家特例)を徹底解説をご参照ください。
相続人自身がそのマンションに住んでいて売る場合には、マイホーム(居住用財産)を売却したときの3,000万円特別控除を徹底解説の適用を検討します。
相続したマンションの名義変更(相続登記)は3年以内
令和6年4月1日から相続登記が義務化され、マンションを含む不動産を相続で取得したことを知った日から3年以内に相続登記をしなければなりません。
正当な理由がないのに登記をしないと、10万円以下の過料が科される可能性があります。
令和6年4月1日より前に相続した不動産で登記がまだのものも対象です。
この場合は、相続で取得したことを知った日と令和6年4月1日のいずれか遅い日から3年以内が期限です(施行前から知っていた場合は令和9年3月31日まで)。
遺産分割でマンションを取得した場合は、遺産分割の成立日から3年以内に、その内容に応じた登記が必要です。
相続登記の手続と費用は、相続登記義務化2024年4月施行!3年以内に登記しないと罰則もをご参照ください。
出典:法務省「相続登記の申請義務化に関するQ&A」(令和7年3月27日現在)・東京法務局「相続登記のQ&A」Q23
まとめ
マンションの相続税評価は、①土地(敷地利用権)と建物(区分所有権)の補正前の評価額を出す、②対象なら区分所有補正率を乗じる、③賃貸中なら貸家・貸家建付地の減額、④要件を満たせば小規模宅地等の特例、の順に進みます。
登記簿と課税明細書の読み取り、補正の対象判定、地積規模の大きな宅地や歩道状空地といった土地の個別論点で、評価額は大きく変わります。
マンションを含む相続税申告をご検討の方は、初回無料相談で評価の見通しと申告までの流れをお伝えします。
■関連記事:
>>不動産(土地・建物)にかかる相続税と手続・評価方法のわかりやすい解説
>>マンションの相続税評価の改正について【令和6年1月から適用開始】
>>マンションでも小規模宅地の特例は使える?敷地権の80%減額と実務上の注意点
>>小規模宅地等の特例をわかりやすく解説。
相続した土地にかかる相続税を最大80%減額
>>家屋(建物)の相続税評価はいくら?自用・貸家・マンション・建築中のパターン別に解説
>>貸家建付地の相続税評価をわかりやすく徹底解説!
>>相続登記義務化2024年4月施行!3年以内に登記しないと罰則も

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00