

小規模宅地等の特例とは?最大80%減額の要件・計算・落とし穴を税理士が解説


相続税の不動産の特例のなかで、いちばん重要で、いちばん間違いが多いのが小規模宅地等の特例です。
小規模宅地等の特例とは、亡くなった人が住んでいた土地、事業をしていた土地、貸していた土地について、一定の要件を満たす人が相続したときに、その土地の相続税評価額を最大80%減額できる特例です。
減額の幅が大きいぶん、要件は厳しく、複雑です。
税金のプロである税理士でも、この特例の適用を誤ることがあるくらいです。
この記事では、税金や相続の知識がまったくない方でも理解できるように、順序立てて解説します。
- 小規模宅地等の特例の対象になる土地は4区分(住んでいた土地・事業用の土地・同族会社の事業用の土地・貸していた土地)で、それぞれ限度面積と減額割合が決まっている
- 使えるかどうかは「その土地が何に使われていたか」「誰が取得するか」「申告期限までの継続と申告」の3つで決まる
- 特例を使って相続税が0円になる場合でも、申告をしなければ特例は使えない
- 土地が複数あるときは、減額割合80%の自宅より50%の貸付地を選ぶほうが有利になることがある
- 実家(亡くなった人の自宅)を相続した → 1. 住んでいた土地(誰が取得するかで要件が変わります)
- 店舗・事務所・工場や、亡くなった人の会社に貸していた土地を相続した → 2. 事業をしていた土地
- 賃貸アパート・貸駐車場を相続した → 3. 貸していた土地
- 土地が2つ以上ある → 4. 複数の土地があるとき
- 申告期限までに遺産分割がまとまらない・期限が近い → 5. 申告の手続き
小規模宅地等の特例とは?制度の概要
小規模宅地等の特例が設けられたのには、次のような背景があります。
亡くなった人が住んでいた土地や事業をしていた土地について、その全てに相続税が満額かかってしまうと、それを引き継ぐ相続人が住む土地や事業をする土地を失ってしまうかもしれません。
そのような酷な状況に追い込まないために、この特例ができました。
効果は、ずばり、引き継いだ土地にかかる相続税を劇的に抑えられることです。
土地の相続税評価額:1億円
↓ 小規模宅地等の特例(80%減額)を適用
課税価格に算入される金額:2,000万円
→ 8,000万円分の評価が下がることで、相続税は数百万円〜1,000万円以上安くなるケースも
引き継ぐ土地の価値は変わらないのに、相続税だけを劇的に抑えられるのが特徴です。
対象になる土地は、制度上は次の4区分です。
この記事では読みやすさのために「住んでいた土地」「事業をしていた土地(同族会社の分を含む)」「貸していた土地」の3つに分けて解説します。
| 区分 | 土地の使われ方 | 限度面積 | 減額割合 | 具体例 |
|---|---|---|---|---|
| 特定居住用宅地等 | 亡くなった人(または生計を一にする親族)が住んでいた土地 | 330㎡ | 80% | 親の自宅、二世帯住宅 |
| 特定事業用宅地等 | 亡くなった人(または生計を一にする親族)が事業に使っていた土地 | 400㎡ | 80% | 店舗、事務所、工場 |
| 特定同族会社事業用宅地等 | 亡くなった人の同族会社が事業(貸付事業を除く)に使っていた土地 | 400㎡ | 80% | 同族会社の本社・工場の敷地 |
| 貸付事業用宅地等 | 亡くなった人(または生計を一にする親族)が貸していた土地 | 200㎡ | 50% | 賃貸アパート、貸駐車場 |
【根拠条文】
租税特別措置法第69条の4(小規模宅地等についての相続税の課税価格の計算の特例)
国税庁タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(令和8年4月1日現在法令等)
なお、この特例は減額前の土地の相続税評価額に減額割合を掛けて計算します。
減額前の評価額の求め方(路線価方式・倍率方式、地積、各種補正)は「相続税の土地評価」で解説しています。
1. 住んでいた土地(特定居住用宅地等)
特定居住用宅地等とは、亡くなった人が住んでいた宅地で、配偶者または一定の条件を満たす親族が取得した部分のことをいいます。
特定居住用宅地等を理解するには、順序立てて考えることが一番の近道です。
全部で3ステップあります。
まずは、概要を図で確認しましょう。

ステップ1:亡くなったときの利用状況要件
大前提として、特定居住用宅地等の対象となるのは、亡くなった人、または亡くなった人と生計を一にする親族が住んでいた土地でなければなりません。
このステップ1を満たさない限り、ステップ2には進めません。
■ア 亡くなった人が住んでいた土地
「亡くなった人が住んでいたかどうか」に迷うことなどないと感じるかもしれませんが、意外と判断に迷うケースがあります。
まず第一に、亡くなった人が老人ホームに入居していたケースです。
私の肌感覚では、亡くなった人が生前に老人ホームに入居していたケースは半分くらいあるのではないかと思います。
老人ホームに入居していた場合でも、亡くなった人が要介護認定または要支援認定を受けて入所していたこと、そしてもともとの自宅を事業に使ったり、亡くなった人等以外の人の住まいとして貸したりしていないことという要件を満たせば、もともと住んでいた土地を「亡くなった人が住んでいた土地」として扱えます。
詳しくは「老人ホーム入居でも小規模宅地の特例は使える?要件と適用パターン」をご覧ください。
また、亡くなった人が住んでいた土地の上の建物は、必ずしも亡くなった人が所有している必要はありません。
建物の所有者が親族であれば、特定居住用宅地等に該当します(「被相続人の建物でなくても特例は適用可能か」)。
建て替えの途中で相続が起きた場合は「建築中(建替え中)の場合」、同じ敷地に建物が2つある場合は「2つの建物がある場合の適用面積」で解説しています。
■イ 生計一親族が住んでいた土地
生計一親族とは、簡単に言うと、亡くなった人と同じ財布で生活していた親族をいいます。
亡くなった人と同居していた親族は、上記アの「亡くなった人が住んでいた土地」で判定しますので、この規定で考えるべきは「亡くなった人と別居していた親族が住んでいた土地」です。
考えられるパターンは、親は東京に住んでいて、その息子が大阪の大学に行くために親所有のマンションの1室に住み、親からの仕送りで生活していた場合です。
このとき親が亡くなれば、息子が住んでいた大阪のマンションの敷地は特定居住用宅地等に該当します。
生計一親族の判定は「生計を一にする親族とは?」で詳しく解説しています。
ステップ2:取得者要件

ステップ1により、亡くなった人またはその生計一親族が住んでいた土地に該当した場合には、次のステップに進めます。
ステップ2で判断すべきポイントは、「その土地の取得者が誰か」です。
■ア 亡くなった人が住んでいた土地
要件を満たす取得者は、「配偶者、同居親族、家なき子」の3者のみです。
・配偶者:亡くなった人の夫または妻が該当します。
内縁の妻など婚姻関係のない人は該当しません。
配偶者には取得者としての要件はありません(ただし、ステップ1の利用状況要件と、後述の申告は必要です)。
配偶者が土地そのものではなく配偶者居住権を取得する場合の扱いは「配偶者居住権との関係」で解説しています。
・同居親族:亡くなった人と同じ家に住んでいた親族が該当します。
「住民票を親の自宅に移しておけば同居扱いになる」という誤解は非常に多いですが、形式的に住民票を移しただけでは同居親族には該当しません。
税務署は実態で判断します。
実際にその自宅で生活していたかどうかが重要です。
親の介護のために親の自宅に住み始めた場合も注意が必要です。
元の自宅に配偶者や子どもが住んでいれば、生活の本拠はそちらと判断される可能性があり、一時的に居所が親の自宅になっただけでは同居親族に該当しないケースがあります。
実務でよく迷うケースは「これって同居親族?パターン別に徹底解説」に、二世帯住宅の論点(区分登記があると使えない場合があります)は「同居親族と二世帯住宅をパターン別に徹底解説」にまとめています。
・家なき子:簡単に言えば「第三者所有の建物に賃貸暮らししている人」です。
この家なき子は要件が複雑怪奇です。
なるべくわかりやすく解説しますので、お付き合いください。
次の6つの要件をすべて満たした場合に、家なき子として特例が使えます。
① 居住制限納税義務者または非居住制限納税義務者のうち、日本国籍を有しない人ではないこと
② 亡くなった人に配偶者がいないこと
③ 相続開始の直前に、亡くなった人の自宅に同居していた法定相続人がいないこと
④ 相続開始前3年以内に、自分・自分の配偶者・3親等内の親族・自分と特別の関係にある法人が所有する家屋(日本国内)に住んだことがないこと
⑤ 相続開始のときに住んでいる家屋を、過去に自分が所有していたことがないこと
⑥ その土地を相続税の申告期限まで持ち続けること(ステップ3の継続要件)
④があるので「家なき子」と呼ばれています。
③の「法定相続人」については「基礎控除と法定相続人」を参照してください。
具体例は「家なき子(特定居住用宅地等)を徹底解説」と「平成30年税制改正・家なき子特例」で挙げています。
■イ 生計一親族が住んでいた土地
生計一親族が住んでいた土地で要件を満たす取得者は、その「生計一親族」と「亡くなった人の配偶者」です。
生計一親族は当然ですが、間違いやすいのは配偶者です。
そこに住んでもいない配偶者が取得しても特定居住用宅地等に該当します。
意外に盲点ですので気をつけましょう。
ステップ3:申告期限までの継続要件

ステップ3はそこまで難しくありません。
取得した土地を相続税の申告期限まで持ち続け、同居親族・生計一親族はさらに住み続ける必要があるということです。
配偶者にはこの要件がないのがポイントです。
なお、新型コロナウイルスや自然災害等の影響で申告期限が延長された場合には、その延長された期限まで継続要件も延びますので注意が必要です。
ステップ1〜3をまとめると次の表になります。
特定居住用宅地等:誰が取得すると、どの要件がかかるか
| 相続前にその土地に住んでいた人 | 取得者 | 申告期限まで住み続ける | 申告期限まで持ち続ける | そのほかの要件 |
|---|---|---|---|---|
| 亡くなった人 | 配偶者 | 不要 | 不要 | 取得者ごとの要件なし |
| 亡くなった人 | 同居していた親族 | 必要 | 必要 | — |
| 亡くなった人 | 家なき子 | 不要 | 必要 | 上の6要件をすべて満たすこと |
| 生計を一にしていた親族 | 配偶者 | 不要 | 不要 | 取得者ごとの要件なし |
| 生計を一にしていた親族 | その生計一親族 | 必要 | 必要 | — |
この表は取得者ごとの要件です。
どの取得者でも、ステップ1の利用状況要件と、特例を使う旨を記載した申告が前提になります。
出典:国税庁タックスアンサーNo.4124「特定居住用宅地等の要件」(令和8年4月1日現在法令等)
納税資金を確保するために申告期限前に土地を売却してしまうと、同居親族や家なき子は「持ち続ける要件」を満たせなくなり、特例が使えません。
唯一の例外は配偶者で、配偶者は申告期限前に売却しても特例を使えます。
売買契約だけを結び、引き渡しが申告期限の後であれば要件は満たしますが、所得税の申告で契約日基準を選ぶと抵触するおそれがあります(「売却したら適用できない?保有継続要件」)。
土地を相続人どうしで共有した場合は、亡くなった人の持分部分が対象で、その持分を取得した人ごとに要件を判定します。
たとえば自宅の土地を亡くなった人と長男が2分の1ずつ共有していたなら、対象になるのは亡くなった人の持分2分の1です(「共有の場合を徹底解説(居住用編)」)。
マンションの敷地部分については「マンションでも小規模宅地の特例は使える?」をご覧ください。
限度面積と減額割合・計算例
特定居住用宅地等の限度面積は330㎡、減額割合は80%です。
・土地の相続税評価額:1億円 ・地積:200㎡
限度面積:200㎡ < 330㎡ → 全面積が対象
減額される金額:1億円 × 80% = 8,000万円
課税価格に算入される金額:1億円 − 8,000万円 = 2,000万円
・土地の相続税評価額:5,000万円 ・地積:500㎡
限度面積:500㎡ > 330㎡ → 330㎡までが対象
減額される金額:5,000万円 × 330㎡/500㎡ × 80% = 2,640万円
課税価格に算入される金額:5,000万円 − 2,640万円 = 2,360万円
ここで減るのは土地の評価額であって、相続税そのものではありません。
実際に相続税がいくら減るかは、税率と他の財産で変わります。
2. 事業をしていた土地(特定事業用宅地等・特定同族会社事業用宅地等)
実務上、住んでいた土地ほど多くは出てきませんので、要点を絞って解説します。
特定事業用宅地等は、亡くなった人やその生計一親族が事業をしていた土地について、一定の要件を満たした場合に特例を適用できる土地をいいます。
事業とは、所得税における事業所得となるような事業です。
八百屋や料理屋など、俗にいう「自分の店」を持っている場合をイメージするとわかりやすいと思います。
限度面積は400㎡、減額割合は80%です。
注意点は、亡くなった人のやっていた事業と同じ事業を、申告期限まで継続する必要があることです。
相続後に別の事業に変えた場合は「事業用宅地等を転業した場合」を参照してください。
また、相続開始前3年以内に新たに事業に使い始めた土地は原則として対象外です(その事業に使う減価償却資産の価額が土地の価額の15%以上なら対象)。
詳細は「特定事業用宅地等の要件と計算」と「事業規模によっては適用不可?」にまとめています。
特定事業用宅地等の兄弟分として、特定同族会社事業用宅地等という区分があります。
亡くなった人と親族等で発行済株式の50%超を持つ会社(特定同族会社)の事業の敷地にも特例が使える、というものです。
ただし、その会社の事業が不動産貸付業・駐車場業・自転車駐車場業・準事業の場合は対象外で、取得した人が申告期限においてその会社の役員であることが必要です。
詳しくは「特定同族会社事業用宅地等を徹底解説」で解説しています。
特定事業用宅地等・特定同族会社事業用宅地等:取得者の要件
| 区分 | 事業を引き継ぐ・続ける | 申告期限まで持ち続ける | そのほかの要件 |
|---|---|---|---|
| 亡くなった人の事業 (特定事業用宅地等) |
その事業を申告期限までに引き継ぎ、申告期限までその事業を営む | 必要 | 相続開始前3年以内に新たに事業に使い始めた土地は原則対象外(減価償却資産の価額が土地の価額の15%以上なら対象) |
| 生計を一にする親族の事業 (特定事業用宅地等) |
相続開始前から申告期限までその事業を営む | 必要 | 同上 |
| 同族会社の事業 (特定同族会社事業用宅地等) |
相続開始の直前から申告期限まで、その会社が事業(貸付事業を除く)に使い続ける | 必要 | 申告期限においてその会社の役員であること |
出典:国税庁タックスアンサーNo.4124「特定事業用宅地等の要件」「特定同族会社事業用宅地等の要件」(令和8年4月1日現在法令等)
3. 貸していた土地(貸付事業用宅地等)
亡くなった人やその生計一親族が貸付をしていた土地にも、特例が使えます。
貸付事業用宅地等といいます。
限度面積は200㎡、減額割合は50%と、他の区分より小さめです。
代表的なのは、賃貸アパートの敷地や貸駐車場です。
→ 特例適用で2,500万円減額(5,000万円×50%)
→ 課税価格に算入される金額:2,500万円
貸駐車場はアスファルト舗装などの構築物があることが前提で、いわゆる青空駐車場は対象になりません(「貸付駐車場の微妙なケース」「自家用駐車場も特例対象になる?」)。
貸付事業用宅地等で論点になるのが、「相当の対価」で貸しているかという点です。
親族に相場より低額で貸していた土地は、特例が使えない可能性があります(「「相当の対価」について徹底的に解説」)。
次に、賃貸アパートに空室がある場合も、税務署と争いになることが多い論点です。
亡くなったときに空室であっても、募集を続けていて、ある程度短い期間で次の入居者が決まったのなら、貸付事業用宅地等に該当するものとして考えて問題ないでしょう。
数年空いたままの部屋は難しくなります(「空室がある場合の貸家建付地評価と小規模宅地の特例」)。
なお、貸している土地の減額前の評価額は「貸家建付地の相続税評価」で求めます。
貸付事業用宅地等は、平成30年度に大きな改正がありました。
この特例を使った過度の租税回避を防ぐため、相続開始前3年以内に新たに貸し始めた土地は、原則として貸付事業用宅地等に該当しなくなりました。
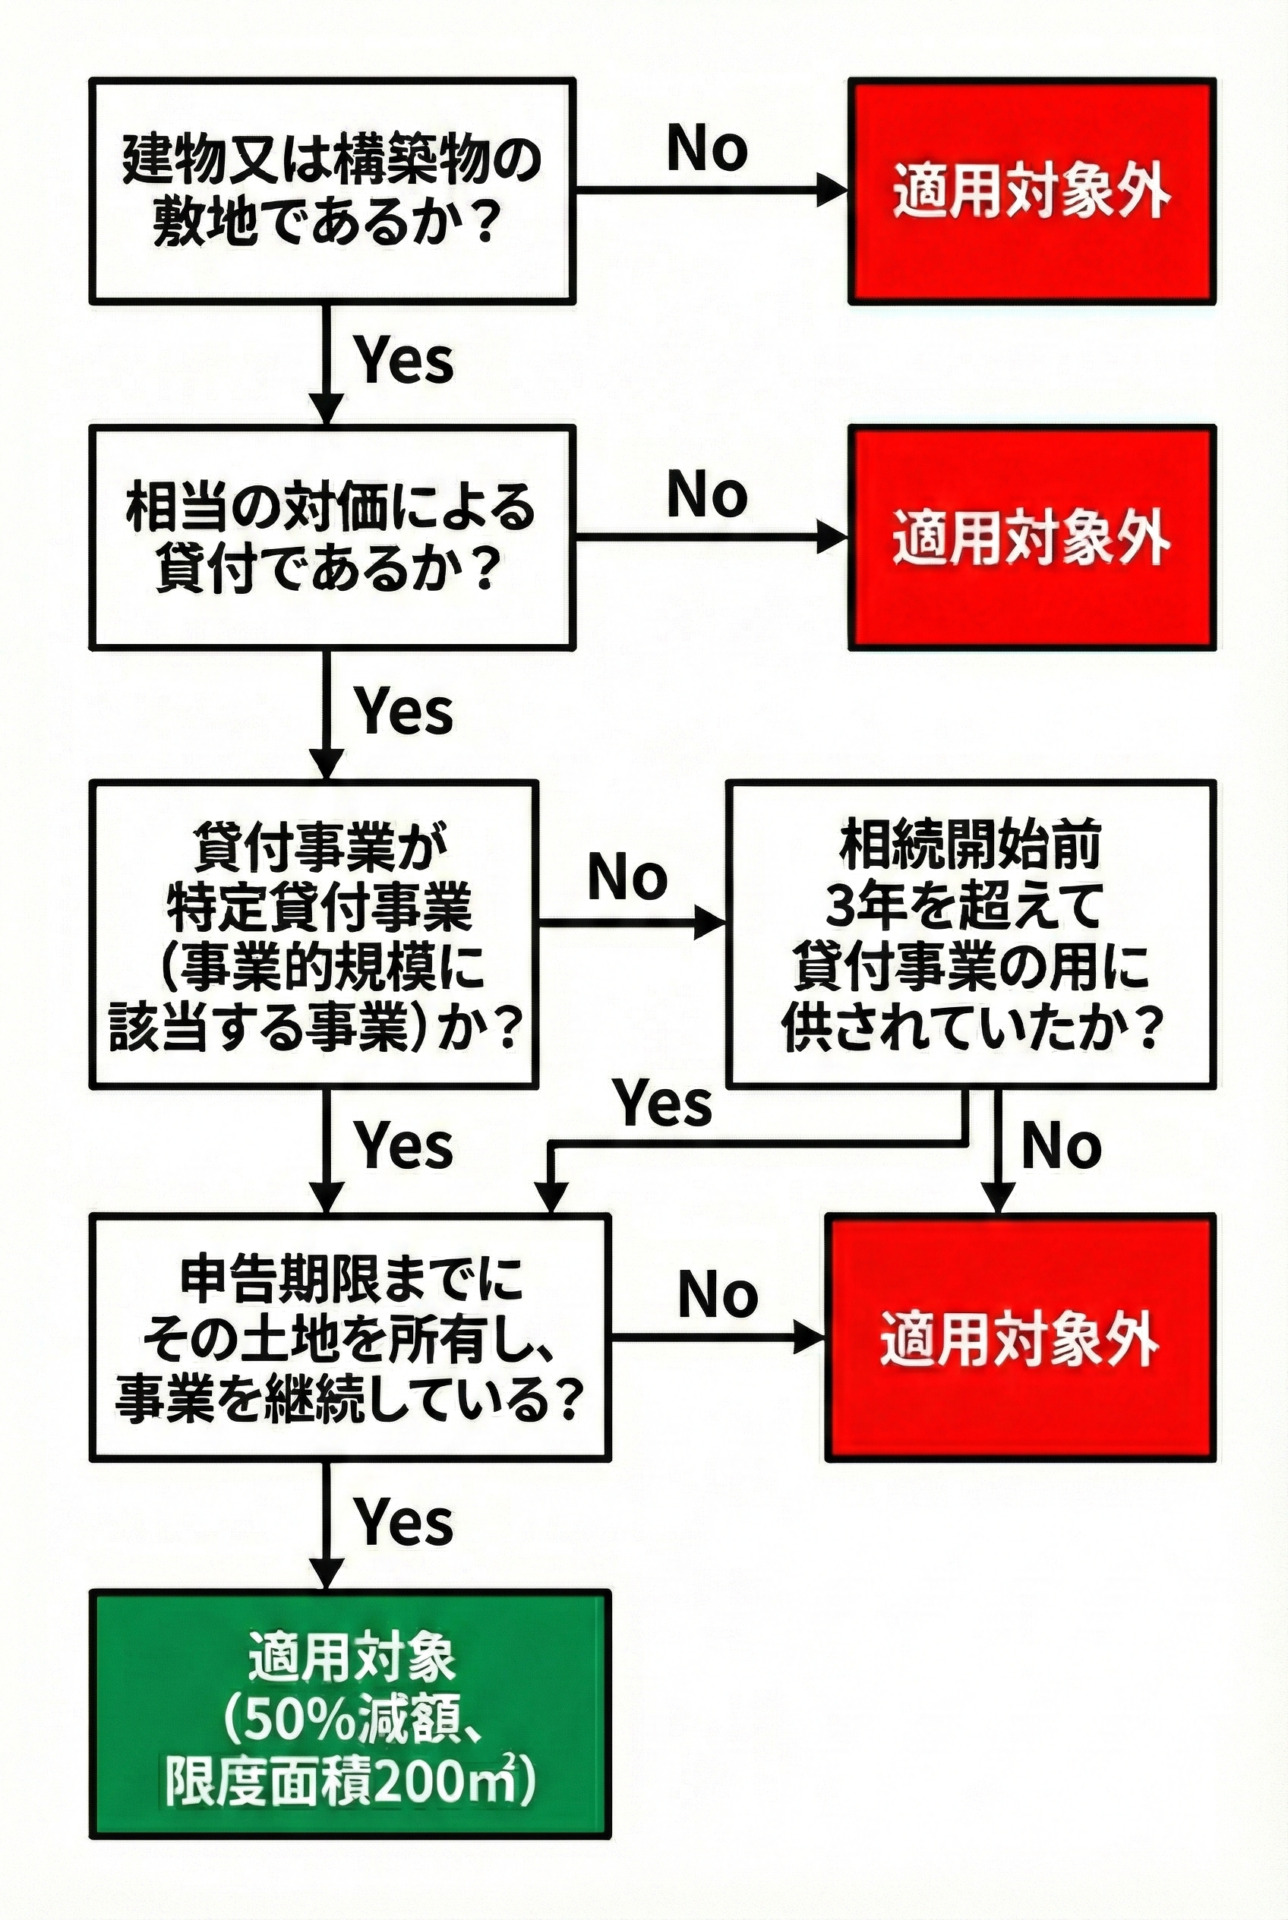
ただし、亡くなった人等が相続開始の日まで3年を超えて引き続き特定貸付事業(貸付事業のうち準事業以外のもの)を行っていた場合には、その特定貸付事業に使っていた土地は3年以内貸付宅地等に該当せず、特例の対象になります。
ここでいう準事業とは、事業と称するに至らない不動産の貸付けその他これに類する行為で、相当の対価を得て継続的に行うものをいいます。
つまり、単に3年を超えて貸していれば足りるわけではなく、その貸付けが準事業にとどまらない規模である必要があります。
生前に相続時精算課税の贈与で受け取った土地は、相続や遺贈で取得した土地ではないため対象外です(「贈与との関係を徹底解説」「相続時精算課税制度とは」)。
生前にできる準備は「貸付事業用の特例を受けるために生前にすべきこと」にまとめています。
要件については若干複雑ですので、下記のフローチャートでご確認ください。
貸付事業用宅地等:取得者の要件
| 区分 | 貸付事業を引き継ぐ・続ける | 申告期限まで持ち続ける | そのほかの要件 |
|---|---|---|---|
| 亡くなった人の貸付事業 | その貸付事業を申告期限までに引き継ぎ、申告期限まで貸付事業を行う | 必要 | 相続開始前3年以内に新たに貸し始めた土地は原則対象外(3年を超えて特定貸付事業を続けていた人の土地は除く) |
| 生計を一にする親族の貸付事業 | 相続開始前から申告期限まで貸付事業を行う | 必要 | 同上 |
出典:国税庁タックスアンサーNo.4124「貸付事業用宅地等の要件」注1・注2(令和8年4月1日現在法令等)
詳しくは「貸付事業用宅地等とは?50%減額の要件」をご覧ください。
4. 複数の土地があるとき(限度面積の併用と有利選択)
土地が2つ以上あるときは、どの土地にどれだけ特例を使うかを選びます。
ここが、税理士によって結果が変わりやすいところです。
特定居住用宅地等と特定事業用宅地等(特定同族会社事業用宅地等を含む)は完全併用ができ、最大で330㎡+400㎡=730㎡まで特例を適用できます。
貸付事業用宅地等を含める場合は、次の算式で限度面積を計算します。
特定居住用宅地等の面積 × 200/330 + 特定事業用宅地等・特定同族会社事業用宅地等の面積 × 200/400 + 貸付事業用宅地等の面積 ≦ 200㎡
① 自宅:165㎡ × 200/330 = 100㎡(貸付用に換算した面積)
② 貸駐車場:100㎡
①+② = 200㎡ ≦ 200㎡ → 両方の土地に特例を適用できます
自宅が330㎡あって全部に80%減額を使うと、換算面積が200㎡に達するため、貸駐車場には使えません。
減額割合が80%の自宅を優先すればよい、とは限りません。
次の例で確認してください。
前提:同じ子が両方の土地を取得し、それぞれの要件を満たす。土地の評価減だけを比べる。
・自宅(特定居住用):330㎡、減額前の評価額 4,000万円
・貸付地(貸付事業用):200㎡、減額前の評価額 8,000万円(貸家建付地としての評価を済ませた後の金額)
<自宅を選ぶ>
減額:4,000万円 × 80% = 3,200万円
2つの土地の適用後の評価額:800万円 + 8,000万円 = 8,800万円
(自宅330㎡で換算面積が200㎡に達するため、貸付地には使えない)
<貸付地を選ぶ>
減額:8,000万円 × 50% = 4,000万円
2つの土地の適用後の評価額:4,000万円 + 4,000万円 = 8,000万円
(貸付地200㎡で限度に達するため、自宅には使えない)
→ 貸付地を選ぶほうが、評価額で800万円有利になります。
差の800万円は評価額の差であり、税額の差ではありません。
税額の差はこれに税率を掛けた金額になります。
判断の目安は、「限度面積に換算した1㎡あたりの減額額」です。
上の例では、自宅は 4,000万円÷330㎡×80%×(330/200)≒ 約16万円、貸付地は 8,000万円÷200㎡×50% = 20万円で、貸付地のほうが大きくなります。
実際には自宅と貸付地に面積を配分する組み合わせや、取得者ごとの税額軽減、二次相続まで考える必要があります。
詳しくは「限度面積と有利選択について徹底解説」をご覧ください。
5. 申告の手続き(必要書類・分割がまとまらないとき・期限後)
小規模宅地等の特例は、特例を使った結果、相続税が0円になる場合でも、相続税の申告が必要です。
申告をしなければ特例は使えません。
後日、税務署から「特例なしの本来の相続税」に延滞税や無申告加算税を加えて請求される可能性があります(「相続税のペナルティ|加算税・延滞税」)。
必要な書類
相続税申告書に、次の書類を添付します。
・被相続人の全ての相続人を明らかにする戸籍の謄本、または法定相続情報一覧図(図形式のもの)
・遺言書の写し、または遺産分割協議書の写し(協議書には相続人全員の印鑑証明書を添付)
・小規模宅地等に係る計算の明細書(申告書第11・11の2表の付表1)
| ケース | 追加で必要な書類 |
|---|---|
| 家なき子の場合 | 相続開始前3年以内に住んでいた家屋の登記事項証明書、賃貸借契約書など |
| 老人ホーム入居の場合 | 要介護認定等を受けていたことが分かる書類(介護保険の被保険者証の写しなど)、入居契約書など |
| 特定同族会社の場合 | 株主名簿、法人の登記事項証明書など |
特例の対象になり得る土地を取得した相続人が2人以上いるときは、どの土地に特例を使うかについて全員の同意が必要です。
遺産分割協議書の作り方は「遺産分割協議書の書き方」、書類の全体は「小規模宅地の特例の適用を受けるのに必要な添付書類」にまとめています。
出典:国税庁タックスアンサーNo.4124「適用を受けるための手続」(令和8年4月1日現在法令等)
申告期限までに遺産分割がまとまらないとき
申告期限までに分割がまとまらない場合は、各相続人が法定相続分で取得したものとして申告・納税します。
この当初の申告では、小規模宅地等の特例と配偶者の税額軽減は使えません。
ただし、申告書に「申告期限後3年以内の分割見込書」を添付しておき、申告期限から3年以内に分割できれば、分割があったことを知った日の翌日から4か月以内に更正の請求をすることで、特例を適用して納め過ぎた税金を取り戻せます。
未分割申告の進め方は「申告期限までに遺産分割が決まらない場合の未分割申告」、見込書の書き方(3年以内に分割できないやむを得ない事情がある場合の扱いを含む)は「「申告期限後3年以内の分割見込書」の書き方」で解説しています。
出典:国税庁タックスアンサーNo.4208(令和8年4月1日現在法令等)
申告期限を過ぎてしまったとき
この特例には「期限内に申告すること」自体は要件になっていません。
期限後申告でも適用できるケースはありますが、遺産分割の状況などによっては使えないケースもあります(「期限後申告の場合を事例別に徹底解説」)。
申告後に誤りに気づいた場合に更正の請求ができるかどうかは「更正の請求ができるパターンとできないパターン」にまとめています。
小規模宅地等の特例のよくある質問(Q&A)
Q. 同居していた子と別居の子で自宅を分けて相続した場合は?
A. 取得した人ごとに判定します。
同居していた子が取得した部分は、申告期限まで住み続け・持ち続ける要件を満たせば80%減額できます。
別居の子が取得した部分は、家なき子の要件に「相続開始の直前にその家に同居していた相続人がいないこと」が含まれるため、同居の子がいるこのケースでは原則として適用できません。
Q. 配偶者の税額軽減と一緒に使えますか?
A. 使えます。
配偶者の税額軽減は別の制度なので、それぞれの要件を満たせば両方を適用できます(「配偶者の税額軽減(配偶者控除)」)。
ただし、申告期限までに遺産分割がまとまっていないと、当初の申告ではどちらも適用できません。
分割見込書を添付して申告し、3年以内に分割すれば、更正の請求で適用できます。
Q. 申告した後で、別の土地に特例を使い直せますか?
A. 原則としてできません。
当初の申告で特例を使う土地を選んで申告した場合、その申告に誤りがなければ、後から「もっと有利な土地があった」という理由で選び直す更正の請求は認められません。
評価額の計算ミスなど誤りの訂正や、未分割だった土地を分割した後の更正の請求とは別の話です。
だからこそ、どの土地に使うかは申告前に決め切る必要があります。
出典:国税庁質疑応答事例「遺留分減殺に伴う修正申告及び更正の請求における小規模宅地等の選択替えの可否」、国税庁タックスアンサーNo.4208(令和8年4月1日現在法令等)
まとめ:小規模宅地等の特例は間違えが許されない
小規模宅地等の特例は節税効果が大きく、積極的に活用したい制度です。
実務でもよく質問を受けるので、それだけ知名度と関心が高いのでしょう。
ただし、この特例は間違えが許されません。
財産の評価を間違えた場合は更正の請求で是正できますが、当初申告で選んだ土地を、後から有利な土地に選び直すことは原則としてできません。
「もっと有利に使えたのに」と申告後に気づいても手遅れになる、という意味で怖い特例です。
近年の改正で、税法の裏をかくような手法はできなくなっています。
計画的に相続税対策を進めることが重要です。
当事務所は年間300件以上の相続税申告を行っており、税務調査率は0.5%未満です。
相続税申告の依頼をご検討の方は、土地の利用状況(住んでいた・事業に使っていた・貸していた)と、誰が取得する予定かをお聞かせください。
特例の適用と土地評価を含めた申告について、初回は無料でご相談いただけます。
「うちのケースで特例が使えるか知りたい」「どのくらい節税できるかシミュレーションしてほしい」——そんなお悩みがあれば、ぜひ一度ご相談ください。
資料が揃っていなくても構いません。
分かる範囲で整理してお持ちください。

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00