

【令和8年(2026年)最新】相続税申告の必要書類一覧|ダウンロード可能
- 相続税申告の必要書類は戸籍関係・相続財産・債務・その他の4種類に分類される
- 最初に取得すべきは戸籍謄本等の身分関係書類で各種手続きに必須
- 金融機関の残高証明書や生命保険の支払通知書は発行に時間がかかる
- 必要書類の収集には、実務上の目安で1ヶ月前後かかる
- 効率的な収集のコツは順序立てて書類を集めること
- 税務署に出すのは戸籍謄本等とマイナンバーの本人確認書類が中心。財産の資料の多くは計算の根拠として手元で使い、特例を使うと印鑑証明書などが追加になる
相続税申告の手続きで最初にやるべき作業は必要資料の収集です。
必要書類を適切に把握し、要領よく資料収集を進めることが相続税申告を成功させる大きなカギとなります。
最初の手続きである必要書類の収集に時間がかかってしまうと、最悪、申告期限に間に合わないケースもありえます。申告期限に間に合わせるためにも限られた時間の中で、できるだけ要領よく、効率的に資料の収集をしなければなりません。
この記事では、相続税申告で必要となる資料について、「どのような手順で資料を収集すべきか」「具体的にどんな資料が必要なのか」、わかりやすく網羅的に解説します。
| 区分 | 主な書類と扱い |
|---|---|
| ①収集用 (財産・債務を調べる) |
残高証明書、通帳、固定資産税の課税明細書、登記事項証明書、保険金の支払通知書、借入金の残高証明書、葬儀費用の領収書など。 相続税の計算と申告書の明細を作る根拠で、税務署には原則として提出しません。 |
| ②税務署提出用 (全員) |
相続人を明らかにする戸籍謄本(又は図形式の法定相続情報一覧図の写し)と、マイナンバーの本人確認書類の写し(e-Taxで申告する場合は不要)。 遺言書や遺産分割協議書がある場合は、その写しも提出します(遺産分割が済んでいなくても、申告期限までの申告は必要です)。 |
| ③条件付き (特例・該当者のみ) |
遺産分割協議書で分けた財産に配偶者の税額軽減や小規模宅地等の特例を使う場合の、相続人全員の印鑑証明書(原本)、未分割で申告する場合の「申告期限後3年以内の分割見込書」、相続時精算課税の適用者がいる場合の戸籍の附票の写し、小規模宅地等の区分ごとの書類、延納・物納の申請書類など。 |
動画で知りたい人は下記YouTubeから、テキストで確認したい人はこのままスクロールして一番最後までお読みください!
▶相続税に強い税理士の選び方は、【現役税理士による】相続税に強い税理士の選び方を徹底解説で詳しく解説しています。
相続税申告の必要資料・添付書類まとめ【種類ごとに分けて解説】
相続税の申告に必要な書類は、種類ごとに大きく分けると下記の4種類となります。
②相続財産に関する書類
③債務に関する書類
④その他の書類
①戸籍関係に関する書類
- 被相続人の連続戸籍
- 被相続人の住民票の除票
- 被相続人の戸籍の附票
- 相続人全員の戸籍謄本
- 相続人全員のマイナンバーカード
- 相続人全員の印鑑証明書
※相続人全員の印鑑証明書は、遺産分割協議書で遺産を分け、配偶者の税額軽減や小規模宅地等の特例などを使う場合に、協議書に押印したものの原本を税務署に提出します(国税庁「相続税の申告のためのチェックシート」注4)。
それ以外の資料はコピーで結構です。
※図形式の法定相続情報一覧図の写し(子が実子か養子かが分かるように記載されたもの)を提出する場合は、「被相続人の戸籍謄本等」と「相続人全員の戸籍謄本」は不要です。
被相続人に養子がいる場合は、その養子の戸籍謄本又は抄本もあわせて提出します。
法定相続情報一覧図についての詳しい解説は、【相続手続きが簡単に!】法定相続情報一覧図の書き方・必要書類・取得方法をご参照ください。
具体的な取得先、取得費用、留意点は下記をご参照ください。
| 書類名 | 内容 | 取得先 | 取得費用 | 留意点 |
| 被相続人の連続戸籍 | 被相続人の出生時から死亡時までの戸籍謄本、改製原戸籍謄本、除籍謄本 |
本籍地の役所 | 戸籍謄本:450円/1部 除籍謄本及び改製原戸籍謄本:750円/1部 |
相続税申告書の添付書類、相続財産の名義変更の際に必ず必要となります。 また、相続税申告必要資料(残高証明書等)を取得する場合にも必要となりますので、一番最初に取得すべき書類となります。 転籍や婚姻などをされている場合、転籍前や婚姻前の本籍地所在地の市区町村で、除籍謄本や改製原戸籍を取得しなければなりません。 相続開始の日から10日を経過した日以後に作成されたものを取得してください。 |
| 被相続人の住民票の除票 | 被相続人の最後の住所地、死亡日、死亡した旨が記載されている書類 |
住所地の役所 | 200円~400円 (自治体より異なる) |
住民票の除票とは、死亡したときに死亡時の住所地で作成されるものです。 ※ 本籍地の記載があるもの |
| 被相続人の戸籍の附票 | 被相続人の歴代の住所地が記載されている書類 |
本籍地の役所 | 200円~400円 (自治体より異なる) |
相続開始の日以後に作成されたものを取得してください。 相続時精算課税適用者がいる場合、老人ホーム入所で小規模宅地の特例の適用受ける場合に必要 |
| 相続人全員の戸籍謄本 | 相続人の家族関係が記載されている書類 |
本籍地の役所 | 450円/1部 | 相続人の出生時からは不要で現在のもののみで構いません。 被相続人の最後の戸籍に相続人が含まれている場合には不要 相続開始の日から10日を経過した日以後に作成されたものを取得してください。 |
| 相続人全員のマイナンバーカードの両面コピー | 相続税申告書にマイナンバーを記載する必要があるため必要な書類 |
自宅 | 無料 | マイナンバーカードがない場合には、下記①及び②の書類を両方ともご準備ください。 ① マイナンバーが記載された住民票 (通知カードの名前・住所が住民票と一致している場合には通知カードでも可) ② 運転免許証の写し、パスポートの写し、身体障害者手帳の写し、在留カードの写し等のいずれか一つ |
| 相続人全員の 印鑑証明書 |
登録された印鑑が本物であることを証明する書類 |
住所地の役所 | 200円~300円 (自治体より異なる) |
遺産分割協議書は印鑑証明書の実印で押印する必要があります。 |
戸籍の広域交付で取れる戸籍・取れない戸籍
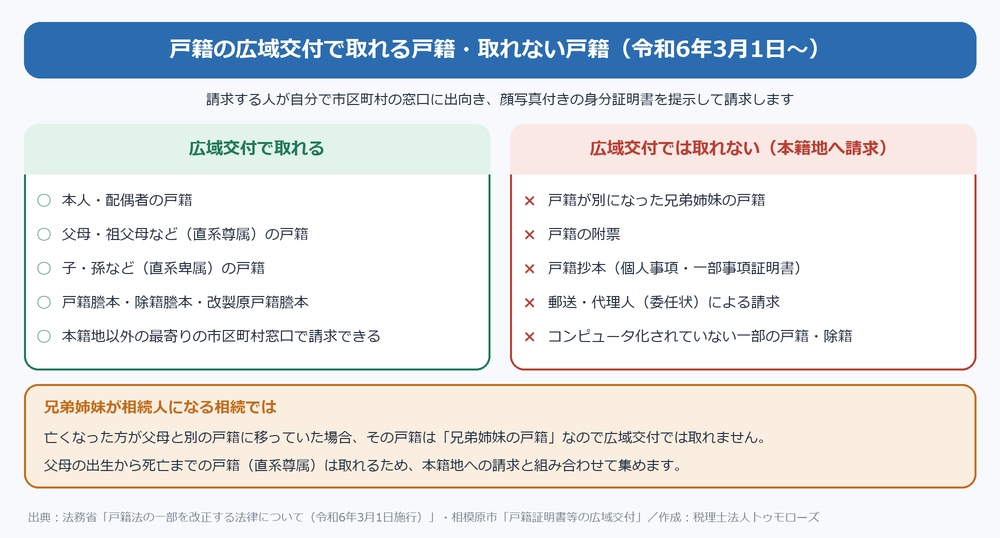
令和6年3月1日から、戸籍の広域交付制度が始まりました。
本籍地が遠くても、最寄りの市区町村の窓口で、本籍地以外の戸籍謄本・除籍謄本・改製原戸籍謄本をまとめて請求できます。
被相続人の出生から死亡までの戸籍を集める作業は、この制度でかなり楽になりました。
ただし、請求できるのは本人・配偶者・直系尊属(父母・祖父母など)・直系卑属(子・孫など)の戸籍に限られます。
請求する人が自分で窓口に出向き、顔写真付きの身分証明書を提示する必要があり、郵送や代理人による請求はできません。
戸籍の附票や戸籍抄本(個人事項証明書・一部事項証明書)、コンピュータ化されていない一部の戸籍も対象外です。
そのため、戸籍の附票は、従来どおり本籍地の役所で取得します。
特に注意したいのは、兄弟姉妹が相続人になる相続です。
亡くなった方が父母と別の戸籍に移っていた場合、兄弟姉妹から見るとその戸籍は「兄弟姉妹の戸籍」にあたるため、広域交付では取れません。
父母の出生から死亡までの戸籍は直系尊属の戸籍として広域交付で取れるので、本籍地への請求と組み合わせて集めることになります。
出典:法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」
戸籍収集の詳しい解説は、相続手続きに必要な戸籍の取り方は?必要な戸籍の範囲や取得する手順を解説!をご参照ください。
相続人の確定方法の詳しい解説は、相続人は戸籍で確認を!相続人を確定するためのマニュアルを解説をご参照ください。
また、戸籍を一通り取得したら「相続関係説明図」作成しておくと相続登記とかでも使えるので有用です。
「相続関係説明図」の詳しい解説は、相続関係説明図の作成マニュアル【エクセルテンプレートダウンロード可能】をご参照ください。
②相続財産に関する書類
1. 不動産
- 固定資産税課税明細書
- 登記簿謄本(全部事項証明書)
- 公図及び地積測量図の写し
- 住宅地図
- 賃貸借契約書
※「固定資産税課税明細書」及び「賃貸借契約書」以外の書類は、弊社にご依頼いただいた場合には1通200円~400円程度の実費のみで代理取得が可能です。
具体的な取得先、取得費用、留意点は下記をご参照ください。
| 書類名 | 取得先 | 取得費用 | 留意点 |
| 固定資産税の課税明細書 | 自宅 | 無料 | 毎年5月~6月頃に都税事務所や市役所から送られてくる通知書になります。 お亡くなりになられた年度分を準備してください。 |
| 登記簿謄本(全部事項証明書) | 法務局又は 登記情報提供サービス |
法務局:書面請求600円、オンライン請求・郵送受取520円、オンライン請求・窓口受取490円 登記情報提供サービス:同サービスの料金表で確認 (出典:法務省「登記手数料について」、2026年10月24日確認) |
登記事項証明書には、登記記録の全部を記載した全部事項証明書と、一部を記載した一部事項証明書、現在事項証明書などがありますが、取得の際には全部事項証明書をご請求お願い致します。 土地と建物の両方の取得をお願いします。 |
| 公図及び地積測量図の写し | 法務局又は 登記情報提供サービス |
法務局(地図等の証明書):書面請求500円、オンライン請求・郵送受取470円、オンライン請求・窓口受取440円 登記情報提供サービス:同サービスの料金表で確認 (出典:法務省「登記手数料について」、2026年10月24日確認) |
公図:登記所に備え付けられた、土地の大まかな位置や形状を知るための参考資料です。原則としてすべての土地に公図は存在します。
地積測量図:土地の登記簿に付随して法務局に備えられる図面で、その土地の形状、地積 (面積) と求積方法などが記されたものです。但し、地積測量図のない土地も数多く存在します。 |
| 住宅地図 | 書籍又はインターネット | 200円前後 (業者により異なる) |
住宅地図とは、戸別表示(居住者表示)がされた地図の一種であり、ゼンリンの住宅地図が有名です。 |
| 賃貸借契約書 | 自宅 | 無料 | 相続開始日より3年前~現在までの契約期間を含むすべての契約書をご用意ください。
土地の貸借 : 借地権者又は底地権者との契約書や駐車場の使用者との契約書など |
※ 令和8年2月2日から、法務局で被相続人名義の全国の不動産を一覧にした「所有不動産記録証明書」を取得できるようになりました。
手数料と注意点は、この記事の後半「被相続人の財産を一括で名寄せできる?」で解説しています。
2. 有価証券
- 残高証明書
- 配当金の支払通知書
- 取引明細、顧客勘定元帳
- 非上場株式関連書類
具体的な取得先や取得方法は下記をご参照ください。
| 書類名 | 取得先 | 取得費用 | 留意点 |
| 残高証明書 | 証券会社 信託銀行等 |
無料 | 上場株式、国債、社債、投資信託等を保管している証券会社にて、相続開始日(お亡くなりになられた日)現在の残高証明書の発行をお願いします。 また、端株(単元未満株)がある場合には、株式名簿管理人(信託銀行等)において、残高証明書の発行をお願いします。 |
| 配当金の支払通知書 | 自宅 | 無料 | 配当があった都度、発行会社から発送される書類になります。相続開始後に受ける配当金のうち一定のものは相続財産に該当します。また、端株の有無を確認する上でも参考となる資料です。 |
| 取引明細 顧客勘定元帳 |
証券会社 | 無料 | 過去5年分の銀行口座等から証券口座、証券口座から銀行口座等へ50万円を超えるような入出金がある場合にのみご用意ください。 |
| 非上場株式関連書類 | 株式発行会社 | 無料 | 過去3期分の決算書(勘定内訳書等の添付書類を含む)、税務申告書(法人税、地方税、消費税等)、登記簿謄本、定款、会社パンフレット等の写しをご用意下さい。 |
3. 現預金
- 銀行・信用金庫等の残高証明書
- 定期預金の既経過利息計算書
- 被相続人及び相続人の過去5年分の通帳・定期預金の証書
- 手許現金残高が記載されたメモ
具体的な取得先や取得方法は下記をご参照ください。
| 書類名 | 取得先 | 取得費用 | 留意点 |
| 残高証明書 | 金融機関 | 220円~880円 (金融機関により異なる) |
銀行、信用金庫、信用組合、農協等において、相続開始日(お亡くなりになられた日)現在の残高証明書の発行をお願いします。 ※ ネット銀行等の残高証明書の取得漏れのないようご注意願います。 ※ 通帳をお持ちの口座に限らず、「取引支店の全口座」分の記載依頼をお願いします。 ※ ゆうちょ銀行の場合は、かんぽ生命保険も含めて「現存照会手続き(取引口座の網羅性を確認する手続き)」をお取りいただき、発行された書類をご用意ください。 |
| 既経過利息計算書 | 金融機関 | 金融機関により異なる | 定期預金の利息計算書です。 相続開始日現在に未収となっている預金受取利息の額を知るためのものです。なお、残高証明書に経過利息の記載がある場合はこちらは必要ありません。 |
| 被相続人の通帳 定期預金の証書 |
自宅 | 無料 | 過去5年分を準備ください。 税務調査で確認されることが多い資料です。通帳等を紛失してしまった場合に、その口座の入出金が多い場合には、取引履歴の取得をお願いします。 ※ 記帳していない部分がある場合には記帳をお願いします。 ※ 相続開始時点で既に解約済みの口座についても過去5年で動きがあるものはご用意ください。 ※ 通帳に記載されていない定期預金証書の取引が多い場合には、その取引明細をご用意ください。 |
| 相続人の通帳 定期預金の証書 のコピー |
自宅 | 無料 | 過去5年分を準備ください。 被相続人と同居していた相続人(配偶者含む)や生前に被相続人から資金移動を受けた相続人がある場合にそのコピー(繰越済みのものは原本可)をご用意ください。 また、相続開始後に生命保険、死亡退職金、公租公課の還付や支払がある場合には相続開始後の通帳もご用意ください。 |
| 手許現金 | 自宅 | 無料 | 財布、タンス、金庫、銀行の貸し金庫の中にあった相続開始日(お亡くなりになられた日)現在の現金残高をご教示ください。 亡くなる前に引き出した現金も上記残高に含めて記載してください。 |
4. 生命保険
- 生命保険金支払通知書
- 生命保険権利評価額証明書
- 保険契約関係のわかる資料
- 解約返戻金のある損害保険契約
具体的な取得先や取得方法は下記をご参照ください。
| 書類名 | 取得先 | 取得費用 | 留意点 |
| 生命保険金支払通知書 | 保険会社 | 無料 | 被相続人が亡くなったことにより支払われる保険金がある場合には、この資料をご準備ください。 |
| 生命保険権利評価額証明書 | 保険会社 | 無料 | 被相続人以外が被保険者で被相続人が保険料を負担した保険契約がある場合に必要となります。 ※ 名称は保険会社により異なるため「亡くなった日時点の解約返戻金額の分かる資料」とお伝え下さい。 |
| 保険契約関係の分かる資料 | 自宅 | 無料 | 生命保険証書のコピー、契約時の書類、定期的に保険会社から送られてくる契約のしおり等、契約者、被保険者、保険金受取人などのわかる資料をご準備ください。 |
| 解約返戻金のある損害保険契約 | 保険会社 | 無料 | 掛け捨てでない火災保険、建更などの契約がある場合には、「亡くなった日時点の解約返戻金額の分かる資料」をご準備ください。 |
▶生命保険金には「500万円×法定相続人の数」の非課税枠があります。詳しくは生命保険金にかかる相続税|500万円の非課税枠・受取人・課税3パターンを税理士が解説をご参照ください。
5. 生前贈与
- 暦年課税贈与の贈与税申告書控え
- 精算課税贈与の贈与税申告書控え
- 特例贈与の贈与税申告書等の控え
- 贈与契約書
贈与税申告書控えを紛失してしまった場合には、税務署に閲覧請求をするか、相続税法49条の開示請求をしていただくことになります。
閲覧請求も開示請求も税理士にて代理が可能です。
詳しくは、生前贈与がある場合の相続税申告をご参照ください。
具体的な取得先や取得方法は下記をご参照ください。
| 書類名 | 取得先 | 取得費用 | 留意点 |
| 暦年課税贈与の贈与税申告書控え | 自宅 | 無料 | 過去七年分の贈与税申告書の控えをご準備ください(令和9年以降の相続から段階的に対象期間が延長されます)。 |
| 精算課税贈与の贈与税申告書控え | 自宅 | 無料 | 相続時精算課税制度選択届出書、過去全ての贈与税申告書の控えをご準備ください。 |
| 特例贈与の贈与税申告書等の控え | 自宅 | 無料 | 住宅取得資金、教育資金、結婚子育て資金の各種贈与があった場合には、その贈与税申告書等の控えをご準備ください。 |
| 贈与契約書 | 自宅 | 無料 | 過去の贈与契約書があればご準備ください。 |
6. その他の財産
- 自動車:自動車検査証のコピー
- 死亡退職金:退職金の支払通知書又は源泉徴収票
- ゴルフ会員権・リゾート会員権:預託金証書または証書のコピー
- 貸付金・預け金・立替金:金銭消費貸借契約書・預金通帳・返済予定表等
- 貴金属・書画骨董:写真・作品名・購入時期・購入金額等
- その他:金銭的な価値があるものの根拠資料
具体的な取得先や取得方法は下記をご参照ください。
| 書類名 | 取得先 | 取得費用 | 留意点 |
| 自動車検査証のコピー | 自宅 | 無料 | 車検証のコピー、車種、色、走行距離をご準備ください。 |
| 死亡退職金の支払通知書又は源泉徴収票 | 自宅 | 無料 | 勤務先にご依頼ください。 |
| ゴルフ会員権、リゾート会員権の証書 | 自宅 | 無料 | 預託金等の返還が可能かどうかの確認をお願いします。 |
| 金銭消費貸借契約書・預金通帳・返済予定表等 | 自宅 | 無料 | 貸付金・預け金・立替金等が相続開始時点で残っている場合にはその根拠資料をご準備ください。 |
| 貴金属・書画骨董関連資料 | 自宅 | 無料 | 写真・作品名・購入時期・購入金額等を併せてご教示ください。 |
③債務に関する書類
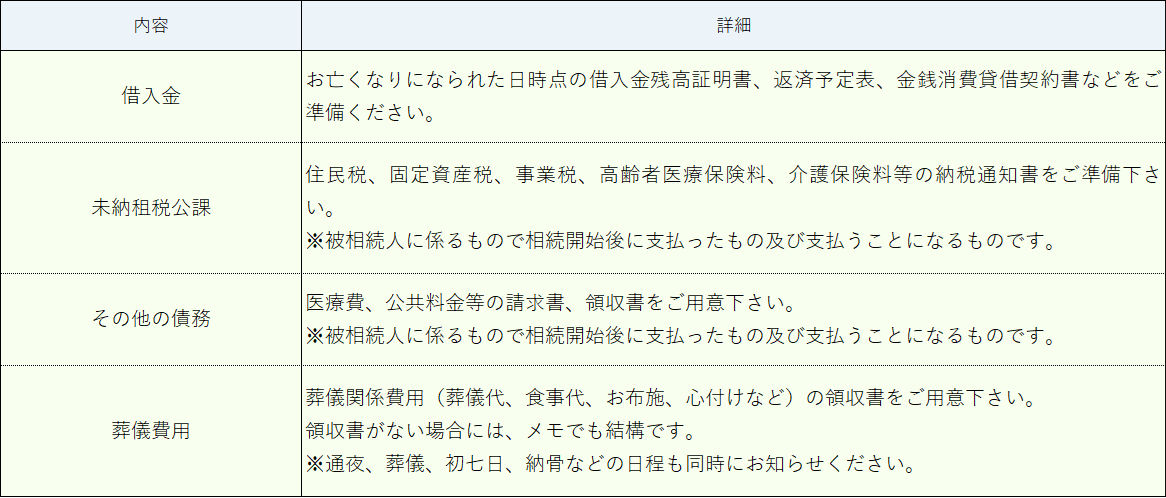
1. 債務
- 借入金:借入金残高証明書・返済予定表・金銭消費貸借契約書
- 未納租税公課:住民税・固定資産税・事業税・高齢者医療保険料・介護保険料等の領収書
- その他の債務:賃貸借契約書・医療費・公共料金等の請求書・領収書・相続開始後の通帳のコピー
2. 葬式費用
- 葬儀会社の領収書、請求書
- 火葬場に係る費用の領収書
- お布施・戒名料・心付け:金額、支払日、支払先のわかる資料(領収書がなくても構いません)
- 納骨費用の領収書
具体的な資料の内容や取得方法は下記をご参照ください。
▶債務として控除できる範囲は【相続税申告】債務控除をわかりやすく徹底解説、葬式費用として控除できる費用は相続税の葬式費用|控除できるもの・できないものを一覧で税理士が解説で詳しく解説しています。
④その他の書類(該当する場合に必要となる書類です)
- 名義財産:通帳のコピー・取引レポート等
- 配偶者財産:不動産・有価証券・預金・生命保険等の資料
- 被相続人の過去3年分の確定申告書:準確定申告書を含む
- 遺言書のコピー
- 海外財産・債務:海外居住歴・海外財産に関する資料
- 障害者手帳のコピー
- 過去の相続税申告書:被相続人(亡くなった方)が過去10年以内に相続を受け、相続税を支払った場合
- 老人ホームの入居契約書:小規模宅地等の特例の添付書類
- 要介護であったことがわかる資料:小規模宅地等の特例の添付書類
- 認知症等の医師の診断書
- 被相続人の略歴:出身地・職歴・入院歴がわかるもの
具体的な資料の内容や取得方法は下記をご参照ください。
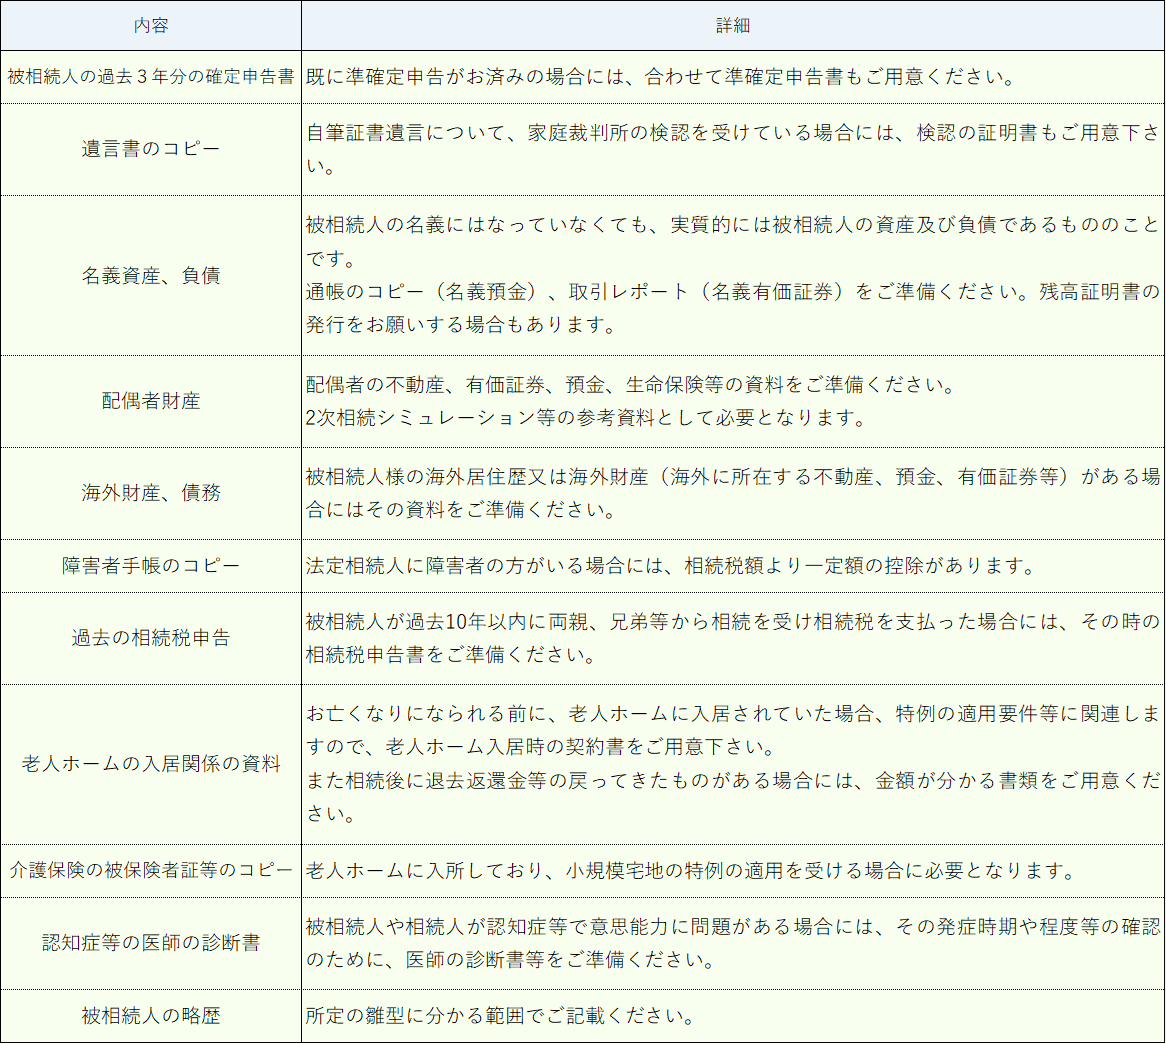
なお、配偶者の税額軽減、小規模宅地等の特例、農地の納税の猶予、延納、物納等の特例制度の適用を受ける場合には、上記の必要書類に追加して必要となる資料もあるので注意が必要です。
ちなみに、小規模宅地等の特例の適用を受けるために必要な書類については、小規模宅地の特例の適用を受けるのに必要な添付書類を徹底解説をご参照ください。
▶特例・控除や財産ごとの詳しい解説は、次の記事もあわせてご覧ください。
- 1億6千万円まで相続税がかからない!配偶者の税額軽減(配偶者控除)を解説
- 相続税の節税は二次相続で決まる! 一次相続の遺産分割と対策の重要性
- 相続税の障害者控除をわかりやすく徹底解説!
- 【準確定申告】申告期限は4カ月!提出していなかった場合のペナルティも解説!
- 小規模宅地の特例 家なき子(特定居住用宅地等)を徹底解説
- 名義預金とは?相続税の対象になる判断基準と税務調査対策を徹底解説
相続税申告の必要資料一覧【ダウンロード可能】
実際にトゥモローズでお客様にお渡ししている相続税申告必要資料一覧は下記からダウンロードが可能です。
是非資料収集にお役立てください。

相続税申告の必要書類・添付書類の効率的な取得順序と収集期間
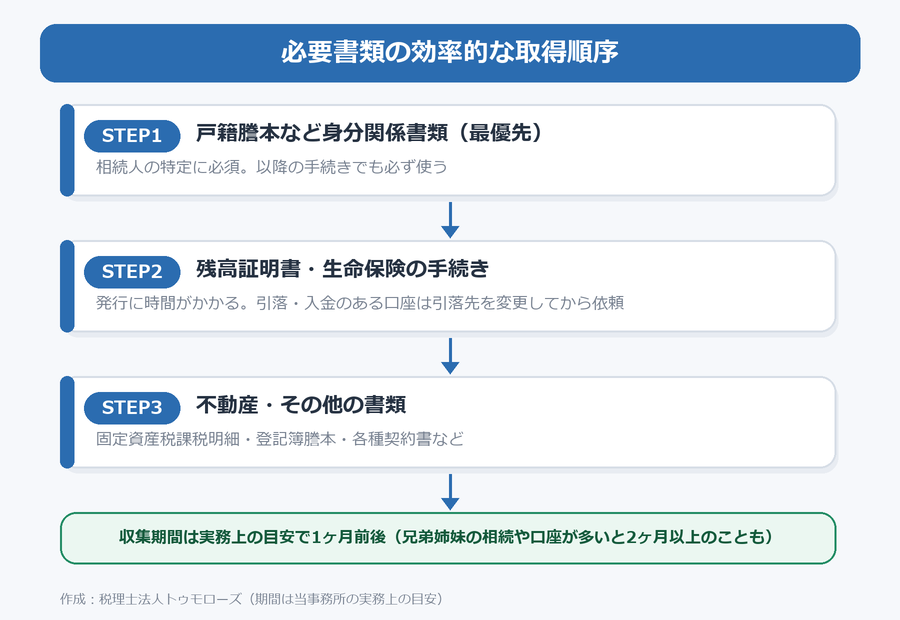
相続税申告に必要資料の効率的な取得順序と資料を集めるのにかかる期間等について、簡単に解説します。
①相続税申告に必要な書類は2種類
相続税申告に必要な書類は大きく分けて2種類あります。
「税務署に提出する書類」と「税務署に提出しない書類」です。
税務署に提出する書類
税務署に提出する書類というのは、国税庁のホームページにもまとめられている、税務署から提出を求められている資料です。
例えば、戸籍謄本や法定相続情報一覧図は、相続人を特定するために必要となります。戸籍謄本等は、相続税の基礎控除など、相続税を計算する上で必要不可欠な書類です。
なお、国税庁のホームページに列挙されている資料以外にも、税務署に提出すべき資料が複数あります。相続税を申告するときには、「どの書類を税務署に提出すべきか」をよく調べておく必要があります。
国税庁が示している提出書類と、特例を使うときに追加する書類は、このあとの「税務署に提出する添付書類と、特例ごとに追加する書類」で一覧にしています。
税務署に提出しない書類
税務署には提出しないものの、相続税を計算する上で必要となる書類です。
例えば、被相続人(亡くなった方)や相続人の通帳です。
通帳は、積極的に税務署に提出することはしないものの、生前贈与・名義財産の有無、相続開始直前に引き出した現金などを計算する上で、必ず確認すべき資料です。
②必要書類の収集順序
相続税申告の必要書類を効率よく収集するコツは、「順序立てて書類を収集すること」です。
まず、最初に取得すべきは、「戸籍謄本等の身分関係書類」です。
被相続人の出生から死亡までの戸籍を取得することにより、相続人を特定します。この戸籍関係の書類は、その後の多くの相続手続でも提示を求められるため、最初に取得しておくことが要領よく資料収集するための必須条件です。
その後、発行までに時間がかかる生命保険の支払手続きや各種「金融機関の残高証明書」の発行手続きを行います。
なお、残高証明書の発行依頼をするとその預金口座は凍結されます。水道光熱費等が引き落とされる口座や賃貸不動産があって賃料収入が入金される口座などは、凍結されるとその後の手続が煩雑となるので、そのような口座の残高証明書の依頼は後回しにすることも重要です。
水道光熱費や不動産賃料の入出金先の変更手続きを終えてから残高証明書の発行を依頼すべきでしょう。
③必要書類や添付書類を集めるのにかかる期間
相続税申告の必要書類を収集するのには、私たちの実務上の目安で1ヶ月前後かかります。
それ以上にかかることもあります。
たとえば、相続人が配偶者と子供というケースで、相続財産の中で不動産の数や金融機関の数がそこまで多くなければ、1ヶ月前後で必要資料は集められるはずです。
集めるのに時間がかかる主な資料は、「相続人を特定すべき戸籍の謄本」と「金融機関の残高証明書」と「生命保険の支払通知書」です。
戸籍の謄本
戸籍の謄本を取得する際に、相続人が兄弟姉妹の場合には、他の案件に比べて時間がかかります。
例えば、子がいない80歳の人が亡くなったとすると、その相続人は配偶者と兄弟となります。その世代の兄弟は人数も多く、その兄弟を特定するためには、その人の親の出生から死亡までの戸籍が必須となります。このようなケースでは戸籍の収集だけで2ヶ月とかかかってしまうケースもあります。
金融機関の残高証明書
銀行や証券会社によって、金融機関の残高証明書発行までの期間は異なりますが、信用金庫などは即日対応してくれるところもあります。
一方で、メガバンクや証券会社などは1週間~2週間程度の時間がかかる傾向にあります。
例えば、ゆうちょ銀行は、口座の有無や名寄せの調査だけで数週間かかってしまいます。また、金融機関の数が多いと、それだけでもいくつも足を運ばないといけないため、時間がかかってしまうのです。
生命保険の支払通知書
生命保険の支払手続きにかかる期間は保険会社、保険契約、死亡の状況等によって異なりますが、必要書類が生命保険会社に届いてから原則5営業日以内に支払手続きがされます。
ただし、支払事由発生の有無、免責事由・告知義務違反に該当する可能性がある場合など、確認が必要な場合は45日を経過する日以内
となり、弁護士法その他の法令に基づく照会など、特別な照会等が必要な場合は180日を経過する日以内
となることもあります。
書類を収集するのに時間がかかったケース【実例】
以前、弊社にご依頼いただいたお客様なのですが、お仕事が非常に忙しく、平日に資料収集をすることが難しい方がいました。
役所や金融機関は平日しか対応してくれないため、そのお客様は平日に有給を取り、時間がかかりながらもなんとか資料を集めてもらったものの、結局資料がすべて集まって相続税申告の依頼をされたのが申告期限から1ヶ月を切っている状況のときでした。
申告期限から1ヶ月未満だと税理士報酬も特急料金となり通常より高くなってしまうし、腰を据えた精査も難しくなってしまいます。
すべての資料が揃ってから税理士に依頼するのではなく、資料収集をする前の段階で税理士に依頼した方が効率的な資料収集の方法を教えてもらえることや、税理士に代理取得をお願いできる資料もありますので、ぜひ早い段階で税理士にお声がけください。
税務署に提出する添付書類と、特例ごとに追加する書類【国税庁の提出書類一覧表】
ここまでに挙げた必要資料のうち、相続税の申告書に添付して税務署に提出する書類は、国税庁が「相続税の申告の際に提出していただく主な書類(提出書類一覧表)」で示しています。
令和8年分は、令和8年7月版の一覧表が「相続税の申告のしかた(令和8年分用)」と一緒に公開されています。
提出する書類は、全員が出す書類に、遺言・遺産分割の状況や使う特例に応じた書類を上乗せする形で決まります。
同じ書類が重なる場合は、重ねて提出する必要はありません。
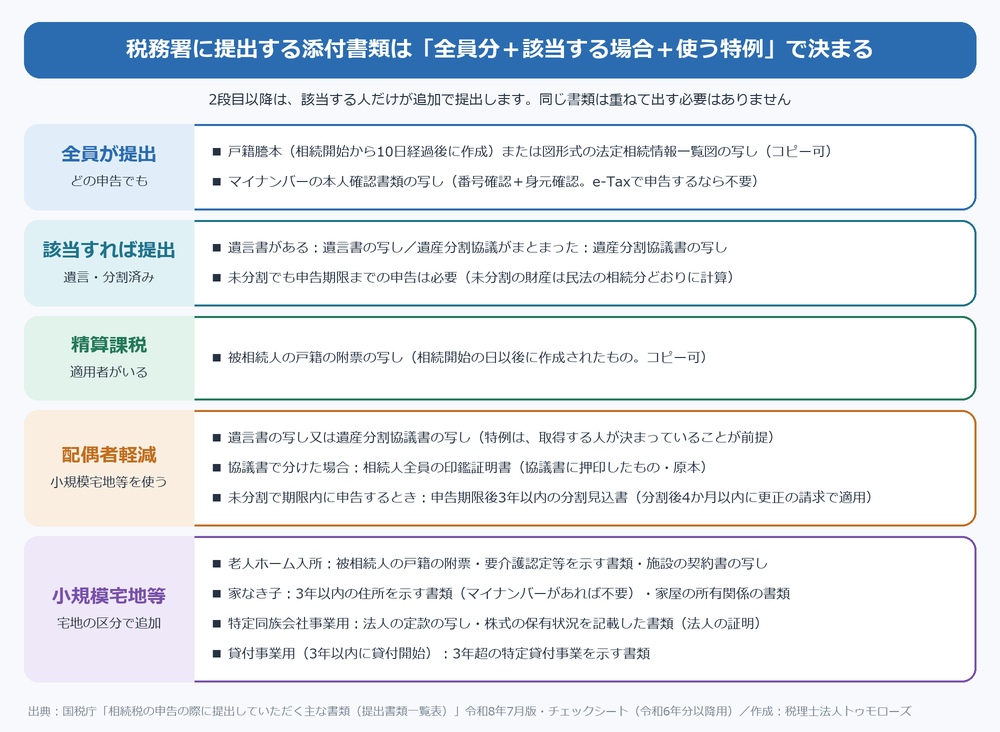
全員が提出する書類
特例を使わない場合でも、次の2つは提出します。
1つ目は、被相続人のすべての相続人を明らかにする戸籍謄本です。
相続開始の日から10日を経過した日以後に作成されたものに限られます。
戸籍謄本の代わりに、図形式の法定相続情報一覧図の写しを使うこともできます(子が実子か養子かが分かるように記載されたものに限り、養子がいる場合はその養子の戸籍謄本又は抄本も必要です)。
どちらも、コピー機で複写したもので構いません。
2つ目は、申告書に記載した各相続人のマイナンバーの本人確認書類の写しです(次の見出しで詳しく説明します)。
遺言書・遺産分割協議書は「ある場合」に提出する
遺言書がある場合は遺言書の写しを、遺産分割協議がまとまっている場合は遺産分割協議書の写しを提出します。
特例を使わない場合、国税庁はこれらを「提出をお願いしている書類」と位置づけています。
遺産分割がまとまっていなくても、申告期限までに申告と納税をする必要があります。
その場合は、未分割の財産を民法の相続分どおりに取得したものとして計算して申告します(相続税法55条)。
ただし、配偶者の税額軽減や小規模宅地等の特例は分割が済んでいることが前提のため、未分割で申告するときは下の「特例・制度を使うときに追加する書類」を確認してください。
遺産分割協議書の作り方は遺産分割協議書の書き方で解説しています。
マイナンバーの本人確認書類
相続税の申告書には、財産を取得した人のマイナンバーを記載します。
そのため、申告書に記載した各相続人の本人確認書類の写しを添付します。
本人確認は「番号確認」と「身元確認」の2つで、マイナンバーカードがあれば、表面と裏面の両面の写しで両方を確認できます。
マイナンバーカードがない場合は、通知カードやマイナンバーの記載された住民票の写し(番号確認)と、運転免許証やパスポートなど(身元確認)を組み合わせます。
通知カードを使えるのは、記載された氏名・住所などが住民票と一致している場合に限られます。
税務署の窓口で申告書を提出する人は、自分の分について、写しの添付に代えて本人確認書類を提示しても構いません。
e-Taxで申告する場合は、本人確認書類の提示も写しの提出も不要です。
公的医療保険の資格確認書の写しを使うときは、保険者番号と被保険者等記号・番号を塗り潰してから提出します。
特例・制度を使うときに追加する書類
特例や納税猶予、延納・物納を使う場合は、全員が提出する書類に次の書類を追加します。
| 使う特例・制度 | 追加で提出する主な書類 |
|---|---|
| 相続時精算課税の適用者がいる | 被相続人の戸籍の附票の写し(相続開始の日以後に作成されたもの。コピー機で複写したものも可) |
| 配偶者の税額軽減を受ける | 遺言書の写し又は遺産分割協議書の写し 遺産分割協議書で分けた場合は、相続人全員の印鑑証明書(協議書に押印したもの・原本) 申告期限までに分割できない場合は「申告期限後3年以内の分割見込書」(申告期限内の申告書に添付し、申告期限から3年以内に分割したときは、分割の日の翌日から4か月以内に更正の請求をして特例を受ける) |
| 小規模宅地等の特例を受ける | 配偶者の税額軽減と同じ書類に加えて、宅地等の区分に応じた書類 (老人ホームに入所していた場合・家なき子・特定同族会社事業用宅地等・相続開始前3年以内に貸付けを始めた貸付事業用宅地等など) |
| 特定計画山林の特例を受ける | 配偶者の税額軽減と同じ書類に加えて、市町村長等の認定を受けた森林経営計画書の写しなど |
| 納税猶予を受ける (農地等・非上場株式等・個人の事業用資産など) |
相続税の納税猶予に関する適格者証明書や、都道府県知事の認定書の写しなど制度ごとの書類 担保提供書と担保提供関係書類 |
| 延納・物納を申請する | 延納申請書又は物納申請書、金銭納付を困難とする理由書 延納は担保に関する書類、物納は物納財産目録や登記事項証明書・公図などの物納手続関係書類 |
出典:国税庁「相続税の申告の際に提出していただく主な書類(提出書類一覧表)」令和8年7月版
配偶者の税額軽減や小規模宅地等の特例は、遺言や遺産分割で、誰がその財産を取得するかが決まっていることが前提になります。
そのため遺言書の写し又は遺産分割協議書の写しを提出し、遺産分割協議書で分けた場合は、協議書に押印した相続人全員の印鑑証明書も添付します。
この印鑑証明書は、配偶者の税額軽減・小規模宅地等・特定計画山林の特例や農地等の納税猶予を受ける場合は、必ず原本を提出するよう国税庁のチェックシートに書かれています。
申告期限までに遺産分割がまとまらないときは、申告期限後3年以内の分割見込書を申告期限内の申告書に添付しておき、申告期限から3年以内に分割したときは、分割の日の翌日から4か月以内に更正の請求をして特例を受けます。
各制度の詳しい要件は、配偶者の税額軽減、小規模宅地等の特例、相続時精算課税、相続税の延納、相続税の物納の各記事で解説しています。
原本とコピー、提出するときの綴じ方
添付書類は税務署で機械で読み取るため、のりづけはしません。
複数枚になる場合は、クリップなどで留めて提出します。
戸籍謄本や法定相続情報一覧図、戸籍の附票の写しは、コピー機で複写したものでも提出できます。
原本が必要になる代表例は、上で触れた特例を使う場合の印鑑証明書です。
特例の適用を受ける場合に必要となる登記事項証明書は、「取得した不動産に係る不動産番号等の明細書」などで不動産番号等を記載すれば、添付を省略できます。
e-Taxで申告する場合の添付書類の扱いは、後半の「e-Taxで申告する場合」で説明します。
出典:国税庁「提出書類一覧表」、国税庁「相続税の申告のためのチェックシート(令和6年分以降用)」、国税庁「相続税の申告のしかた(令和8年分用)」、国税庁「B1-2 相続税の申告手続」
被相続人の財産を一括で名寄せできる?
不動産、預貯金口座、証券口座、生命保険契約につき、被相続人名義の財産、口座、契約がないかを確認するのは大変な作業です。
それを一括で集めることを「名寄せ」といいます。
どこかの機関に問い合わせれば被相続人名義の財産、口座、契約を一括で名寄せできれば被相続人の財産を漏れなく把握できますし、手間も大幅に節約できます。
そのようなことが今の日本で可能なのでしょうか?
答えは、「財産の種類によりけり」です。
それでは、財産の種類ごとに確認しましょう。
財産の種類ごとの名寄せの可否は、次の表のとおりです。
| 財産の種類 | 全国一括での名寄せ | 窓口・制度 | 費用・期間 |
|---|---|---|---|
| 不動産 | 市区町村ごとは可(名寄帳)/全国一括は所有不動産記録証明制度で可能(登記の氏名・住所が検索条件と一致するものに限る) | 各市区町村/全国の法務局(所有不動産記録証明制度・令和8年2月2日開始) | 名寄帳は自治体により異なる/証明書は検索条件1件・1通につき1,600円(書面請求) |
| 預貯金 | 金融機関ごとは可/マイナンバーを付番した口座は相続時に一括で照会可能 | 各金融機関/預貯金口座管理制度(マイナンバー紐付け・任意) | 金融機関により異なる |
| 証券 | ほふりの開示対象となる株式等について、口座の開設先(証券会社・信託銀行等)を一括で照会可能 | 証券保管振替機構(ほふり) | 相続人等の請求は1件7,700円(法定相続情報一覧図のコピー提出で6,050円)・受付から約2か月 |
| 生命保険 | 生命保険協会の会員会社にある契約の有無を一括で照会可能 | 生命保険協会(生命保険契約照会制度) | 1名につきWEB申請6,000円・書面申請7,000円 |
※金額・期間は、2026年10月24日に確認した各公式ページによります(法務省・証券保管振替機構・生命保険協会)。
変更されることがあるため、請求前に確認してください。
①不動産
不動産には固定資産税が課税されていますので市区町村ごとに名寄せが可能です。
この名寄せにより得た資料を名寄帳といいます。
「登記制度があるのに市区町村ごとにしか名寄せできないの?」
と思う方もいるかと思います。
以前は、日本全国にある被相続人名義の不動産を一括で名寄せすることはできませんでした。
それが、令和8年2月2日から、全国一律の名寄せができる新しい制度が始まりました。
その制度を「所有不動産記録証明制度」といいます。
被相続人が所有権の登記名義人として記録されている不動産を、登記官が一覧にして証明書として交付してくれます。
請求できるのは、所有権の登記名義人本人と、相続人その他の一般承継人で、代理人による請求もできます。
全国どこの法務局・地方法務局(支局・出張所を含みます)でも、窓口・郵送・オンラインで請求できます。
相続人が請求するときは、被相続人との相続関係を証する戸籍謄本や法定相続情報一覧図の写しなどが必要です。
被相続人が引っ越しをしていた場合は、過去の住所も検索条件にでき、その場合は除かれた戸籍の附票の写しなどで過去の住所を証明します。
書面請求:1,600円(収入印紙で納付)
オンライン請求・郵送で受取り:1,500円
オンライン請求・窓口で受取り:1,470円
検索条件を複数指定すると、その件数分の手数料がかかります。
該当する不動産が見つからなかった場合も、「該当なし」の証明がされ、手数料は返還されません。
なお、私見では、この新しい制度で完全網羅的に被相続人名義の不動産を名寄せすることは難しいと考えています。
理由としては、不動産登記の名義や住所を更新していないケースが多いためです。亡くなったときの名義や住所と一致していない不動産は名寄の対象にはなりません。この制度が適切に運用できるようにするためには、不動産登記の名義等を確実に更新する制度設計がまずは求められるでしょう。
法務省も、検索条件と異なる氏名・住所で記録されている不動産はリスト化されないこと、所有権の登記がされていない(表示に関する登記だけの)不動産やコンピュータ化されていない不動産は検索できないことを、注意点として挙げています。
証明書だけに頼らず、市区町村の名寄帳や固定資産税の課税明細書と突き合わせて確認することが大切です。
相続した不動産の登記は相続登記の義務化で期限が設けられているため、この証明書は登記漏れを防ぐ意味でも役立ちます。
詳しくは、法務省HPをご参照ください。
出典:新潟地方法務局「令和8年2月2日スタート!所有不動産記録証明制度について」、法務省「所有不動産記録証明制度について」パンフレット(R8.5版)
②預貯金口座
預金口座については、現状ではすべての預貯金口座を一括して名寄せできる制度や機関はありませんが、令和7年4月から「預貯金口座管理制度」が始まっています。
預貯金口座管理制度とは、マイナンバーと預貯金口座を紐づける制度となります。
詳しい解説は、マイナンバーカードの交付で預貯金口座の情報が税務署にバレる?!をご参照ください。
この制度でマイナンバーを付番していた人については、相続人が金融機関を通じて、全国の金融機関にある被相続人名義の口座の所在を調べられるようになりました。
マイナンバーを付番した口座はまとめて照会できるので、口座の調べ漏れを減らせます。
なお、預貯金口座とマイナンバーの紐づけは義務ではなく任意となりますので、生前に紐づけをしなかった人は一括で名寄せすることはできません。
したがって、紐づけしなかった人の相続人は、従前のように各金融機関ごとにローラー作戦で預貯金口座があるかどうかを確認する必要があります。
もちろん、支店ごとに確認する必要はなく一つの金融機関に口座の有無を確認すれば日本全国の同金融機関のすべての支店に口座があるかどうかの名寄せはしてもらえます。
③証券口座
証券口座については、証券保管振替機構(ほふり)に開示請求すると、ほふりの開示対象となる株式等について、被相続人が口座を開設している証券会社や信託銀行等(口座の開設先)を照会できます。
手続きの窓口は、証券保管振替機構(通称「ほふり」)が担当します。
なお、ほふりから開示される情報は、下記となります。
□被相続人の住所、氏名等の登録情報
したがって、被相続人が所有する株式等の保有状況は含まれませんので、ほふりの開示情報に記載されている証券会社や信託銀行等に改めて残高証明書の発行依頼をします。
また、ほふりが管理しているのは下記金融商品に限られますので、上場されていない投資信託、外国株式、国債、社債等のみの証券口座は開示の対象外です。
□新株予約権
□新株予約権付社債
□投資口(REIT)
□協同組織金融機関の優先出資
□投資信託受益権(ETF)
□受益証券発行信託受益権(JDR)等
費用は、相続人などが被相続人の口座を調べる場合、1件7,700円(税込)です。
法務局が発行した法定相続情報一覧図のコピーを提出した場合は、1件6,050円(税込)になります。
旧住所など、同じ人について複数の調査対象を同時に請求する場合は、2件目以降1件につき1,100円(税込)が加算され、該当する口座がなくても費用はかかります。
手続きは郵送のみで、現在は書類の受付から開示結果の送付まで2か月ほどかかると案内されています。
(出典:証券保管振替機構「登録済加入者情報の開示請求」、2026年10月24日確認)
なお、本人が生前に自分の口座の開設先を調べることもでき、その場合の費用は1件6,050円(税込)です。
詳しくは、証券保管振替機構HPをご参照ください。
④生命保険契約
生命保険については、生命保険協会の会員である生命保険会社の契約を、まとめて照会することが可能です。
この制度は、「生命保険契約照会制度」といいまして2021年7月1日から運用スタートしました。
手続きの窓口は、生命保険協会です。
生命保険協会からの回答は、生命保険各社における契約の有無で、契約内容については生命保険各社に直接問い合わせる必要があります。
なお、死亡による照会の場合は、照会者が死亡保険金の受取人になっている契約かどうかもあわせて回答されます。
照会できる人は、法定相続人、その代理人(法定代理人や、弁護士・司法書士・行政書士の任意代理人)、遺言執行者などです。
必要書類は、下記となります。
・法定相続情報一覧図又は相続人と被相続人の関係を示す戸籍等
・亡くなったことを確認できる書類(除籍謄本・死亡診断書・住民票の除票など。戸籍等で確認できる場合は不要)
・代理人が手続きする場合は、代理権を確認する書類
利用料は、調査対象の方1名につき、WEB申請6,000円・書面申請7,000円です(出典:生命保険協会「生命保険契約照会制度のご案内」、2026年10月24日確認)。
注意点として、調査の対象は照会受付日現在で有効に続いている個人保険契約です(死亡による照会では、死亡日まで最低3年間はさかのぼります)。
すでに死亡保険金が支払われた契約、解約済み・失効済みの契約は含まれません。
財形保険・財形年金保険、支払が始まった年金保険、保険金等が据置きになっている保険も対象外です。
なお、対象者の認知判断能力が低下した場合(医師の診断が必要です)は、生前でもこの制度を利用できます。
照会結果は下記のような書面が送られてきます。
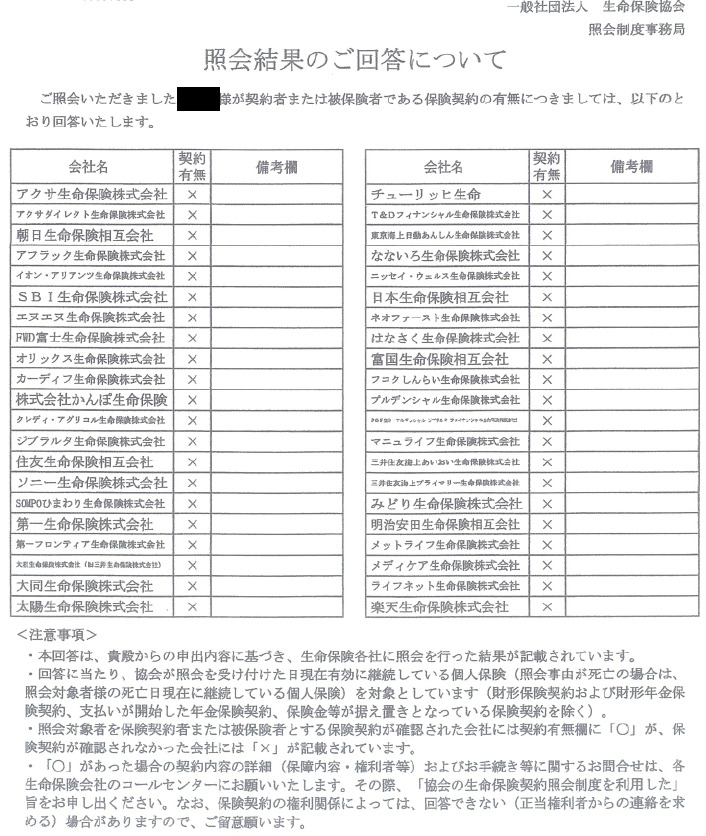
詳しくは、生命保険協会HPをご参照ください。
相続税の申告は税理士へ早めに相談するのがおすすめ
相続税の申告書を作成するためには、様々な書類が必要となります。
働いていて平日に資料収集ができない人の場合には、すべての資料を集めるだけで数か月かかってしまうこともあります。
特に自分で相続税申告を作成しようと考えている方は、資料収集した後に、財産の評価、遺産分割、相続税申告書の作成と今まで経験したことのない作業を行う必要があります。
相続人が複数いると、税務調査で問題になる可能性も
相続人が一人の場合には良いのですが、相続人が複数いて、税理士に相続税申告を頼まないケースだと、特定の相続人が自分で申告した場合に、問題が大きくなる可能性があります。
というのも申告書提出後の税務調査で仮に間違えていた場合には、他の相続人から間違えていたことを咎められる可能性があるのです。
その場合には、過少申告加算税・重加算税・延滞税といったペナルティもかかることとなります。
▶税務調査に入られやすいケースと対策は相続税の税務調査に入られやすいケース8選|セルフチェックと対策を税理士が解説で解説しています。
相続税を払いすぎてしまった場合に気づけないことがある
さらに問題なのが、過大に申告してしまった場合です。たとえば、土地の評価の減額ポイントは専門家でないとなかなか気付けません。
相続税を払いすぎていても、税務署がそれを指摘してくれるとは限りません。
誰も気付かずに更正の請求の期限(原則として法定申告期限から5年)が過ぎてしまうと、払いすぎた相続税を取り戻すことはできなくなります。
さらに、小規模宅地等の特例などは、最初の申告での選び方によっては、後から更正の請求で直せない場合があります。
税理士への依頼を検討したいケース
相続税の申告は自分で行うこともできますが、次のような場合は、税理士への依頼を検討するとよいでしょう。
■土地や非上場株式など、評価の判断が必要な財産がある場合
■配偶者の税額軽減や小規模宅地等の特例を使う場合
■平日に役所や金融機関で資料を集める時間がとりにくい場合
▶自分で申告する場合の手順とデメリットは相続税申告は自分でできるがデメリット大!申告手続きの手順を税理士が解説で詳しく解説しています。
なお、税理士に頼む場合は、資料収集の前に相談しておくと進めやすくなります。
というのも、税理士から効率的な資料収集の方法を教えてもらえたり、戸籍や残高証明書など税理士が代理で取得できる資料もあったりするためです。
相続税申告書の様式・チェックシートのダウンロード【令和8年分】
相続税の申告書そのもの(第1表〜第15表)や、国税庁が公開しているチェックシートは、国税庁ホームページからダウンロードできます。
様式は年分ごとに更新されます。相続開始日(被相続人が亡くなった日)が属する年分の様式を使用してください。
令和8年分は申告書の様式が変わりました
国税庁は、令和8年分用から相続税の申告書の様式を変更しています。
様式一覧のページには、令和8年1月1日から12月31日までの間に亡くなった人の相続税の申告では、このページの様式を使うよう書かれています。
使う様式は、申告する日ではなく、被相続人が亡くなった日の年分で決まります。
令和7年以前に亡くなった人の申告には、その年分用の様式を使います。
様式一覧で「一般用」に○が付いている表は、必ず使うか使う頻度の高い表です。
一般用の表は「一括印刷用PDF(一般用)」でまとめて印刷できます。
主な様式
第2表 相続税の総額の計算書
第5表 配偶者の税額軽減額の計算書
第9表 生命保険金などの明細書
第10表 退職手当金などの明細書
第11表 相続税がかかる財産の合計表
第11表の付表1〜4 相続税がかかる財産の明細書(土地・家屋等用/有価証券用/現金・預貯金等用/事業(農業)用財産・家庭用財産・その他の財産用)
第11・11の2表の付表1 小規模宅地等についての課税価格の計算明細書
第13表 債務及び葬式費用の明細書
第15表 相続財産の種類別価額表
このほか、税額控除や特例の適用状況に応じて使用する表が変わります。どの表が必要かは財産の内容によって異なりますので、迷われた場合は税理士にご相談ください。
以前は財産の明細を第11表に書いていましたが、現在の第11表は財産の合計表で、明細は財産の種類ごとに付表1〜4に分けて書きます。
古い記載例を参考にするときは、表の番号の違いに注意してください。
相続税の申告のためのチェックシート
国税庁は、申告内容に漏れがないかを確認するためのチェックシートも公開しています。
チェックシートは様式一覧のページではなく、国税庁ホームページの「相続税」のページに、令和8年分用の「相続税の申告のしかた」と並べて掲載されています。
2026年10月時点で掲載されているのは「相続税の申告のためのチェックシート(令和6年分以降用)」です。
財産の種類や特例ごとに、誤りやすい項目と、そのときに添付する書類が並んでいます。
「添付」欄に※印がある項目は提出をお願いしている書類、チェックボックスがない項目は添付不要の書類という見方をします。
記載漏れや添付書類の不足を自分で点検できるため、ご自身で申告される方は申告書の提出前に必ず目を通しておきましょう。
なお、チェックシートの冒頭には、検討のうえ申告書に添付して提出するようお願いする旨が書かれています。
申告書の提出先と提出方法
相続税の申告書は、被相続人の死亡の時における住所地を所轄する税務署長に提出します。
相続人の住所地の税務署ではないので注意してください。
提出期限は、相続の開始があったことを知った日の翌日から10か月以内です(相続税の申告期限)。
申告書は、同じ被相続人から財産を取得した人が共同で作成して提出できます。
連絡がとれないなどの事情で共同で作成できない場合は、別々に提出しても差し支えありません。
書面で提出する場合は、税務署に持参するか送付します。
令和8年10月1日から、税務署の総合窓口の受付時間は原則として午前9時から午後3時までとなっています。
e-Taxで申告する場合
国税庁によると、相続税の申告はすでに約7割がe-Taxで行われています。
e-Taxなら、添付書類もイメージデータ(PDF)で提出でき、マイナンバーの本人確認書類の写しも不要です。
イメージデータで提出した添付書類は、原本の保存も不要とされています。
税理士に依頼する場合は、相続人本人の電子署名は不要とされています。
ただし、申告の内容によってはe-Taxを利用できない場合があり、その場合は書面で提出します。
出典:国税庁「相続税の申告のしかた(令和8年分用)」、国税庁「B1-2 相続税の申告手続」
よくある質問
まとめ
相続税申告は亡くなった方の集大成を表す大切な手続きであるため、その必要書類も多岐にわたります。
相続財産を漏れなく把握するためには、税務署に提出はしないものの、根拠資料として確認する必要がある資料も多々あります。
書類を効率的にもれなく収集することが、相続税申告を成功裏に終わらせる最大のポイントです。上で紹介したダウンロード資料も活用しながら、順序立てて準備を進めましょう。
- 書類は「戸籍関係・相続財産・債務・その他」の4種類に整理して集める
- 最初に取得するのは被相続人の出生から死亡までの連続した戸籍(以降の手続きでも使う)
- 残高証明書・生命保険の手続きは発行に時間がかかるため早めに着手する
- 小規模宅地等の特例や配偶者の税額軽減などを使う場合は追加書類が必要になる(国税庁の提出書類一覧表で確認する)
- 令和8年中に亡くなった方の申告は、様式が変わった令和8年分用の申告書を使う
- すべて揃える前でも、早めに税理士へ相談すると代理取得や効率的な集め方を案内してもらえる
あわせて読みたい関連記事
- 相続税の税率は何%?早見表と計算シミュレーションで税額がわかる【2026年】
- 相続税申告は自分でできるがデメリット大!申告手続きの手順を税理士が解説
- 相続税の税理士報酬が高くなる7つのケースと費用を抑える5つのコツ
- 【現役税理士による】相続税に強い税理士の選び方を徹底解説
- 名義預金とは?相続税の対象になる判断基準と税務調査対策を徹底解説

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00