

譲渡費用とは? 項目ごとに該当するかどうかを一覧解説
不動産を売ったときは、売った金額から取得費と譲渡費用を差し引いて譲渡所得を計算し、翌年の確定申告で申告します。
相続した実家や土地を売った場合も同じです。
譲渡費用とは、土地や建物を売るために直接かかった費用のことです(国税庁 No.3255)。
売る際に譲渡価額を増やすために支出した立退料や取壊し費用なども含まれ、修繕費や固定資産税など持っている間の維持管理の費用は含まれません。
主な費用の判定は次のとおりです。
| 費用 | 判定 | ポイント(条件・例外) | 根拠 |
|---|---|---|---|
| 仲介手数料 | 該当 | 売るときに支払ったもの。買ったときに支払ったものは取得費 | 通達33-7・国税庁No.3255 |
| 収入印紙(印紙税) | 該当 | 売主が負担した売買契約書の印紙代 | 国税庁No.3255 |
| 所有権移転登記の費用 | ケースにより異なる | 一般に買主負担で、売主には生じない。契約で売主が負担し、譲渡に客観的に必要と認められれば該当し得る | 国税局の文書回答(個別事案) |
| 建物の滅失登記の費用 | 該当 | 土地を売るために建物を取り壊して行う滅失登記 | 通達33-7をもとにした筆者の見解 |
| 抵当権抹消・住所変更の登記費用 | 該当しない | 国税庁の譲渡費用の例示には含まれていない | 筆者の見解 |
| 相続登記の費用 | 該当しない(取得費) | 業務に使っていない不動産は取得費。5%の概算取得費を使うときは取得費にも含めない | 国税庁No.3270 |
| 測量費用 | 該当 | 売るための測量に限る。分筆で残る土地の測量も含められる(筆者の見解) | 国税庁No.3202 |
| 建物の取り壊し費用 | 該当 | 土地を売るための取壊しに限る。取り壊した建物の損失額も含む | 通達33-7・33-8・国税庁No.3255 |
| 立ち退き料 | 該当 | 借家人を立ち退かせるためのもの。借入金で払った場合の利子も一定期間分は含む | 通達33-7・国税庁No.3255・質疑応答 |
| 違約金 | 該当 | より有利な条件で売るために既存の売買契約を解除したもの。手付倍返しは、受け取った手付金の返還分を除いた追加負担額(手付金100万円を受け取り200万円を支払ったなら100万円) | 通達33-7・国税庁No.3255 |
| 借地権の名義書換料 | 該当 | 借地権を売るときに地主の承諾を得るための支払 | 国税庁No.3255 |
| 媒介契約の解除に伴う費用償還金 | 該当 | 自分で見つけた買主に売るため専任媒介契約を解除したときの実費償還 | 国税庁 質疑応答 |
| 広告料 | 該当 | その売却と関係のある広告に限る | 通達33-7をもとにした筆者の見解 |
| 旅費・交通費 | ケースにより異なる | 売るために直接要したかどうかで判断 | 筆者の見解 |
| 弁護士費用 | ケースにより異なる | 譲渡代金の取立て、賃貸借の紛争解決の費用は該当しない。契約書作成は該当(筆者の見解) | 国税庁 質疑応答 |
| コンサルタント費用 | ケースにより異なる | 直接性・譲渡価額を増やすための支出かで判断 | 筆者の見解 |
| 確定申告の税理士報酬 | 該当しない | 譲渡と直接の関係がない | 筆者の見解 |
| 修繕費・リフォーム費用・ハウスクリーニング | 該当しない | 維持管理の費用。改良費・設備費に当たる部分は取得費 | 通達33-7(注)・国税庁No.3252 |
| 固定資産税・都市計画税 | 該当しない | 維持管理の費用。買主から受け取った精算金は譲渡価額(収入金額)に含める | 通達33-7(注)・国税庁No.3214 |
| ごみ処理・残置物撤去費用 | 該当しない | 国税庁の見解・裁判例は確認できていない | 筆者の見解 |
| 引っ越し費用 | 該当しない | 通達の「運搬費」は売る物そのものの運搬と考える | 筆者の見解 |
※根拠の「通達」は所得税基本通達、「国税庁」はタックスアンサー(No.3255 など)と質疑応答事例、「国税局の文書回答」は個別の照会への回答、「筆者の見解」は公式の明示が確認できないため当事務所の考え方を示したものです(2026年10月24日確認)。実際の判定は個別の事情によって変わります。
トゥモローズは相続税専門にやってますが、それに関連して不動産等の譲渡所得の申告も多数扱っております。
今回は、譲渡所得の計算の一要素である譲渡費用について項目ごとにわかりやすく解説します。
後半では、相続した不動産を売るときに迷いやすい相続登記の費用や相続税、固定資産税の精算金の扱いもまとめています。
不動産等を売却した場合の譲渡所得は下記により計算します。
収入金額 - (取得費 + 譲渡費用) - 特別控除額
譲渡費用は収入金額からマイナスできる費用なため増えれば増えるほど所得税を減らす効果があります。
したがって、譲渡所得税を計算する上で取りこぼしのないようにしたいのです。
なお、式の最初にある収入金額(譲渡価額)は、通常は買主から受け取る売買代金のことです。
売買代金とは別に、売った日から年末までの期間に対応する固定資産税・都市計画税の精算金を買主から受け取った場合は、その精算金も収入金額に含めます(国税庁 No.3214)。
税金の精算として受け取るお金ですが、売主にとっては譲渡価額の一部になる点に注意してください。
譲渡費用とは?
冒頭の一覧表の判定のよりどころになる通達は次のとおりです。
譲渡費用は、所得税基本通達33-7に詳しくその範囲が定められています。
所得税基本通達33-7
法第33条第3項に規定する「資産の譲渡に要した費用」(以下33-11までにおいて「譲渡費用」という。)とは、資産の譲渡に係る次に掲げる費用(取得費とされるものを除く。)をいう。(1)資産の譲渡に際して支出した仲介手数料、運搬費、登記若しくは登録に要する費用その他当該譲渡のために直接要した費用
(2)(1)に掲げる費用のほか、借家人等を立ち退かせるための立退料、土地(借地権を含む。以下33-8までにおいて同じ。)を譲渡するためその土地の上にある建物等の取壊しに要した費用、既に売買契約を締結している資産を更に有利な条件で他に譲渡するため当該契約を解除したことに伴い支出する違約金その他当該資産の譲渡価額を増加させるため当該譲渡に際して支出した費用
(注) 譲渡資産の修繕費、固定資産税その他その資産の維持又は管理に要した費用は、譲渡費用に含まれないことに留意する。
簡単に上記通達を整理し、譲渡費用の要件を私なりにまとめてみます。
① 取得費とされるものは除く
② 譲渡に際して支出した費用で譲渡のために直接要した費用
③ ②に該当しなくても譲渡価額を増加させるために譲渡に際して支出した費用
④ 維持管理費用は譲渡費用に含まれない
譲渡費用の難しいポイントは、「取得費との分別」、「譲渡との直接性の判断」、「維持管理費用の範囲」だと考えます。
なお、譲渡費用に当たるかどうかは、現実に行われた譲渡を前提に、客観的に見てその譲渡を実現するためにその費用が必要だったかどうかで判断するとされています(最高裁平成18年4月20日判決。関東信越国税局の文書回答で引用)。
次の項で具体的な費用についてその判断基準を解説します。
費用別可否判定
譲渡費用に該当するもの、譲渡費用と間違ってしまいそうなものを個別具体的な項目別に重要性の高い順に解説していきます。
判定だけを確認したい方は、冒頭の一覧表をご覧ください。
仲介手数料
譲渡費用に該当
【解説】
仲介手数料は、不動産の譲渡に関して宅地建物取引業者に支払う成功報酬であり、宅地建物取引業法上、次の通り上限が定められています。
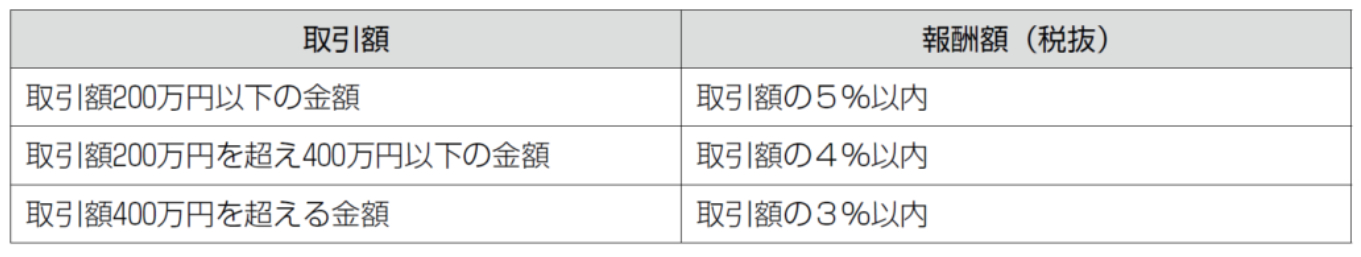
速算として、「取引金額×3%+6万円+消費税」と計算することもできます。
こちらはあくまで上限であり、これ以下の仲介手数料であることももちろんありますが、実際に支払った金額が譲渡費用となります。
仲介手数料は、取得時に支払ったものは取得費に、譲渡時に支払ったものは譲渡費用に該当します。
なお、宅地建物取引業免許を有しない者に支払った手数料については、事案によっては譲渡費用に該当しないと判断される可能性もあるため注意が必要です。
上の速算式は、取引額が400万円を超える場合のものです。
物件価格が800万円以下の宅地・建物(低廉な空家等)については、令和6年7月1日から、媒介契約の際にあらかじめ説明・合意をすれば、不動産会社は30万円の1.1倍(33万円)を上限として報酬を受け取れるようになりました(国土交通省「空き家等に係る媒介報酬規制の見直し」・2026年10月24日確認)。
地方の実家など価格の低い相続不動産を売るときは、仲介手数料が上の表で計算した額より高くなることがあるため、媒介契約を結ぶ前に金額を確認しておきましょう。
この場合も、実際に支払った仲介手数料が譲渡費用になります。
また、専任媒介契約を結んだ後に、自分で見つけた買主へ売るために媒介契約を解除し、不動産会社に費用償還金を支払うことがあります。
この費用償還金は、結果としてその不動産会社の仲介で売れなかったとしても、買主を探すために要した費用として譲渡費用に該当します(国税庁 質疑応答事例「媒介契約を解除したことに伴い支払う費用償還金等と譲渡費用」)。
海外に住んでいる相続人(非居住者)が日本の不動産を売る場合は、消費税にも注意が必要です。
令和8年10月1日以後に行われる仲介から、非居住者が支払う仲介手数料も消費税の課税対象になりました(令和8年3月31日までに締結した契約に基づくものは、経過措置で従来どおり輸出免税/国税庁「消費税法改正のお知らせ」令和8年4月・2026年10月24日確認)。
海外から売却を進めるときの手続きは海外居住の方が日本の相続不動産を売却する方法で解説しています。
収入印紙
譲渡費用に該当
【解説】
不動産を譲渡するときは、売買契約書を作成します。この売買契約書に収入印紙を貼る必要があります。
なお、収入印紙の金額は取引金額により定められていて、国税庁HP 不動産売買契約書の印紙税の軽減措置を御覧ください。
収入印紙は、取得時に支払ったものは取得費に、譲渡時に支払ったものは譲渡費用に該当します。
登記費用
ケースにより異なる
【解説】
不動産売買に関係する登記費用はいくつか存在するため、その種類ごとに確認していきます。
① 所有権移転登記
こちらは一般に買主が負担する費用なので、通常は売主に譲渡費用は生じません。
ただし、売買契約などで売主が負担することとされ、譲渡を実現するために客観的に必要な費用と認められる場合には、譲渡費用になり得ます。
土地を法人に現物出資した事案で、契約により出資者(譲渡する側)が負担した所有権移転登記の登録免許税について、譲渡費用に当たるとした照会者の見解を認めた国税局の文書回答があります(関東信越国税局 文書回答事例(平成22年3月2日回答))。
なお、この文書回答は個別の照会に対する国税局の見解で、同じ事案で、現物出資する土地の価額を証明するための税理士報酬と不動産鑑定料は譲渡費用に当たらないとされています。
② 抵当権抹消登記
こちらについて、過去の裁判例では譲渡費用に該当しないと判断されています。
国税庁のタックスアンサー(No.3255 譲渡費用となるもの)にも、抵当権抹消の費用は譲渡費用の例として挙げられていません。
③ 相続登記
譲渡した資産が相続により取得した資産であり、その相続登記の費用が譲渡費用に該当するかどうかを検討します。
非業務用不動産:取得費に該当(概算取得費の場合には取得費にも含められない/国税庁 No.3270)
業務用不動産:不動産所得の必要経費に該当
すなわち、相続登記費用は、譲渡費用には該当しません。
④ 建物登記滅失費用
建物が滅失したときは、その所有者は滅失の日から1ヶ月以内に、その建物の滅失登記をしなければなりません。
この滅失登記が土地譲渡のために行われた場合には、その登記費用は譲渡費用に該当します。
⑤ 所有者住所変更費用
登記簿に記載された売主の住所を変更する費用も抵当権抹消登記費用と同様に譲渡費用には該当しません。
測量費用
譲渡費用に該当
【解説】
土地の売買に関して、その土地の面積を明らかにするため売主負担で確定測量図を作成する必要があることは多々あります。
この測量のために土地家屋調査士等に支払った測量費用は譲渡費用に該当します。
国税庁のタックスアンサー(No.3202)でも、譲渡費用の例として測量費が挙げられています。
ただし、その測量が譲渡のための測量でない場合(例えば、隣地との境界が曖昧だから今のうちに確定しておこう、将来譲渡するかもしれないから事前に測量しておこうなど)には譲渡費用には該当しないため注意が必要です。
また、一筆の土地の一部を分筆して売却することもありますが、分筆するときには売却する土地だけでなく残った土地についても測量が必要となります。(全筆求積)
この場合に残った土地(売らなかった土地)の測量費についても売った筆を売却するために直接必要な費用と認められますので譲渡費用に含めることが可能です。
建物の取り壊し費用
譲渡費用に該当
【解説】
土地を売買するに当たり、その上の建物を売主負担で取り壊すことは実務上多々あります。
この取り壊し費用も譲渡費用に該当します。
さらに、取り壊した建物の損失額(取壊し時点の未償却残高から、発生資材の価額を差し引いた金額)も、取壊しが土地を売るために行われたことが明らかであれば譲渡費用になります(所得税基本通達33-8)。
相続した古家を取り壊して更地で売る場合は、取壊し費用だけでなく、この建物の損失額も忘れずに計算しましょう。
建物の未償却残高は、亡くなった方の取得価額と取得時期を引き継いで計算します。
ただし、建物の取り壊しが譲渡の時より相当前に行われたものである場合は、譲渡費用と認められない可能性もあるため注意が必要です。
また、使用貸借により貸し付けていた親族所有の建物の取り壊し費用を土地所有者である売主が負担した場合には、その取り壊し費用は借り主である建物所有者が負担すべきものであるため売主の譲渡費用とは認められません。
立ち退き料
譲渡費用に該当
【解説】
賃貸アパート等を譲渡する場合に、その入居者を立ち退かせる必要があるときは、立ち退き料が発生します。
この立ち退き料も譲渡費用に該当します。
立ち退き料を借入金で支払った場合、その借入金の利子も、譲渡費用となる立ち退き料と直接関連があるものとして譲渡費用に含められます。
ただし、含められるのは、借入れの日から、返済の日か譲渡代金で返済できるようになった日のいずれか早い日までの期間に対応する利子です(国税庁 質疑応答事例)。
なお、立ち退き料の名目で支払ったとしても使用貸借している親族に対して支払った立ち退き料など支払う必要がないものは譲渡費用には該当しません。
また、著しく高額な立ち退き料の一部が譲渡費用に該当しないと判断された裁決事例も存在するため、名目だけで判断せずに、社会通念上相当と認められるかどうかという観点でも精査が必要です。
違約金
譲渡費用に該当
【解説】
不動産売買において、契約後にもっと高い金額を提示してきた買主が現れた場合に、旧買主に対して違約金を支払うことがあります。手付金の倍の金額を支払うケースが多いことなどから手付倍返しとも言われる違約金ですが、こちらは譲渡費用に含めて構いません。
ただし、譲渡費用になるのは、受け取っていた手付金を返した分を除いた、追加で負担した金額です。
たとえば手付金100万円を受け取っていて、契約を解除するために200万円を支払った場合、うち100万円は受け取った手付金を返しただけなので、譲渡費用になるのは追加で負担した100万円です。
また、土地に建物を建てるため建築請負契約を結んでいたものの、工事に着手する前に土地を売ることになり、手付金を放棄した場合も、その損失は譲渡費用に含めて差し支えないとされています(国税庁 質疑応答事例)。
旅費・交通費
ケースにより異なる
【解説】
譲渡に際して、旅費や交通費がかかるケースがありますが、その旅費や交通費が譲渡に際して直接要するかどうかにより譲渡費用に該当する場合としない場合があります。過去の裁判例でもその判断が分かれています。したがって、個別具体的に税理士と相談しながら譲渡費用の該当性を判断しましょう。
遠方にある相続不動産を売る場合は、売買契約や決済の立会いのための移動なのか、売却と関係のない管理や様子見のための移動なのかを分けて、日付と目的を記録しておくと判断の材料になります。
広告料
譲渡費用に該当
【解説】
買主を探すために広告料を支払った場合には、その広告にかかった費用は譲渡費用に該当します。ただし、広告から数年後に、その広告と関係なく売却した場合などは譲渡費用に該当しないケースも考えられるため注意が必要です。
弁護士費用
ケースにより異なる
【解説】
弁護士費用も登記費用同様、不動産譲渡に関して様々な場面で生じる費用であるため、その種類ごとに確認していきます。
① 契約書作成費用
資産の譲渡に関して契約書の作成を弁護士に依頼した場合のその弁護士費用は譲渡費用に該当します。
② 遺産分割に関する費用
譲渡資産を相続で取得した場合に、遺産分割の際に争いになり弁護士費用がかかった場合は、その費用は譲渡費用に該当しませんし、取得費にも該当しません。
③ 契約効力に関する紛争費用
不動産等の譲渡に係る契約効力に関する紛争が生じた場合において、その契約が成立し、弁護士に報酬を支払ったときは、その弁護士費用は、譲渡費用に該当します。
④ 譲渡代金取り立て費用
譲渡代金を取り立てるために弁護士に払った報酬は、譲渡費用に該当しません。詳しくは、国税庁HP 譲渡代金の取立てに要した弁護士費用等と譲渡費用を参照してください。
⑤ その他訴訟費用
その他譲渡に際しての訴訟費用として弁護士に報酬を支払った場合は、そのケースにより個別に判断します。ちなみに、下記の国税庁質疑応答事例の訴訟費用も譲渡費用とは認められないと記載されています。
国税庁HP 譲渡費用の範囲(訴訟費用)
税理士費用
譲渡費用に該当しない
【解説】
不動産等を譲渡したあと、翌年の3/15までに所得税の確定申告をする必要があります。この確定申告の作成を税理士に依頼した場合に報酬が発生しますが、この報酬は譲渡とは直接関係性がないため譲渡費用には該当しません。
なお、譲渡に際して事前に税理士にアドバイスを求めた費用については譲渡費用に該当する可能性はあります。
コンサルタント費用
ケースにより異なる
【解説】
不動産を譲渡する際に、コンサルタントに対して費用を払うことがあります。こちらの費用も旅費・交通費同様、ケースによって譲渡費用に該当する場合と該当しない場合があります。
こういう費用は、原則に立ち返って、「譲渡のために直接要した費用」、「譲渡価額を増加させるために譲渡に際して支出した費用」のいずれかに該当するかどうか慎重に判断しましょう。
修繕費・リフォーム費用・ハウスクリーニング
譲渡費用に該当しない
【解説】
最初に掲げた所得税基本通達33-7の注意書きにあるように、修繕費・リフォーム費用・ハウスクリーニング費用は譲渡費用には該当しません。
なお、例外的に買主の要望による修繕費等や譲渡価額の増加に有益なリフォーム費用等は譲渡費用に該当する可能性はゼロではないと考えています。
また、リフォーム費用のうち設備費又は改良費に該当する部分は取得費を構成することとなります。
ごみ処理・残置物撤去費用
譲渡費用に該当しない
【解説】
ごみ処理・残置物撤去費用が譲渡費用に該当するかどうかの国税庁の公式見解や過去の裁判事例等は確認できていませんが、これらの費用は譲渡のために直接要した費用には該当せず、譲渡資産の価値を上げるものでもないため譲渡費用には該当しないと考えます。
引っ越し費用
譲渡費用に該当しない
【解説】
自宅を譲渡した場合に引っ越す必要がありますが、その引越に係る費用や室内を片付ける費用は譲渡費用には該当しません。所得税基本通達33-7にある運搬費は、その譲渡対象物そのものを運搬する費用であるため引越し費用はこの運搬費には該当しないのです。
固定資産税・都市計画税
譲渡費用に該当しない
【解説】
典型的なその不動産を維持するためにかかった費用なので固定資産税・都市計画税は譲渡費用には該当しません。
なお、取得時に未経過固定資産税を売主に支払った場合には、その金額は取得費に該当します。
反対に、売るときに買主から受け取った精算金は、冒頭で触れたとおり譲渡価額(収入金額)に含めます。
借地権の名義書換料(承諾料)
譲渡費用に該当
【解説】
借地権を売るときは、地主の承諾を得るために名義書換料(承諾料)を支払うのが一般的です。
この名義書換料は、借地権を売るために直接かかった費用として譲渡費用に該当します(国税庁 No.3255)。
相続した借地権を売るときの手続きや地主との交渉は相続した借地権を売却する方法をご覧ください。
相続した不動産を売るときに迷いやすい費用
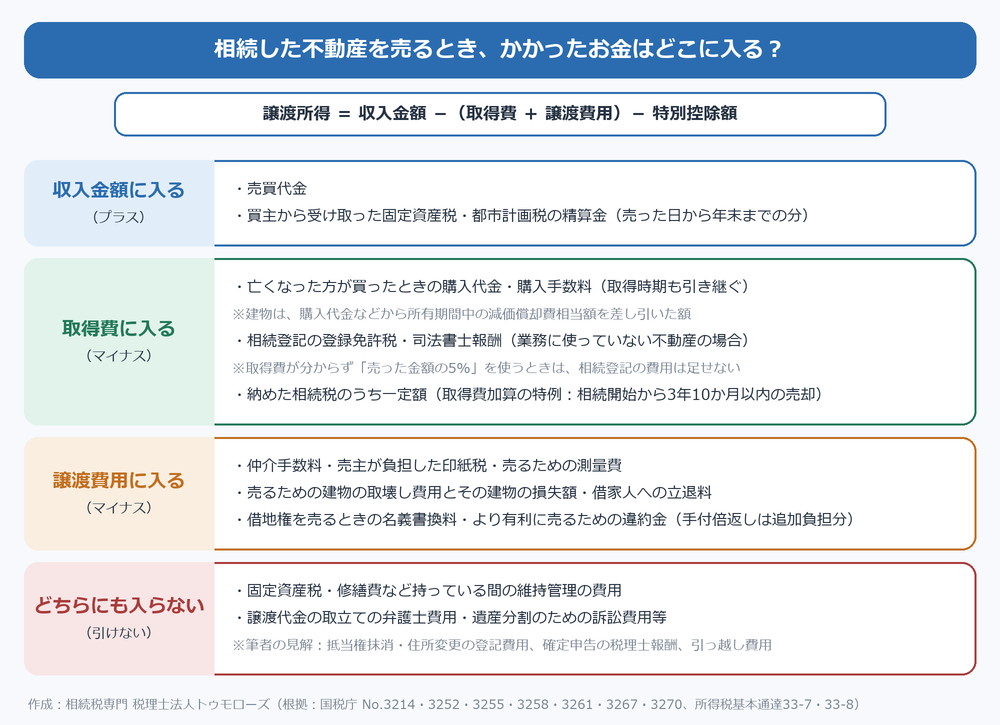
相続した不動産を売るときは、相続の手続きでかかった費用や相続税が、譲渡所得の計算でどこに入るのかで迷う方が多くいます。
譲渡費用に入るのは売るために直接かかった費用だけで、相続の手続きの費用は取得費に入るものと、どこにも入らないものに分かれます。
相続後に納めた固定資産税は維持管理の費用でどこにも入らず、売るときに買主から受け取った精算金は収入金額に入ります。
取得費は亡くなった方の購入代金などを引き継ぎますが、建物は、そこから所有期間中の減価償却費相当額を差し引いた額になります(国税庁 No.3261)。
相続税そのものは譲渡費用になりませんが、相続開始から3年10か月以内に売れば、相続税の一部を取得費に加算できます。
相続登記の費用は譲渡費用ではなく取得費
相続登記の登録免許税や司法書士報酬は、売るためにかかった費用ではないため、譲渡費用には入りません。
業務に使っていない不動産であれば取得費に含めます(国税庁 No.3270・2026年10月24日確認)。
ただし、取得費が分からず売った金額の5%を取得費とする場合(概算取得費)は、相続登記の費用を上乗せできません。
賃貸アパートなど業務に使っている不動産の場合は、取得費ではなく不動産所得の必要経費になります。
相続税は「取得費加算の特例」で取得費に足せる
相続税は、相続で財産を取得したことに対してかかる税金なので、譲渡費用にも取得費にもなりません。
ただし、相続税が課税された人が、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに相続した財産を売った場合は、納めた相続税のうち一定額を取得費に加算できます(国税庁 No.3267・2026年10月24日確認)。
申告期限は相続開始から10か月なので、おおむね相続開始から3年10か月以内の売却が対象です。
加算できる金額は、この特例を使わずに計算した譲渡益(売った金額から取得費と譲渡費用を差し引いた金額)が上限になります。
計算方法や適用の注意点は相続税の取得費加算の特例で詳しく解説しています。
遺産分割や相続手続きにかかった費用
相続財産の土地を遺産分割するためにかかった訴訟費用等は取得費にならないとされ(国税庁 No.3252)、売るための費用でもないため譲渡費用にもなりません。
相続人みんなで売って代金を分ける換価分割の場合は、売った代金と譲渡費用を、それぞれの相続人が取得する割合に応じて計算し、各人が確定申告をします。
換価分割の進め方は換価分割をご覧ください。
相続した空き家を売るときは、譲渡費用を差し引いた後に、空き家特例の3,000万円特別控除を使えないかも確認しましょう。
確定申告での譲渡費用の書き方と残しておく書類
土地や建物を売ったときの確定申告では、「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」を作成して申告書に添付します。
この内訳書には譲渡費用を書く欄があり、費用の種類(仲介手数料・収入印紙代など)、支払先の住所と氏名、支払年月日、支払金額を1件ずつ記入します(国税庁「令和7年分 譲渡所得の申告のしかた」)。
内訳書の記載例でも、修繕費や固定資産税など資産の維持・管理に関して支出したものは譲渡費用に含まれないと注意書きがあります。
譲渡費用は、支払先と金額を説明できることが前提です。
次の書類は、申告が終わった後も保管しておきましょう。
■ 売買契約書の写し(印紙を貼ったもの)
■ 測量・解体・立退きなどの契約書と領収書
■ 交通費などの領収書と、日付・目的のメモ
■ 固定資産税の精算金の金額がわかる精算書
取得費の計算に使う書類(亡くなった方が買ったときの売買契約書など)については、取得費(譲渡所得)で解説しています。
譲渡所得の計算から税額まで全体の流れは土地建物を売ったときの税金(譲渡所得)の計算方法をご覧ください。
譲渡費用のよくある質問
まとめ
譲渡費用は、資産を売るために直接かかった費用と、譲渡価額を増やすために売る際に支出した費用に限られます。
仲介手数料や印紙税、売るための測量費・取壊し費用・立退料は譲渡費用になりますが、固定資産税や修繕費などの維持管理の費用はなりません。
相続した不動産を売るときは、相続登記の費用は(業務に使っていない不動産なら)取得費、相続税は取得費加算の特例、固定資産税の精算金は収入金額というように、譲渡費用以外の項目にも振り分けて計算します。
判断に迷う費用があるときや、相続税の申告とあわせて売却を考えているときは、相続に強い税理士に早めにご相談ください。
土地建物を売ったときの税金(譲渡所得)の計算方法を徹底解説|相続不動産の売却にも対応
取得費(譲渡所得)をわかりやすく徹底解説!
譲渡所得の取得費 本当に市街地価格指数で大丈夫?!
相続税の取得費加算の特例をわかりやすく徹底解説
正しい流れを理解しミスを回避!相続不動産売却の流れ8つのステップ
不動産(土地・建物)がある場合の評価方法・遺産分割・相続登記

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00