

相続税の税務調査の連絡が来たらやるべきこと5選|当日の流れまで税理士が解説
- 税務調査の連絡(事前通知)は電話で来る。日時・場所・対象などを必ずメモし、日程は調整できる
- やるべきことは「①通知内容のメモ ②申告内容の再確認 ③資料の準備 ④想定問答の準備 ⑤相続専門の税理士への立会い依頼」の5つ
- 調査前に自主的に修正申告すれば、加算税が軽くなる
- 調査当日は通常1〜2日。午前はヒアリング、午後は通帳など資料・現物の確認が中心
- 調査結果は1〜3か月後。指摘があれば修正申告となり、加算税・延滞税がかかる
ある日突然、税務署から「相続税の調査をしたい」と電話がかかってきたら、誰でも動揺します。
しかし、連絡が来てから調査当日までには準備期間があり、この期間に何をするかで調査の結果は大きく変わります。
本記事では、相続税の税務調査の立会い経験が豊富な相続専門税理士が、連絡が来たらやるべきこと5つと、当日・その後の流れまでを解説します。
動画で知りたい人は下記YouTubeから、テキストで確認したい人はこのままスクロールしてお読みください。
税務調査の連絡=「事前通知」とは
相続税の税務調査は、原則としていきなり自宅に来ることはありません。
調査の前に、税務署から電話で「事前通知」があります。
申告を税理士に依頼し、税務代理権限証書に本人の同意を記載している場合は税理士に連絡が入ります。同意の記載がなければ、本人と税理士の双方に連絡があります(国税庁「税務調査手続に関するFAQ」問14)。
自分で申告した場合は、相続人に直接電話がかかってきます。
電話で伝えられること
事前通知では、主に次の内容が伝えられます。
・調査の日時
・調査の実施場所(原則は被相続人の自宅)
・調査の目的・対象となる税目(相続税)と期間
・調査対象となる資料
・調査の担当者(部署・氏名)
なお、指定された日時の都合が悪ければ、日程の変更(調整)は可能です。
慌ててその場で確定させず、「税理士と相談して折り返します」と答えて問題ありません。
連絡が来た時点で、税務署は確認したい点を持っている
国税庁の公表では、令和6事務年度の相続税の実地調査9,512件のうち82.3%で申告漏れ等が指摘されています(国税庁「令和6事務年度における相続税の調査等の状況」)。実地調査の対象は、資料情報などから申告額が過少と想定される事案や無申告が想定される事案から選ばれます。連絡が来た時点で、税務署は何らかの確認したい点を持っていると考えて準備してください。
件数の推移や参考値、どんな申告が狙われやすいかは【2026年最新】相続税の税務調査をわかりやすく徹底解説!と税務調査に入られやすいケース8選をご覧ください。
連絡から調査終了までの全体の流れ
まず、連絡が来てから調査が終わるまでの全体像を押さえましょう。
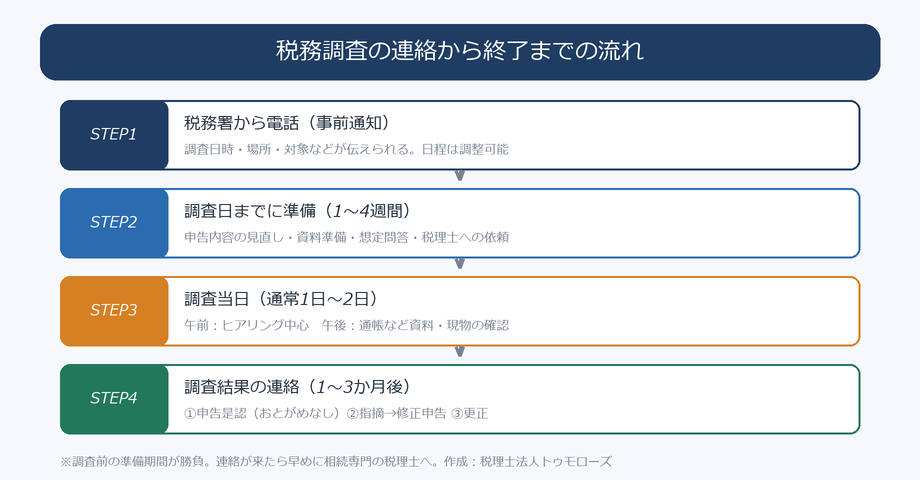
連絡から調査当日までは、通常1〜4週間程度の準備期間があります。
この準備期間が勝負です。
以下の5つを実行してください。
税務調査の連絡が来たらやるべきこと5選
1. 電話の内容(事前通知)をメモする
いきなり税務署から連絡が来ると驚くと思いますが、冷静に電話の内容をメモしてください。
前述の事前通知の項目(日時・場所・対象資料・担当者・参加すべき人)を漏らさず確認しましょう。
日程がすぐに決められない場合は、その場で即答せず折り返しにします。
2. 申告内容を再度確認する
税務調査の連絡が来たということは、税務署が何らかの申告漏れの可能性を把握していると考えられます。
申告書を見直して、漏れがないか確認しましょう。
漏れやすい財産には、次のようなものがあります。
・現金(タンス預金・直前引出しの現金)
・名義預金
・生前贈与
・名義保険
・先代名義の不動産等
詳しくは相続税申告で漏れやすい財産ベスト10をご覧ください。
もし漏れを見つけたら:調査前の修正申告で加算税が軽くなる
見直しの結果、申告漏れに気づいた場合は、調査を待たずに自主的に修正申告することを検討してください。
調査の前に修正申告すれば、加算税が軽くなります。
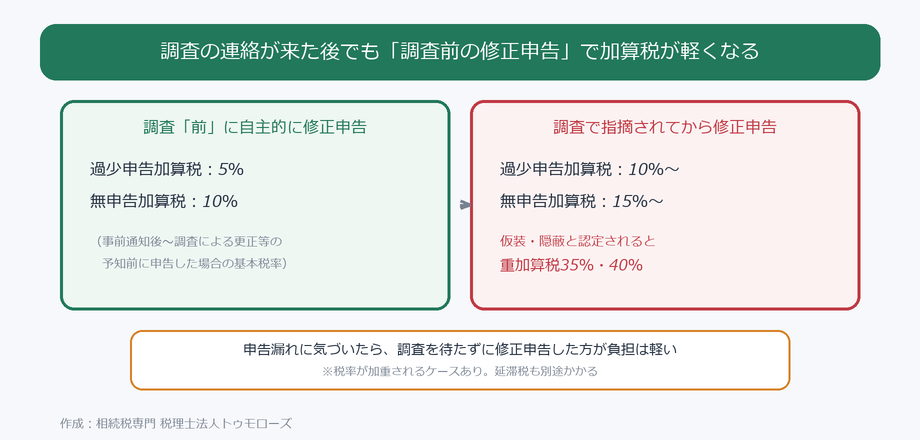
事前通知の後でも、調査による指摘(更正の予知)の前に申告すれば、過少申告加算税は5%、無申告加算税は10%が基本です。
調査で指摘されてからだと10%・15%からとなり、仮装・隠蔽と認定されれば重加算税(35%・40%)の対象になります。
税率の詳細は相続税のペナルティ 加算税、延滞税の税率と計算方法 かからないケースもあり?!をご覧ください。
3. 資料の準備
税務調査では、被相続人や相続人の次のような資料を確認されますので、準備しておきましょう。
・印鑑(実印・銀行印など)
・香典帳、電話帳
・被相続人の日記、手帳
・不動産の権利証、登記簿
・賃貸借契約書
・保険証券
・申告書の控えと根拠資料一式
なお、資料を隠したり廃棄したりするのは絶対にやめてください。
仮装・隠蔽と認定されれば重加算税の対象となり、かえって不利になります。
4. 想定問答のシミュレーション
税務調査では、被相続人や相続人のパーソナル情報から財産情報まで幅広くヒアリングされます。
事前にどのようなことを聞かれるかを想定し、ある程度の回答を用意しておきましょう。
調査で聞かれることは、次の7つのグループに分かれます。質問ごとの「意図」は相続税の税務調査で「よく聞かれること」と「その意図」(34項目)で確認し、自分の答えを用意しておきましょう。
| グループ | 聞かれることの例 |
|---|---|
| (1)被相続人の基本情報 | 出身地、最終学歴、住居の推移、退職の時期と最後の職場 |
| (2)性格・趣味・交友関係 | 生活ぶり、趣味(ゴルフ・収集・旅行など)、交友関係や政治家との付き合い |
| (3)晩年の健康状況 | 発病の時期、入院後にお金を管理していた人、意識のあった時期、認知症の有無 |
| (4)相続人等の基本情報 | 相続人の職業・勤務歴、相続人名義の財産、相続人以外の親族の状況 |
| (5)預貯金等の管理状況 | 家計の管理者、通帳・印鑑の保管場所、メインバンク、貸金庫、入出金の使途と原資 |
| (6)不動産の状況 | 自宅の取得経緯と居住者、老人ホームへの入居、賃貸借契約書 |
| (7)遺産分割・納税 | 遺産分割を決めた経緯、納税資金の捻出方法 |
回答は、記憶が曖昧な部分を曖昧なまま伝えて構いません。推測で断定したり、通帳や資料と食い違う説明をしたりしないことが大切です。
5. 相続専門の税理士に立会いを依頼する
相続税の税務調査に税理士抜きで対応するのは、丸腰で戦いに行くようなものです。
調査官の質問には一つひとつ意図があり(上記の想定問答のとおりです)、何気ない一言が申告漏れや重加算税の認定につながることがあります。
税理士に依頼すれば、次のような対応が可能になります。
・事前準備(申告内容の精査・資料の整理・想定問答の対策)
・調査当日の立会いと、調査官への専門的な反論・説明
・調査後の修正申告や、指摘内容の妥当性の交渉
申告を依頼した税理士がいない場合や、申告した税理士が相続に不慣れな場合は、調査対応だけを相続専門の税理士に依頼することもできます(税理士の変更は調査の局面でも可能です)。
相続に強い税理士の探し方は【現役税理士による】相続税に強い税理士の選び方を徹底解説をご覧ください。
調査当日の流れ
調査当日のイメージを持っておくと、落ち着いて対応できます。
実地調査は通常、午前10時に始まり、夕方まで(1日〜2日)行われます。
午前:ヒアリング中心
午前中は、世間話を交えながらのヒアリングが中心です。
被相続人の経歴・性格・趣味・生活ぶり、財産の管理状況などを聞かれます(前述の想定問答のとおり、雑談に見えて一つひとつに意図があります)。
午後:資料・現物の確認
昼休憩(調査官は外で昼食をとります)を挟み、午後は通帳・印鑑・権利証などの資料確認が中心になります。
印鑑の印影の確認、金庫や引き出しの中の確認を求められることもあります。
貸金庫がある場合は、後日、調査官と一緒に貸金庫の中身を確認しに行くことがあります。
調査が終わった後の流れ
調査当日で全てが終わるわけではありません。
調査官が持ち帰った資料や反面調査(銀行等への照会)の結果を踏まえ、通常1〜3か月後に調査結果の連絡があります。
結果は次の3パターンです。
・申告是認:指摘なし。そのまま終了
・修正申告の勧奨:指摘事項に納得できれば修正申告し、不足分の本税と加算税・延滞税を納付
・更正:修正申告に応じない場合、税務署が職権で税額を確定
指摘内容に納得できない場合は、安易に修正申告へ応じず、税理士と協議のうえで反論することも重要です。
修正申告した場合のペナルティの計算は加算税・延滞税の税率と計算方法で確認できます。
よくある質問
税務調査を拒否することはできますか?
相続税の調査は「任意調査」ですが、納税者には受忍義務があり、正当な理由なく拒否や虚偽答弁をすると罰則の対象になり得ます。拒否はできませんが、日程の調整は可能なので、税理士と相談して準備の時間を確保しましょう。
何年前のことまで調べられますか?
課税できる期間(除斥期間)は原則5年、偽りその他不正の行為がある場合は7年です。ただし預金の動きは、生前贈与や名義預金の確認のため、相続開始前5〜10年分程度を確認されることが一般的です。
相続人全員が調査に立ち会う必要がありますか?
全員の立会いは必須ではありません。一般的には、被相続人の財産管理に関わっていた相続人(配偶者や同居親族など)の出席が求められます。誰が出席すべきかは事前通知の際に確認し、税理士と相談して決めましょう。
調査場所を自宅以外にしてもらうことはできますか?
原則は被相続人の自宅(生活の実態が分かる場所)で行われますが、事情によっては税理士事務所などでの実施が認められる場合もあります。自宅での実施が難しい事情があれば、事前通知の際に相談してみましょう。
税務署から「お尋ね」の文書が届きました。これも税務調査ですか?
文書や電話による接触は「簡易な接触」と呼ばれ、実地調査とは区別されます。ただし放置や不誠実な回答は実地調査への移行につながります。お尋ねの種類と対応方法は税務署から届くお尋ねの種類、対応方法について徹底解説をご覧ください。回答前に税理士へ相談することをおすすめします。
まとめ
税務調査の連絡が来たら、まず落ち着いて通知内容をメモし、申告内容の再確認・資料準備・想定問答の準備を進めましょう。
申告漏れに気づいたら、調査前の自主的な修正申告で加算税を軽くできます。
そして何より、できるだけ早く相続専門の税理士に立会いを依頼することが、調査を乗り切る最大のポイントです。
当事務所は相続税の税務調査の立会い・調査対応のご相談を受け付けています。
調査の連絡が来てお困りの方は、一人で対応せず、まずはお気軽にご相談ください。

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00