

タンス預金は税務署にわかる?相続税の申告漏れ・重加算税と対処法
| 疑問 | 答え |
|---|---|
| タンス預金は相続税の対象? | 対象です。自宅で現金を保管すること自体は違法ではありませんが、亡くなった日にあった現金は「手許現金」として相続税の申告に含めます。 |
| 税務署は何で把握する? | ①亡くなった方・家族の口座の入出金履歴(金融機関への照会)②過去の所得の申告内容(KSKシステム)③200万円を超える現金取引の本人確認記録・金を売ったときの支払調書 ④海外口座の情報(CRS)・国外送金等調書 ⑤実地調査での現物の確認 |
| 申告漏れに気づいたら、何をいつまでに? | 修正申告書(申告済みの場合)か期限後申告書(未申告の場合)を出し、本税と延滞税を納めます。 税務調査による更正・決定を予知する前に自主的に申告すれば、原則として重加算税は課されません。調査の通知前なら、過少申告加算税は0%、無申告加算税は5%です。 ただし、予知した後の申告で、財産の隠蔽・仮装があれば重加算税(35%・40%)になります。 |
| いつまで調べられる? | 税務署が更正・決定できるのは、申告期限から原則5年、偽りその他不正の行為があれば7年です。 |
「銀行に置いておくとマイナンバーで資産が把握されるから嫌だ」
「相続税を払いたくないから、現金を自宅で保管しておこう」
そう考えて、いわゆる「タンス預金」をしている方に、まずお伝えしたいことがあります。
筆者の実務の実感として、タンス預金を相続税の申告から外して税務署に隠し通すことは、非常に難しいと考えています。
「家の中に隠しておけば、税務署員といえども見つけられないだろう」と考える方もいます。
しかし、税務署がタンス預金に気づくきっかけは、家の中を調べることだけではありません。
税務署は「家に来る前」に、過去の申告内容や法定調書などの資料情報と、相続税の申告内容を照らし合わせています。
この記事では、税務署がタンス預金を把握するために確認する資料と、申告漏れが見つかったときのペナルティ、そして申告し直す場合の手順を、2026年10月時点の制度に基づいて解説します。
タンス預金は違法?問題になるのは「申告しないこと」
タンス預金とは、銀行に預けずに、自宅のタンスや金庫などに置いている現金のことです。
自宅で現金を保管すること自体は、法律で禁止されているわけではありません。
問題になるのは、相続のときに、その現金を相続財産として申告しないことです。
手許現金の評価のしかたや、亡くなる直前に引き出したお金の扱いは、手許現金(タンス預金)の評価の記事で詳しく解説しています。
相続税の調査では、現金・預貯金の申告漏れが多く見つかっています。
国税庁の公表によると、令和6事務年度(令和6年7月〜令和7年6月)の相続税の調査で見つかった申告漏れ相続財産は2,879億円で、そのうち現金・預貯金等は837億円(29.1%)と、土地・家屋・有価証券のどれよりも多い金額でした。
同じ資料では、亡くなる前に引き出した多額の現金を相続人の自宅の金庫に保管し、税理士にも伝えずに申告から外していた事例が紹介されています。
調査で金庫から現金が見つかり、追徴税額は約1億2千万円(重加算税あり)でした(出典:国税庁「令和6事務年度における相続税の調査等の状況」(2026年10月24日確認))。
税務署が確認する情報① KSK(国税総合管理)システムの申告・納税の情報
税務署が使っている基幹システムの一つが、「KSK(国税総合管理)システム」です。
国税庁の公表資料では、全国の国税局と税務署をネットワークで結び、申告・納税の実績などの情報を入力して一元的に管理し、それを分析して税務調査などに活用するシステムと説明されています。
管理する情報には、確定申告などの申告内容のほか、配当や生命保険金の支払調書といった法定調書などの資料情報も含まれます(出典:国税庁「特定個人情報保護評価書(国税関係(賦課・徴収)事務)」(2026年10月24日確認))。
過去の収入と、申告された財産の差が確認される
国税庁は、資料情報などから申告額が過少であると想定される相続について、実地調査をしていると公表しています(出典:国税庁「令和6事務年度における相続税の調査等の状況」)。
どのように比べているかの詳細は公表されていませんが、考え方としては次のようなイメージです。
例えば、過去の確定申告データから「生涯で3億円稼いだ人」がいるとします。
生活費や税金などを差し引いても、手元に「1億円」は残っているはずです。
それなのに、相続税の申告書に記載された財産が「2,000万円」しかなかったら、どう思うでしょうか。
「消えた8,000万円はどこへ行った? タンス預金か、名義預金として隠しているな」
と疑問を持たれるわけです。
このような差があると、申告が過少ではないかと考えられ、実地調査で確かめられることがあります。
なお、税務署がどのような基準で調査対象を選ぶのかについては、別の記事で詳しく解説しています。
詳しい解説は、相続税の税務調査に入られやすいケース8選|セルフチェックと対策を税理士が解説をご参照ください。
税務署が確認する情報② 口座の履歴・紙幣の交換・金の売買記録
KSKシステムの情報のほかに、税務署が確認する代表的な記録が3つあります。
1. ATMの出金履歴と「不自然な生活費」
「通帳を捨ててしまえば、引き出した記録はわからない」
そう考える方もいますが、これは誤りです。
金融機関には、犯罪収益移転防止法により取引の記録を7年間保存する義務があり(同法7条3項)、税務署には「質問検査権」(国税通則法74条の3)があります。
税務署は、この権限に基づいて、財産を預かっている銀行などに取引履歴の提出を求めることができます。
筆者の経験では、特に確認されやすいのは次のような動きです。
- 亡くなる直前の多額の引き出し(使途不明金)。
- 定期的に行われる50万円〜100万円単位の出金。
- 生活費としては不自然な高額出金。
例えば、年金暮らしの夫婦が、毎月30万円も生活費として引き出していたとします。
しかし、実際の生活水準が質素であれば、「毎月10万円はタンス預金として貯めているはずだ」と推測されます。
この「差額」が10年分あれば、1,200万円のタンス預金があるのではないかと推測されます。
国税庁が公表した事例でも、亡くなる前の多額の引き出しが調査のきっかけになっています。
詳しい解説は、死亡前後に預金を引き出した場合の相続税申告と遺産分割をご参照ください。
2. 2024年の新紙幣発行に伴う入金・両替の記録
2024年7月から新紙幣が発行されましたが、これも、まとまった現金が金融機関の記録に残るきっかけになります。
旧紙幣(福沢諭吉)を新紙幣(渋沢栄一)に交換しようとして、まとまった現金を銀行に持ち込むケースです。
あるいは、「旧札のままだと使い勝手が悪くなるかもしれない」と不安になり、一度口座に入金するケースです。
銀行の窓口で200万円を超える現金の入出金をする場合(現金での振込は10万円を超える場合)は、犯罪収益移転防止法により本人確認(取引時確認)が義務づけられ、その記録は7年間保存されます(出典:警察庁 犯罪収益移転防止法の概要(2026年10月24日確認))。
また、金額の大小にかかわらず、お金の出どころが不自然な取引は、金融機関が「疑わしい取引」として当局に届け出る義務があります(犯罪収益移転防止法8条)。
入金したことが自動的に税務署へ通知されるわけではありませんが、「新紙幣に変えるために動かした」記録は残り、後の税務調査で確認される資料になります。
詳しい解説は、【2024年新札発行】タンス預金はどうなる?! 相続のときトラブルにをご参照ください。
3. 「金(ゴールド)」の購入記録と売却時の支払調書
現金は足がつくからといって、タンス預金を「金(ゴールド)の延べ棒」に変える方もいます。
しかし、金の売買にも記録が残ります。
まず、金・プラチナなどの売買で、代金200万円超を現金で支払う場合は、犯罪収益移転防止法により、販売店が本人確認をして取引の記録を残します(代金を現金以外で支払う場合は対象外。同法施行令7条1項6号・同法施行規則4条1項11号)。
さらに、その金を地金商などに売って換金するときは、1回の売却代金が200万円を超えると、買い取った業者が税務署に「支払調書」を提出する義務があります(出典:国税庁 金地金等の譲渡の対価の支払調書(2026年10月24日確認))。
金地金等の譲渡の対価の支払をする者は、…(中略)…当該支払調書を、その支払の確定した日の属する月の翌月末日までに、当該支払をする者の事務所等の所在地を所轄する税務署長に提出しなければならない。
つまり、1回200万円を超えて金を売ったときは、「誰が」「いつ」「いくら分の」金を売ったかという情報が、税務署に届くのです。
相続発生時に、購入の記録や売却の支払調書があるのに、金もその売却代金も申告されていなければ、その行方を確認されることになります。
金(ゴールド)と相続税の関係の詳しい解説は、純金、金地金、金貨、金の延べ棒、純金積立の相続税評価を徹底解説をご参照ください。
タンス預金を銀行に入金すると、税務署にわかる?
「家にある現金を銀行に戻したいけれど、入金した途端に税務署から連絡が来るのでは」と心配される方もいます。
銀行に入金すること自体に税金がかかるわけではありません。
また、国内の口座への入金について、一定の金額を超えたら金融機関が税務署へ自動的に報告する、という法定調書の制度はありません。
ただし、海外への送金や海外からの送金は、100万円を超えると金融機関から税務署へ「国外送金等調書」が提出されます。
一方で、入金の記録は残り、相続税の調査では、税務署が亡くなった方やご家族の口座の取引履歴を確認します。
まとまった入金があれば、「このお金はどこから来たのか」を説明できるようにしておく必要があります。
問われるのは「入金したこと」ではなく、「そのお金の出どころ」です。
| お金の出どころ | 税金の扱い | 注意点 |
|---|---|---|
| 亡くなった親の自宅にあった現金 | 相続財産(手許現金)として相続税の申告に含める | 申告の前に相続人の口座へ入れても、相続財産であることは変わらない |
| 生前に親からもらった現金 | 贈与税の対象。1年間(1月〜12月)にもらった額が110万円を超えれば贈与税の申告が必要 | 相続で財産を受け取った人は、亡くなる前の一定期間の贈与が相続財産に加算される(生前贈与加算) |
| 自分の給与や事業の収入を貯めた現金 | 所得税の申告が済んでいれば、新たな税金はかからない | 申告していない売上などを貯めたお金なら、所得税の申告漏れを問われる |
| 親から預かっているだけの現金 | 親のお金のまま。親が亡くなれば親の相続財産 | 子の名義の口座に入れると名義預金として扱われる |
入金してもしなくても、亡くなった日にあった現金は相続財産です。
相続のときに見つかった現金を相続人の口座に入れる場合は、相続財産として申告に含めることが前提になります。
申告漏れが見つかったときのペナルティ(加算税・延滞税・刑事罰)
「見つかったら、その分の税金を払えばいいだけ」と考えるのは危険です。
意図的に隠していたと認定されると、単なる申告漏れではなく「隠蔽・仮装(いんぺい・かそう)」として扱われるからです。
この場合、本来納めるべき税金に加えて、以下のような重いペナルティが課されます。
重加算税は35%・40%(加重されると45%・50%)
意図的に財産を隠したと認定された場合には原則として35%(申告あり)または40%(無申告)の「重加算税※」が課されます。
※過去5年以内に無申告加算税(調査を受けてからの申告に課されたもの)や重加算税を課されたことがある場合などは、さらに10%加算され、45%(申告あり)・50%(無申告)になります(国税通則法68条4項(2026年10月24日確認))。
さらに、納付が遅れた期間に応じて「延滞税」もかかります。
具体的な数字で見てみましょう。
| 項目 | 金額 |
|---|---|
| 本来の相続税 | 1,000万円 |
| 重加算税(無申告・40%) | +400万円 |
| 延滞税(下の前提で計算) | +約47万円 |
| 支払総額 | 約1,447万円 |
前提:令和6年3月10日に亡くなり(申告期限=法定納期限は令和7年1月10日)、申告をしないまま、税務調査を受けて令和8年11月10日に期限後申告書を提出し、同じ日に本税を納付した場合。
延滞税は、法定納期限の翌日から納付の日までの日数に応じてかかります。期限後申告・修正申告の納期限は申告書を提出した日なので、提出日に納付すればこの期間はすべて低い方の割合です(令和7年分355日×年2.4%=約23万3千円、令和8年分314日×年2.8%=約24万1千円、合計約47万4千円)。
提出した日の翌日から2か月を過ぎても納めないと、その後は高い方の割合(令和8年は年9.1%)に上がります(出典:国税庁 No.9205 延滞税について(2026年10月24日確認)、国税通則法35条2項・60条2項)。
※期限内に申告していた人が修正申告をする場合は、法定申告期限から1年を過ぎた日から修正申告をした日までを延滞税の計算に含めない特例があります。ただし、偽りその他不正の行為で税を免れ、調査を受けて修正申告をした(または更正を受けた)場合は、この特例は使えません(国税通則法61条1項)。
このように、隠していたことが見つかると、本来の相続税に加えて、数百万円単位の負担が生じます。
隠していた現金そのものに対して、どれだけが税金とペナルティになるかも見てみましょう。
■ その現金にかかる相続税:400万円(税率40%の部分に当たる場合)
■ 重加算税(無申告・40%):160万円
■ 合計:560万円+延滞税 → 隠した現金の半分以上
相続税の税率は、法定相続分に応じた取得金額のうち、1億円を超え2億円以下の部分が40%、6億円を超える部分は55%です(相続税法16条)。
税率が40%以上の部分に当たるほど財産が多いご家庭では、隠した現金の半分以上が税金とペナルティになります。
※実際に増える相続税の額は、家族構成やほかの財産の額によって変わります。
相続税のペナルティについての詳しい解説は、相続税のペナルティ|加算税・延滞税の税率と計算方法、かからないケースを税理士が解説をご参照ください。
更正・決定を予知する前に自主的に申告すれば、原則として重加算税は課されない
ここまで読んで、「親の現金を、すでに申告から外してしまった」と不安になった方もいるかもしれません。
その場合に知っておいていただきたいのが、申告し直すタイミングで、ペナルティが大きく変わるということです。
国税通則法68条1項・2項は、重加算税の対象から、「調査があったことにより更正(または決定)があるべきことを予知してされたものでない」修正申告・期限後申告を除いています。
つまり、税務調査による更正・決定を予知する前に、自主的に修正申告や期限後申告をした場合は、財産を隠していたとしても、原則として重加算税は課されません。
予知する前かどうかは、税務署から実際に指摘を受けたかどうかだけでは決まりません。
国税庁の事務運営指針では、臨場調査、取引先への反面調査、申告内容の誤りの指摘などによって、調査があったことを知った後の修正申告は、原則として「予知してされたもの」に当たるとされています。
一方で、臨場調査の日時の連絡を受けた段階での修正申告は、原則として「予知してされたもの」に当たらないとされています(出典:国税庁「相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)」第1の2(2026年10月24日確認))。
さらに、税務署から調査の通知が来る前に申告し直せば、過少申告加算税はかからず、無申告加算税も5%で済みます。
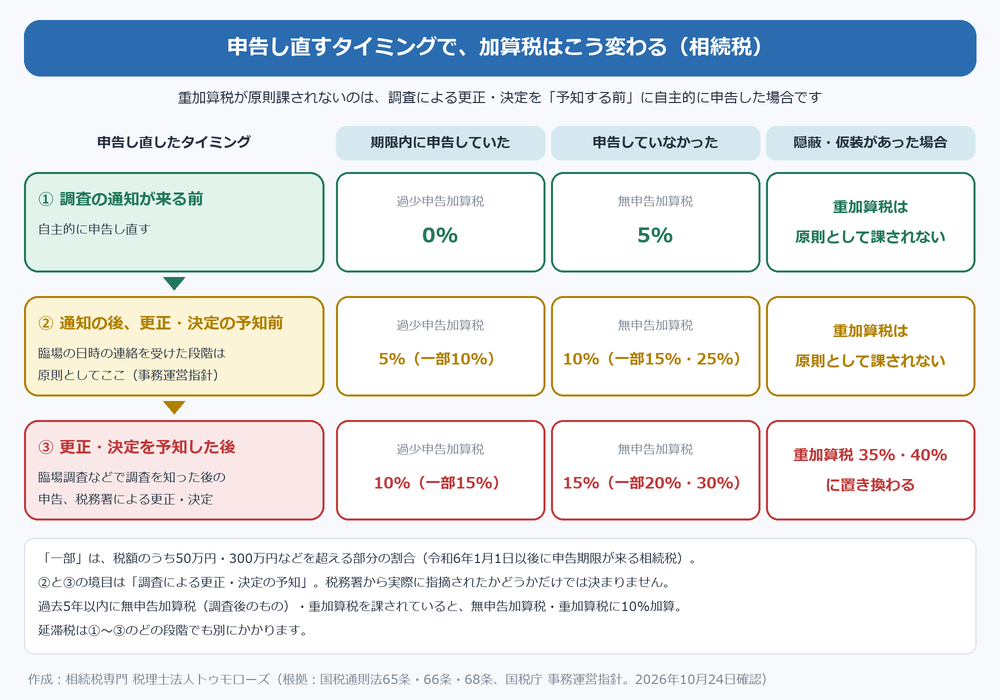
| 申告し直したタイミング | 期限内に申告していた場合 (過少申告加算税) |
申告していなかった場合 (無申告加算税) |
財産の隠蔽・仮装があった場合 |
|---|---|---|---|
| ① 調査の通知が来る前に、自主的に申告 | 0% | 5% | 原則として課されない |
| ② 調査の通知の後、更正・決定を予知する前に申告 | 5%(50万円と期限内申告税額のいずれか多い額を超える部分は10%) | 10%(50万円超300万円以下の部分は15%、300万円超の部分は25%) | 原則として課されない |
| ③ 更正・決定を予知した後に申告、または税務署による更正・決定 | 10%(同じく超える部分は15%) | 15%(50万円超300万円以下の部分は20%、300万円超の部分は30%) | 重加算税35%(申告していた)・40%(無申告)に置き換わる |
※令和6年1月1日以後に法定申告期限が来る相続税の割合です(国税通則法65条・66条・68条(2026年10月24日確認))。過去5年以内に無申告加算税(調査を受けてからの申告に課されたもの)や重加算税を課されたことがある場合は、③の無申告加算税と重加算税に10%が加算されます。どの段階でも、延滞税は別にかかります。
筆者は、申告漏れに気づいたら、調査の通知を待たずに申告し直すことをおすすめします。
修正申告の手続きは相続税の修正申告の記事で詳しく解説しています。
刑事罰の対象になる可能性も
金額が多額で、隠蔽の手口が悪質だと判断された場合は、税務署の調査(任意調査)から、国税局査察部(マルサ)による強制調査に切り替わることがあります。
こうなると、脱税犯として検察庁に告発され、「10年以下の拘禁刑もしくは1,000万円以下の罰金(またはその両方)」という刑事罰を受けることがあります。
免れた相続税額が1,000万円を超えるときは、罰金がその免れた税額まで引き上げられることもあります(相続税法68条(2026年10月24日確認))。
※令和7年6月1日の改正刑法の施行により、「懲役」は「拘禁刑」に改められました。
この罰金は刑事罰で、加算税(重加算税など)とは別のものです。
税務署が更正・決定できる期間は、原則5年、不正があれば7年
「何年か過ぎれば大丈夫では」と考える方もいるかもしれません。
税務署が相続税の申告内容を正したり(更正)、税額を決めたり(決定)できる期間は、申告期限から原則5年です。
しかし、財産を隠すなど「偽りその他不正の行為」で税金を免れた場合は、この期間が7年に延びます(国税通則法70条1項・5項(2026年10月24日確認))。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月です。
つまり、タンス預金を隠した場合は、亡くなってからおよそ7年10か月の間、調査を受ける可能性が続き、その間の延滞税もかかります。
時効の数え方は相続税の時効で詳しく解説しています。
タンス預金に関するよくある質問
ここからは、私の元によく寄せられる、タンス預金に関する質問にお答えします。
Q. 貸金庫に現金を入れておけば、税務署に見つかりませんか?
A. 貸金庫に入れても、中の現金が相続財産であることは変わらず、手許現金として申告が必要です。
貸金庫の契約は、犯罪収益移転防止法で本人確認が必要な取引とされており、金融機関に契約者の記録が残ります(同法施行令7条1項1号)。
税務署は、相続税の調査で必要があるときは、財産を保管していると認められる者などに質問し、帳簿書類などの提出を求めることができます(国税通則法74条の3)。
Q. 海外の口座にお金を移せばわかりませんか?
A. 海外の口座の情報も、税務当局の間で交換されています。
CRS(共通報告基準)という制度により、参加している国・地域の税務当局は、自国の金融機関にある外国居住者の口座情報を、その人が住む国の税務当局に定期的に提供し合っています。
交換される情報には、氏名・住所・口座残高などが含まれます。
国税庁の公表では、令和6事務年度に、日本の居住者の口座情報約275万件を101の国・地域から受け取っています(国税庁「令和6事務年度 租税条約等に基づく情報交換事績の概要」(2026年10月24日確認))。
さらに、国外財産調書を提出していなかったり記載が漏れていたりすると、その国外財産の申告漏れにかかる過少申告加算税・無申告加算税が5%加重されることがあります。
海外財産関連の記事については下記をご参照ください。
海外送金に税金はかかる?贈与税とお尋ね対応
海外に財産がある人必見!相続で発生する5つのリスクとデメリット
国外財産調書制度を徹底解説!提出義務から書き方まで完全ガイド
Q. 相続人も知らなかったタンス預金が、申告の後に見つかった場合も重加算税になりますか?
A. 本当に知らなかったのであれば、原則として重加算税にはなりません。
重加算税は、財産を「隠蔽・仮装」した場合に課されるもので、知らずに申告から漏れていただけなら、通常の過少申告加算税の対象です。
ただし、相続人が現金の存在を知りながら申告しなかったり、税理士に伝えなかったりした場合は、隠蔽と判断されることがあります。
Q. タンス預金を配偶者が相続したことにすれば、配偶者の税額軽減で相続税はかかりませんか?
A. 配偶者が隠していた現金には、配偶者の税額軽減が使えなくなります。
配偶者の税額軽減は、配偶者が受け取った財産のうち、1億6,000万円か法定相続分のどちらか多い金額までは相続税がかからない制度です。
しかし、配偶者が隠していた財産が税務調査で見つかり、調査を受けて修正申告や期限後申告をする場合、その隠していた金額は軽減の計算から除かれます(相続税法19条の2第5項)。
制度の詳しい内容は配偶者の税額軽減をご覧ください。
Q. 税務署から相続税の「お尋ね」が届きました。タンス預金も書く必要がありますか?
A. 書く必要があります。
「相続についてのお尋ね」には、国税庁の「相続税の申告要否判定コーナー」で作る「相続税の申告要否検討表」を提出して回答することもでき、検討表には「現金・預貯金」の欄があります(出典:国税庁 相続税の申告要否判定コーナー FAQ(2026年10月24日確認))。
国税庁が公表した事例には、預金を家族名義の口座に移して財産を基礎控除以下に見せかけ、税務署からの照会文書に「財産は基礎控除以下」と事実と異なる回答をして申告しなかったケースがあり、追徴税額は約4億3千万円(重加算税あり)でした。
回答のしかたは税務署から届くお尋ねの記事で解説しています。
まとめ:現金も相続財産として申告し、迷ったら早めに相談を
自宅に置いてある現金も、亡くなった日にあれば相続財産です。
税務署は、口座の履歴、過去の申告内容、法定調書、海外の口座情報、実地調査での現物の確認などを組み合わせて、申告の内容を確かめます。
預貯金口座とマイナンバーの紐付けも進んでいます(マイナンバーと預貯金口座)。
- 親の家から、まとまった現金や金が見つかった
- 亡くなる前に多額の引き出しがあり、使い道が分からない
- 申告した後に、申告漏れに気づいた
- 税務署からお尋ねや調査の通知が届いた
- 海外に口座や財産がある
「うちは大丈夫だろうか?」
「親の家の片付けをしていたら、多額の現金が出てきた」
そのようにお悩みの方は、早めに相続専門の税理士にご相談ください。
適正に申告することが、結果としてペナルティを防ぐことにつながります。
『昔の現金のことで不安がある』という方は、税務署から連絡が来る前に、一度私たちにご相談ください。
秘密厳守で、最善の解決策を一緒に考えます。
関連ページ
▶ 【2026年最新】相続税の税務調査をわかりやすく徹底解説!
▶ 【相続税申告】手許現金(直前引出、タンス預金等)の評価を徹底解説

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00