

【図解付き】相続税の時効をペナルティを含めてわかりやすく解説!
- 税務署が新たに課税(更正・決定)できるのは、申告期限から原則5年(財産を隠すなど不正があれば7年)まで
- 既に確定した相続税を納めていない場合は別で、督促や差押えで数え直しになる「徴収権の時効」が問題になる
- 「時効20年」「10年」は相続税ではなく、民法など別の制度の期間
- 税務調査が始まっただけで期間は延びないが、期間内に更正・決定されれば納める義務が確定する
- 時効を待つより自主申告した方がペナルティは軽い
- 調査後の無申告加算税は15〜30%、重加算税は35〜40%が課される
- 延滞税も発生するため早めの申告が結果的に有利
相続税申告をすべきだったのに、申告期限後に申告が必要だったことに気づいてしまった…
相続税申告をした後に新たに被相続人の財産が判明した…
そのような状況になった場合、申告期限が過ぎた後であっても申告すべきなのか?このまま申告をしないまま過ごすべきなのか?と迷われると思います。
結論といたしましては、相続税の申告期限から原則5年、不正がある場合は7年を過ぎると、税務署は新たな更正・決定ができなくなります。
ただし、期間制限の特例がある場合や、既に確定した税額を納めていない場合は別です。
税務調査が始まっただけで期間が延びるわけではありませんが、期間内に更正・決定がされれば、本税に加えて加算税と延滞税を納めることになります。
今回は、相続税の時効(除斥期間)の仕組みはどうなっているのかを解説いたします。
相続税で「時効」と呼ばれる期限は、次の3つに分かれます。
どれも5年が基本ですが、数え始めと、途中で止まるかどうかが違います。
| 期限の種類 | 原則 | 止まる・延びる場合 | 根拠 |
|---|---|---|---|
| 課税できる期間 (除斥期間) |
申告期限から5年。偽りその他不正の行為で税を免れた場合は7年 | 途中で止まらず、税務調査の開始だけでは延びない。ただし期間終了前6か月以内に更正の請求があった場合などは延びる | 国税通則法70条 |
| 取り立てられる期間 (徴収権の消滅時効) |
法定納期限(原則として申告期限と同じ日)から5年 | 督促・差押え・一部の納付などで止まったり数え直しになったりする。延納・納税の猶予の間は進まない | 国税通則法72条・73条 |
| 払いすぎを取り戻せる期間 (更正の請求) |
申告期限から5年 | 遺産分割・遺言書の発見などで税額が過大になったときは、それを知った日の翌日から4か月以内 | 国税通則法23条、相続税法32条 |
※申告期限は、亡くなったことを知った日の翌日から10か月です(土日・祝日・年末年始に当たるときは休日明けの日)。根拠条文はe-Gov法令検索 国税通則法・相続税法(2026年10月24日確認)。それぞれ本文の第1〜3章と第7章で詳しく解説します。
1. 相続税の時効は5年または7年になります。
相続税の申告期限は、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から10ヶ月になります。この期限のことを専門用語で法定申告期限といいますが、法定申告期限までに申告を行っていなかった場合、被相続人の財産の状況について税務調査を受ける可能性があります。
また、法定申告期限までに申告をしていた場合であっても、税務調査により被相続人の財産の計上漏れの指摘を受ける可能性もあります。税務調査により申告の必要アリと判断された場合、相続税の課税の処分を受けることになります。
ただし、法定申告期限から一定の期間が経過すると、税務署は新たに課税の処分(更正・決定)を下せなくなります。つまり、それまでに税額が確定していなかった相続税について、新たに納税を求められることはなくなります。
この一定の期間についてですが、まず、国税局や税務署が課税の処分を行うことのできる期間のことを専門用語で『除斥期間』といいます。
除斥期間は、民法の時効と違って途中で止まったり数え直しになったりすることがありません。
税務署が期間内に課税するには、期間の最後の日までに更正・決定の通知書が納税者に届く必要があり、税務調査が始まったことだけで期間が延びることもありません(税務大学校『国税通則法(基礎編)』第6章(2026年10月24日確認))。
世間で「相続税の時効」と呼ばれているのは、多くの場合この除斥期間のことです。
この除斥期間は、国税通則法70条(国税の更正、決定等の期間制限)に定められています。
国税通則法第七十条(要旨)
更正又は決定は、その国税の法定申告期限から五年を経過した日以後はすることができない。偽りその他不正の行為により税額を免れた国税についての更正・決定は、七年を経過する日まですることができる。
なお、相続税にも「時効」という制度はあります。
申告や税務署の決定で既に確定した相続税を納めていない場合に問題になる「国税の徴収権の消滅時効」(国税通則法72条・5年)で、こちらは督促や差押えで数え直しになります(第7章で解説します)。
つまり、相続税の申告期限から5年を経過すると、税務署はそれ以後、新たな更正・決定ができなくなるということです。ただし、この除斥期間5年にも例外があります。この例外とは、偽りその他不正の行為により納税をしなかった場合には除斥期間は7年に延長されるというものです。
まとめると、『相続税の申告期限から原則として5年を過ぎたら税務署は新たに課税できなくなるけど、不正があったら7年に延長されるよ。既に確定した税金の未納は別の話だよ』ということになります。
2. 時効の期限が5年となる人と7年となる人の違い
相続税の申告の時効は原則5年、例外7年ということではありますが、『じゃあ具体的な判断基準は何なのよ?』と考えられたと思います。
法律上の基準は、「偽りその他不正の行為」によって相続税を免れたかどうかです(国税通則法70条5項)。
シンプルに言えば、財産を隠す・名義を偽るといった”工作”をしてまで申告を逃れようとしたかどうか、ということになります。
例えば、父と子のみのご家庭で親子仲が悪く、絶縁状態であったため子が父の死亡を知らなかったケースであれば、相続人である子はそもそも相続税の申告の必要性についても知りようがなかったということで時効の期間は5年ということになります。
なお、このケースでは時効を数え始める時点にも注意が必要です。
相続税の申告期限は「相続の開始があったことを知った日の翌日から10か月」と定められているため(相続税法27条1項)、父の死亡を知らなかった間は、子の申告期限はまだ来ていません。
子の申告期限=時効の起算点は、子が父の死亡を知った日の翌日から10か月後になります(相続税法基本通達27-4)。
「亡くなってから5年以上たっているから大丈夫」とは限らないのはこのためです。
しかし、被相続人のタンス預金の存在を知りながら財産計上せず申告をしていたなど、故意に財産を隠したと税務署へ解釈されてしまうような状況の相続人は時効の期間は7年ということになります。
ここで誤解されやすいのが、「申告が必要だと知っていたのに申告しなかった」というだけで、当然に7年になるわけではないという点です。
インターネットでは「悪意があれば7年」と説明されることがありますが、法律の要件は「悪意」ではなく「偽りその他不正の行為」です。
国税不服審判所の裁決では、「偽りその他不正の行為」とは、税の賦課徴収を不能または困難にするような何らかの偽計その他の工作を伴う不正な行為をいうと解されています(国税不服審判所 平成22年12月1日裁決・平成26年1月17日裁決)。
5年か7年かは、気持ちの問題ではなく、財産を隠したり事実と違う外形を作ったりした事実があるかどうかで判断されます。
ただし、申告が必要だと知りながら放置していれば、その後の行動しだいで7年になる余地が残り続けます。
また、5年が過ぎるのを待つ間に税務調査があれば、本税に加えて加算税と延滞税を納めることになります。
3. 時効までの期限のカウント方法
これまでご説明した相続税の時効(除斥期間)の考え方を図として表現すると下記の通りになります。
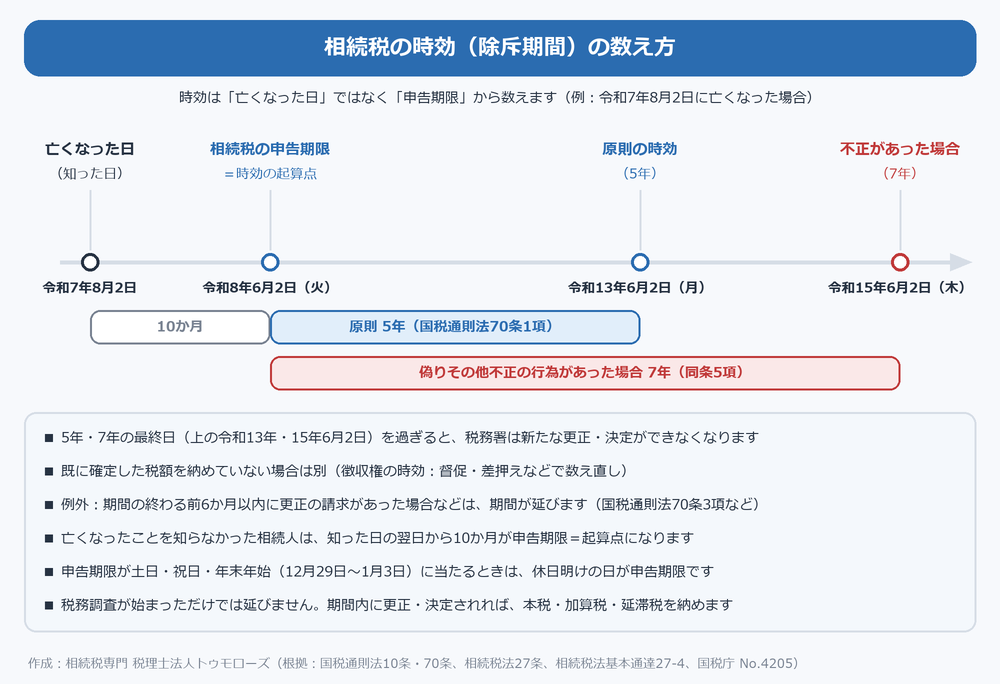
相続税の時効(除斥期間)は、亡くなった日からではなく、相続税の申告期限から数えます。
たとえば令和7年8月2日に亡くなった場合、申告期限は令和8年6月2日(火)です。
原則の5年なら令和13年6月2日(月)、偽りその他不正の行為があった場合の7年なら令和15年6月2日(木)を過ぎると、税務署は原則として課税(更正・決定)ができなくなります。
亡くなった日から数えると、原則で約5年10か月、不正がある場合で約7年10か月です。
申告期限が土曜日・日曜日・祝日や年末年始(12月29日〜1月3日)に当たるときは、休日明けの日が申告期限になります(国税通則法10条2項、同法施行令2条2項、国税通則法基本通達10条関係4、国税庁 No.4205(2026年10月24日確認))。
たとえば本来の申告期限が12月31日なら、翌年1月4日以降の最初の平日が申告期限です。
死亡日と亡くなったことを知った日が異なる場合や数次相続など、申告期限の数え方の特殊なケースは相続税の申告期限で解説しています。
4. 「相続税の時効は20年」「10年」は誤解です
「相続税 時効 20年」「相続税 時効 10年」と検索される方が少なくありませんが、相続税を課税できる期間は、申告期限から原則5年、偽りその他不正の行為があっても7年です。
相続税に、20年や10年という時効はありません。
20年や10年という数字は、相続に関係する別の制度の期間と混同されていることが多いようです。
主なものを整理すると次のとおりです。
| 期間 | 何の期間か | 根拠 |
|---|---|---|
| 20年 | 相続回復請求権(相続権を侵害された相続人が取り戻す権利)。相続開始の時から20年で消滅(侵害を知った時から5年でも消滅) | 民法884条 |
| 20年 | 相続税の延納の最長期間(不動産等の割合が75%以上で、不動産等に係る部分など) | 国税庁 No.4211 |
| 10年 | 遺留分侵害額の請求権。相続開始の時から10年で消滅(侵害を知った時から1年でも消滅) | 民法1048条 |
| 10年 | 相続開始から10年を過ぎた遺産分割では、原則として特別受益・寄与分を主張できない | 民法904条の3 |
| 7年 | 生前贈与加算の対象期間(令和6年1月1日以後の贈与から段階的に3年→7年) | 国税庁 No.4161 |
| 6年 | 贈与税の時効(申告期限から原則6年、偽りその他不正の行為があれば7年) | 相続税法37条 |
| 3か月 | 相続放棄をするかどうかを決める期間(自己のために相続の開始があったことを知った時から) | 民法915条 |
※出典:e-Gov法令検索 民法・相続税法、国税庁 No.4211 相続税の延納、国税庁 No.4161 贈与財産の加算と税額控除(2026年10月24日確認)
なお、時効は「今回の相続の申告期限」から数えるもので、財産が何年前に動いたかとは関係がありません。
家族名義でためてきた預金でも、実質的に亡くなった方のものと判断されれば名義預金として相続財産になり、今回の相続の時効(申告期限から5年または7年)の中で課税されます。
「何年前の取引か」ではなく、「今回の相続の申告期限から何年たったか」で考えるのがポイントです。
5. 申告しなかったとしても税務署にはバレます
被相続人の財産なんていうプライベートな情報は、納税者の方から申告して開示しないと税務署は知りようがないんじゃないの?と思われる方もいらっしゃるかもしれません。
しかし、それは大きな間違いです。税務署は、相続税の納税が必要となるであろう被相続人の目星を大体つけているのです。
生前の所得税申告の内容や、登記により名義が変わっている不動産の情報などを税務署はストックしているので、被相続人の所得の状況は税務署の内部資料から間接的に把握できてしまいます。
どんな申告が狙われやすいかは税務調査に入られやすいケース8選をご覧ください。
ですから、時効という期限が定められているとはいえ、申告しないまま5年(7年)が過ぎるのを待つという考えはまず通用しないということは理解していただきたいポイントになります。
6. 除斥期間が過ぎると、税務署は新たに課税できなくなります
相続税の除斥期間が過ぎたというお話はまず聞いたことがありませんが、財産規模がそこまで大きくなければ税務署からの調査もなく、期間が過ぎたケースがこれまでにもあるのかも知れません。
除斥期間が過ぎていれば、税務署はその相続税について新たに更正・決定をすることができません。
ただし、期間の数え始めは「亡くなった日」ではなく、相続の開始があったことを知った日の翌日から10か月後の申告期限です。
もし今となって申告の必要があったのではないか?とご不安の方は、ご自身の申告期限がいつで、そこから何年たっているのかを、相続税に詳しい税理士や税務署に確認してみてください。
7. 納めていない税金・払いすぎた税金にも「5年」の期限がある
ここまでの「時効」は、税務署が相続税を課税できる期間(除斥期間)の話でした。
冒頭の表のとおり、相続税にはこれとは別に「確定した税金を取り立てる期間」と「払いすぎた税金を取り戻す期間」があります。
7-1 申告はしたが納めていない場合(徴収権の消滅時効)
申告書を出したり、税務署の決定を受けたりして税額が確定したのに納めていない場合は、課税の時効ではなく、国税の徴収権の消滅時効(国税通則法72条)の問題になります。
徴収権は、法定納期限(相続税では申告期限と同じ日)から5年間行使されないと、時効によって消滅します。
ただし、こちらは除斥期間と違い、途中で止まったり数え直しになったりします。
たとえば税務署から督促状が届くと、督促状を発した日から10日を経過するまで時効は完成せず、そこから新たに進み始めます(同法73条1項4号)。
滞納処分による差押えにも民法148条が準用され、時効は完成せずに数え直しになります。
一部の納付や延納の申請など、納める義務を認める行為をしたときも、その時から数え直しです(国税通則法基本通達(徴収部関係)第72条関係(2026年10月24日確認))。
延納や納税の猶予を受けている期間は、時効は進みません(同法73条4項)。
偽りその他不正の行為で税を免れた場合は、原則として法定納期限から2年間は時効が進みません(同条3項)。
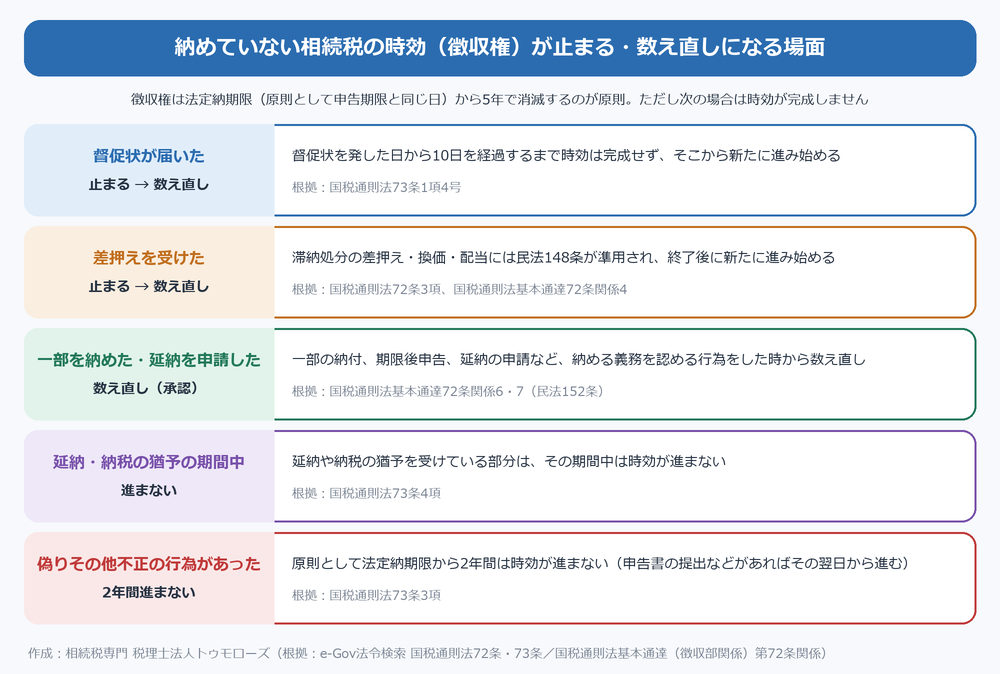
督促や差押えがされるたびに時効は完成せず数え直しになるため、税務署が徴収の手続を進めている限り、5年が過ぎただけで納める義務が消えることはありません。
一括で納めるのが難しい場合は、放置せずに相続税が払えないときの対処法を確認してください。
7-2 払いすぎた相続税を取り戻せる期間(更正の請求)
反対に、申告した相続税が多すぎた場合に取り戻せる期間にも期限があります。
払いすぎた税金を返してもらう手続きを更正の請求といい、原則として申告期限から5年以内に限られます(国税通則法23条1項)。
相続税には特則があり、申告期限の後に遺産分割がまとまった、遺留分侵害額の支払額が確定した、遺贈の遺言書が見つかったといった事情で税額が過大になったときは、その事由が生じたことを知った日の翌日から4か月以内に更正の請求ができます(相続税法32条1項)。
この4か月は、申告期限からではなく、その事由が生じたことを知った日から数えます。
土地の評価の見直しなどで払いすぎが見つかることもあるため、相続税還付を検討する方は5年の期限に注意してください。
(出典:国税庁 B1-27 相続税及び贈与税の更正の請求手続、e-Gov法令検索 国税通則法(2026年10月24日確認))
8. 期限後に申告した場合のペナルティ
ここまでの解説で申告が未済の方・申告はしたけれど被相続人の財産に漏れがあった方は、期限後であっても申告をすべきであることを理解していただけたと思います。とは言っても、期限後に申告した場合にどのようなペナルティがあるのかは気になるところだと思います。
期限後申告のペナルティとしては次の4つが挙げられます(税率と計算方法の詳細は相続税のペナルティをご覧ください)。
| ペナルティ | 内容 |
|---|---|
| ①無申告加算税 | 申告期限までに申告をしなかったことに関するペナルティ |
| ②過少申告加算税 | 当初申告した税額が過少であったことに関するペナルティ |
| ③延滞税 | 申告期限から期限後申告まで納付をしなかったことに関するペナルティ |
| ④重加算税 | 財産を隠したりなどの行為により意図的に申告をしなかったことに関するペナルティ |
ちなみに、加算税(①②④)は、税務署長が「賦課決定通知書」を送ることで金額が確定します(国税通則法32条)。
一方、延滞税(③)は、特別な手続を要せず法律上当然に発生するもので(同法15条3項7号・60条1項)、本税とあわせて納付することとされています(同法60条3項)。
それではこれから、上記4つのペナルティについて詳しくご説明いたします。
8-1無申告加算税
無申告加算税は申告期限までに申告を行わなかった際に課せられる税金であり、納税することになる税額や、自主的に期限後申告をするか等により課せられる税率が変動します。期間的な区分は下記の通りです。
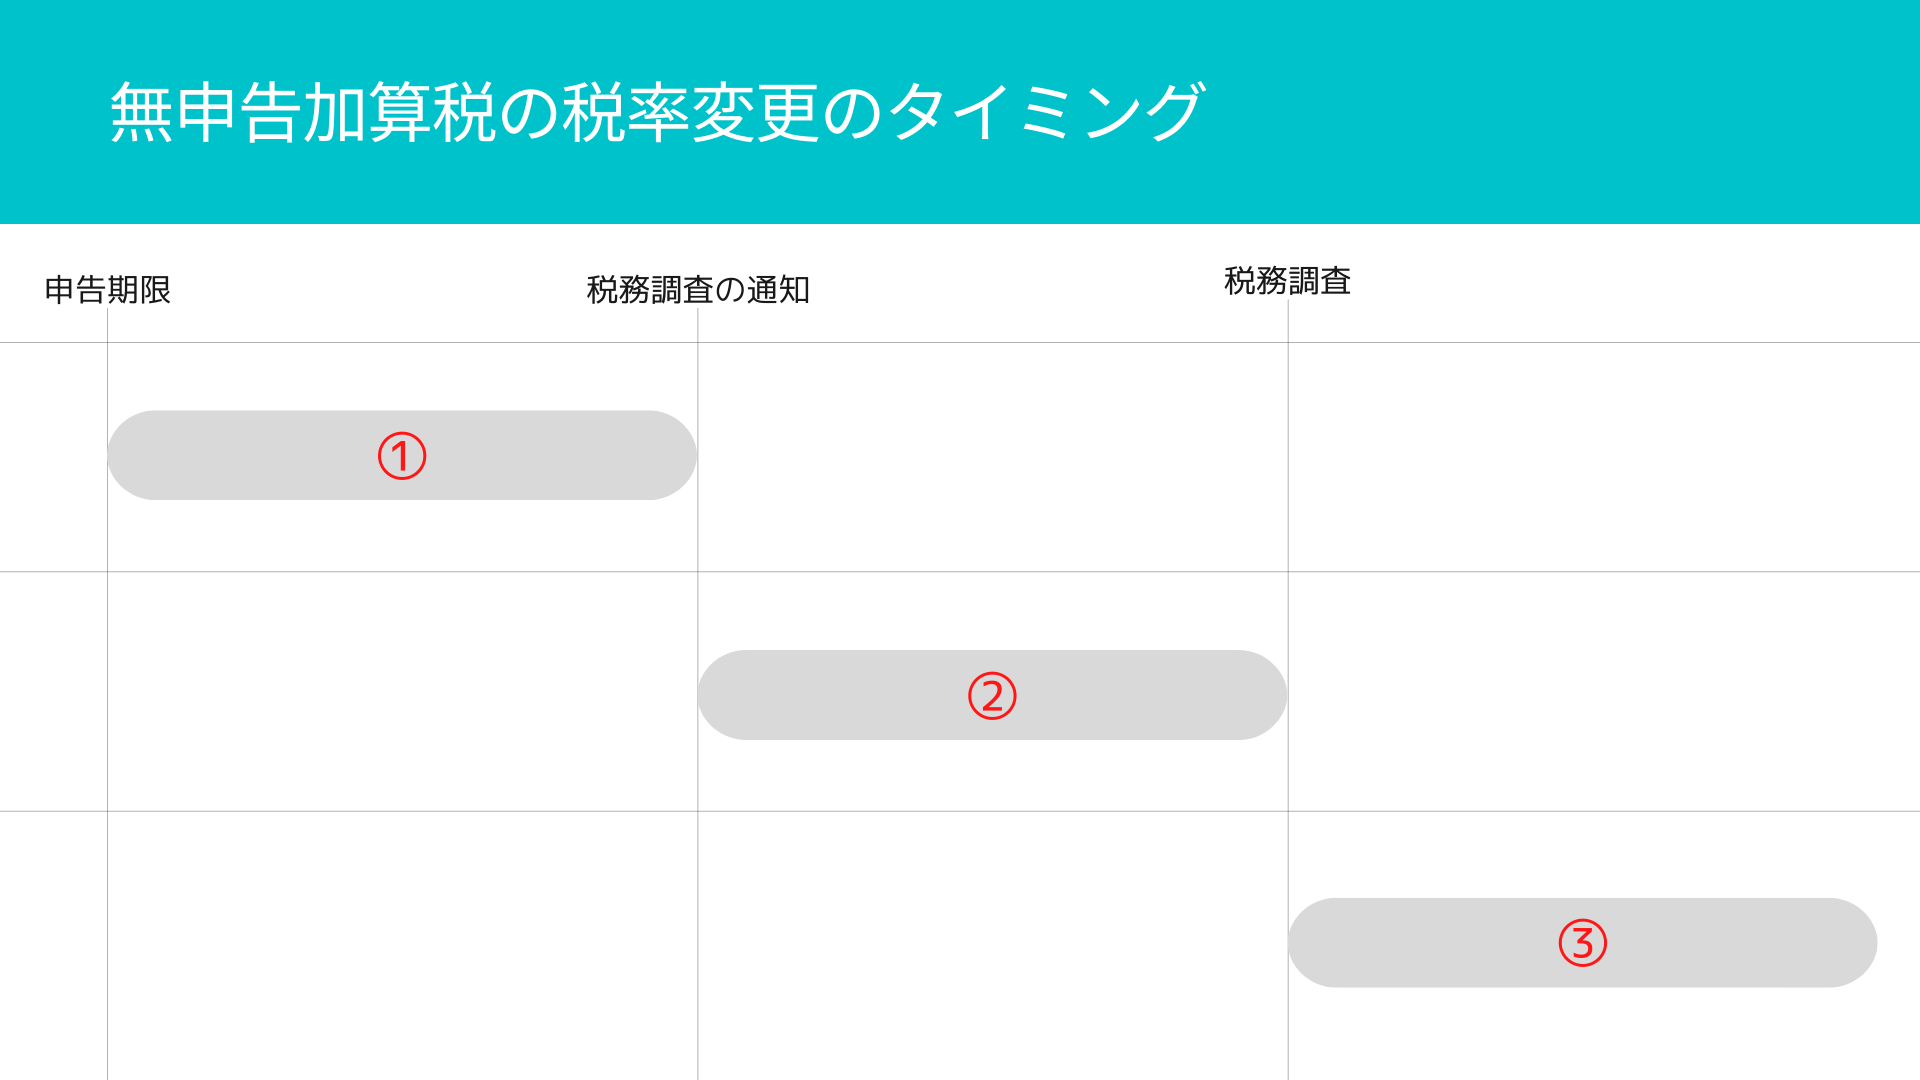
① 申告期限後から税務調査の通知が税務署よりされるまでの期間
| 相続税額 | 税率 |
|---|---|
| 50万円までの部分 | 5% |
| 50万円を超える部分 | 5% |
つまり、自主的に期限後申告をした場合には無申告加算税は相続税の金額に関係なく一律5%になります。
※さらに、申告期限から1か月以内の自主的な期限後申告で、期限内に納付済みであるなど一定の要件を満たす場合には、無申告加算税は課されません。
② 税務署から税務調査の通知があってから税務調査の間までの期間
| 相続税額 | 税率 |
|---|---|
| 50万円までの部分 | 10% |
| 50万円超300万円以下の部分 | 15% |
| 300万円超の部分 | 25% |
③ 税務調査後の期間
| 相続税額 | 税率 |
|---|---|
| 50万円までの部分 | 15% |
| 50万円超300万円以下の部分 | 20% |
| 300万円超の部分 | 30% |
※300万円超の区分は令和6年1月1日以後に申告期限が到来するものから適用されます。また、過去5年以内に無申告加算税・重加算税を課されたことがある場合は、税率がさらに10%加重されます(国税通則法66条・e-Gov法令検索(2026年10月24日確認))。
8-2過少申告加算税
過少申告加算税は、期限内に申告をした際の被相続人の財産に漏れがあり期限後に修正申告をする場合に、当初申告の相続税が少なかったことに対して課される税金になります。無申告加算税と同様の基準で税率は変わってきます。
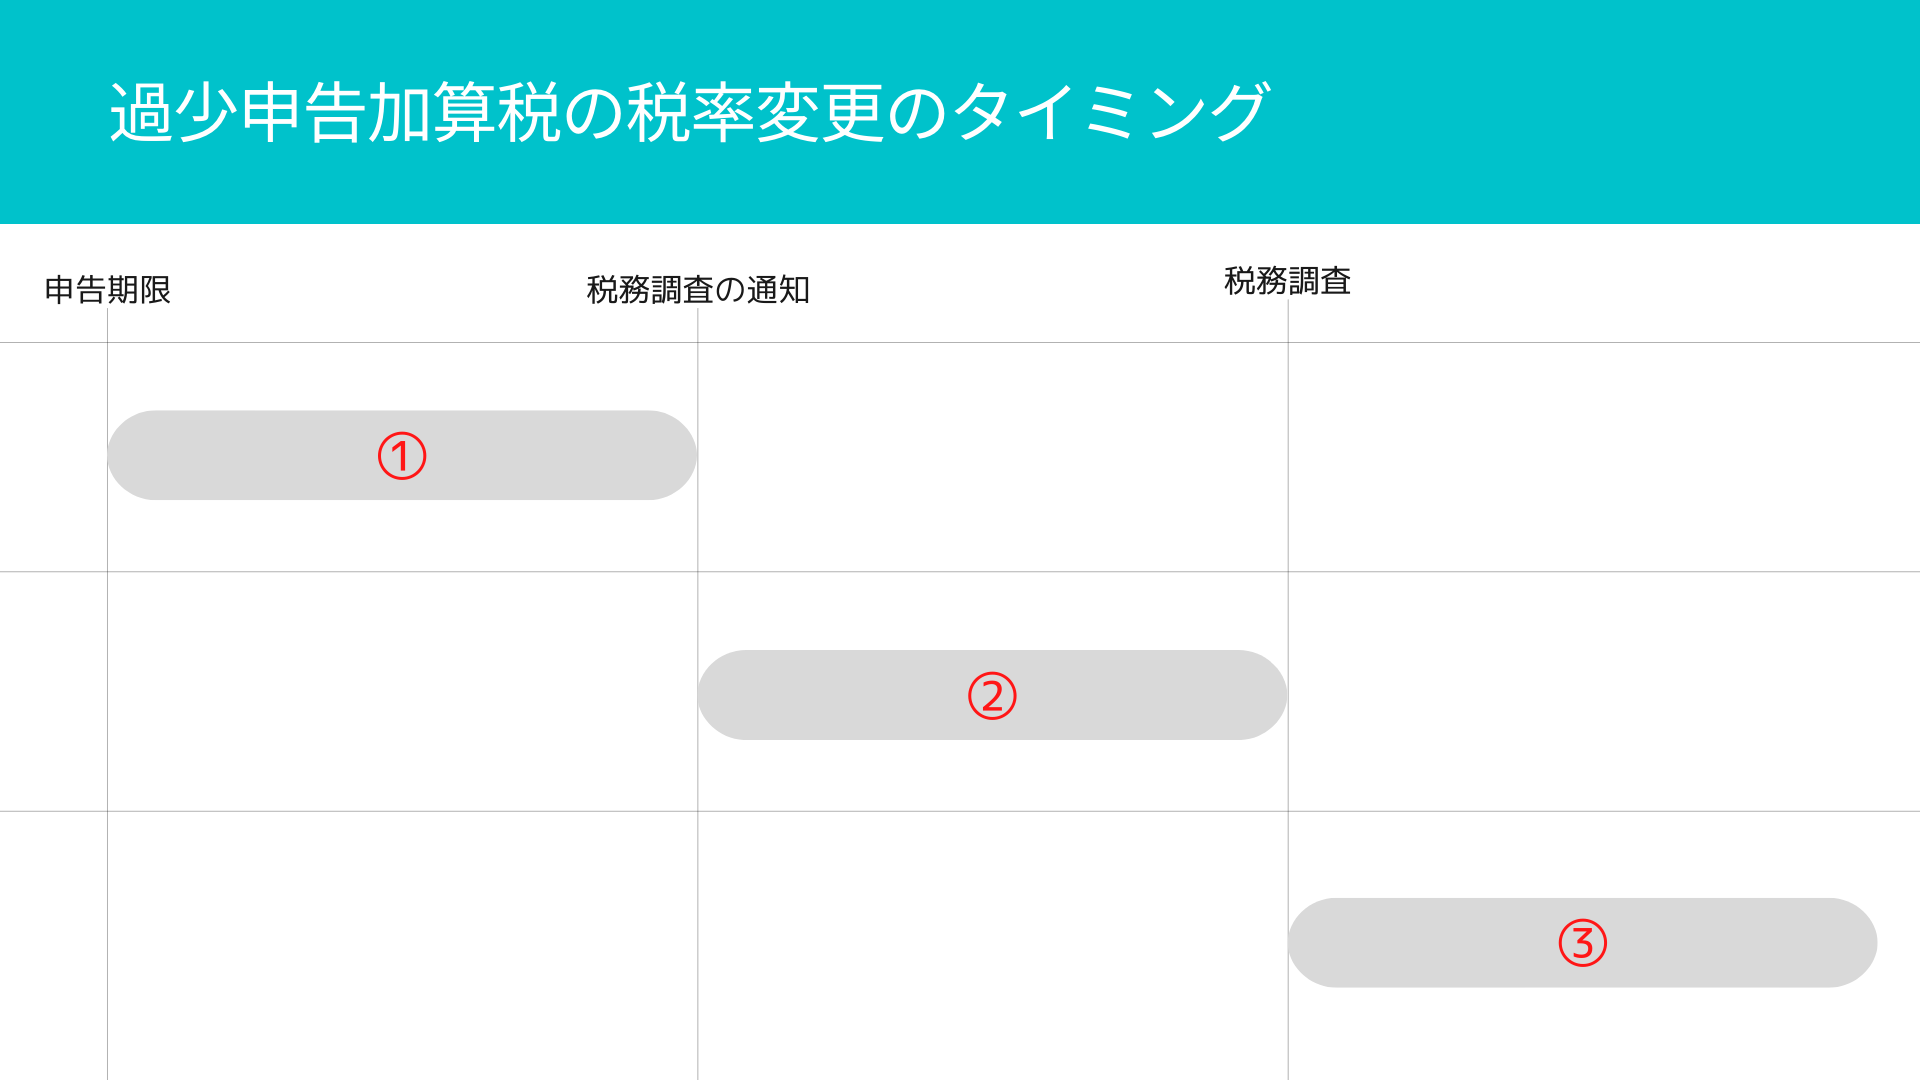
① 申告期限後から税務調査の通知が税務署よりされるまでの期間
| 追加で納付する相続税額 | 税率 |
|---|---|
| 50万円までの部分 | なし |
| 50万円を超える部分 | なし |
つまり、自主的に修正申告をした場合には過少申告加算税は課されないということになります。
② 税務署から税務調査の通知があってから税務調査の間までの期間
| 追加で納付する相続税額 | 税率 |
|---|---|
| 50万円までの部分 | 5% |
| 50万円を超える部分 | 10% |
③ 税務調査後の期間
| 追加で納付する相続税額 | 税率 |
|---|---|
| 50万円までの部分 | 10% |
| 50万円を超える部分 | 15% |
※表の「50万円」は、正確には「期限内申告税額(当初の申告で納めた税額)と50万円のいずれか多い金額」です。この金額を超える部分に5%が上乗せされます(国税通則法65条2項)。
8-3延滞税
延滞税は納付が遅れたことに対して課される税金になります。
期限後申告をした場合には、その期限後申告書を提出した日が納期限となり、①法定納期限(相続の開始があったことを知った日の翌日から10ヶ月)から期限後申告書の提出日までの期間と②提出後にさらに相続税の納付が遅れた場合の期間で延滞税が計算されることになります。
■延滞税計算の期間区分
| ① | 法定納期限(相続の開始があったことを知った日の翌日から10ヶ月)から期限後申告書の提出日までの期間 |
| ② | 提出後にさらに相続税の納付が遅れた場合の期間 |
■それぞれの期間における税率
① の期間…
年7.3%と「延滞税特例基準割合+1%(※)」のいずれか低い割合
※令和8年1月1日~令和8年12月31日は2.8%です(特例割合は毎年見直されます)。
② の期間…
・申告書提出日の翌日から2ヵ月以内
→年「7.3%」と「延滞税特例基準割合+1%(※)」の いずれか低い割合
※令和8年1月1日~令和8年12月31日は2.8%です(特例割合は毎年見直されます)。
・申告書の提出日の翌日から2ヵ月超
→年「14.6%」と「延滞税特例基準割合+7.3%(※)」のいずれか低い割合
※令和8年1月1日~令和8年12月31日は9.1%です(特例割合は毎年見直されます)。
上記の通りとなります。延滞税の割合は国税庁 No.9205 延滞税について(2026年10月24日確認)で確認できます。
細々と税率が分かれていますが、期限後申告が後ろ倒しになればなるほど延滞税も余計にかかってしまうということです。
8-4重加算税
重加算税は、財産を隠ぺいし申告を回避していたなど税務署から悪質な不正があったと判断された際に課される税金です。その税率は、申告をしていなかった場合(無申告)は相続税額に対し40%、申告はしたものの財産を隠していた場合(過少申告)は35%になります(国税通則法68条1項・2項)。
過去5年以内に無申告加算税や重加算税を課されたことがある場合などは、さらに10%が加算されます(同条4項)。
税務調査による処分により期限後申告をする際に必ず課せられることになる税金ではありませんが、申告の必要があると気づいておきながら申告をしないことは厳しいペナルティを負うことになるリスクがあるのです。
また、財産の隠ぺいなどの不正行為が特に悪質であると判断された際には、最悪の場合、相続税法違反で刑事罰を受けることになってしまいます。
8-5ペナルティの計算例
それでは、相続税申告をすべきであったのに無申告であった人が、期限後申告したケースでペナルティを試算してみたいと思います。
【前提】
法定申告期限:令和8年1月5日(月)
(本来の期限は令和7年12月31日ですが、12月31日〜1月3日は年末年始の休日、1月4日は日曜日のため、休日明けの1月5日が期限になります)
納税額:100万円
① 令和8年12月28日(月)に自主的に期限後申告をして納付した場合
無申告加算税:100万円×5%=5万円
延滞税:100万円×2.8%×357日/365日=2万7千3百円(1月6日〜12月28日の357日。100円未満切捨て)
納税合計:100万円+5万円+2万7千3百円=107万7千3百円
② 税務調査を受けて令和11年12月27日(木)に期限後申告をして納付した場合
無申告加算税:50万円×15%+(100万円-50万円)×20%=17万5千円
延滞税:100万円×2.8%(※)×1,452日/365日=11万1千3百円(令和8年1月6日〜令和11年12月27日の1,452日。100円未満切捨て)
※令和9年以降の割合は未公表のため、便宜上、全期間を令和8年の特例割合2.8%で試算しています(割合は毎年見直されます)。うるう年を含む期間も1年=365日で計算します。
納税合計:100万円+17万5千円+11万1千3百円=128万6千3百円
上記より、時効を期待して自主的に期限後申告をせず、最終的に税務調査での処分により納税をした場合、およそ21万円余分に納税をすることになります。税額が大きければさらにペナルティの金額負担は増大します。
以上からも、申告の必要があるとわかっているのであれば自主的に申告をすべきなのです。
9. 期限後申告でも相続税の特例は適用可能です
相続税申告において、配偶者の税額軽減の特例と小規模宅地等の特例は税額の負担軽減に大きく関わる特例です。期限後申告をする際、これらの特例は適用できるのでしょうか?
結論としては、遺産分割が済んでいる財産であれば、いずれの特例も期限後申告で適用を受けられます。
特例を受けるための申告書には、期限後申告書も含まれると定められているためです(相続税法19条の2第3項、租税特別措置法69条の4第7項)。
注意が必要なのは、申告期限までに遺産分割がまとまっていない場合です。
小規模宅地等の特例を例に、ケースを分けて整理します(配偶者の税額軽減も、申告期限から3年以内の分割で適用できる点は同じです)。
申告期限までに分割されていない宅地等には、当初の申告では特例を使えません。
申告書に「申告期限後3年以内の分割見込書」を添付して未分割申告をしておき、申告期限から3年以内に分割されれば、分割の日の翌日から4か月以内の更正の請求で特例の適用を受けられます。
3年以内に分割できないやむを得ない事情(訴訟など)があるときは、3年を経過する日の翌日から2か月以内に、税務署長に承認申請書を出す必要があります(国税庁 No.4208 Q1(2026年10月24日確認))。
■ ケース2:申告期限までに申告も分割もしていなかった(無申告)場合
条文上は、特例を受ける申告書に期限後申告書も含まれ(租税特別措置法69条の4第7項)、申告期限から3年以内に分割された宅地等は「未分割なら適用しない」という原則の例外とされています(同条4項ただし書)。
一方で、国税庁のタックスアンサーが案内しているのは、期限内の申告書に分割見込書を添付しておく手順で、無申告のまま期限後に分割・申告した場合の取扱いは明示されていません。
分割見込書を出していない場合に特例が認められるかは、必要書類がなかったことに「やむを得ない事情」があるか(同条8項)といった判断も絡み、個別に判断が分かれ得るところです。
■ どちらのケースでも、申告期限から3年を過ぎて分割した場合は、上記の承認を受けていない限り特例は使えません(同条4項)。
筆者としては、遺産分割がまとまらないまま申告期限を迎えそうなときは、期限内に未分割で申告して分割見込書を出し、特例を受ける道を確実に残しておくことをおすすめします。
なお、配偶者自身が財産を隠したり仮装したりしていた場合、税務調査を受けて期限後申告や修正申告をするときは、その隠していた部分には配偶者の税額軽減が使えません(相続税法19条の2第5項)。
期限後申告における小規模宅地等の特例の適用関係については下記ブログにて詳しく解説しておりますので、必要があればご参照ください。
【小規模宅地の特例】期限後申告の場合を事例別に徹底解説
よくある質問
税務署から「相続税についてのお尋ね」が届きました。時効はどうなりますか?
お尋ね(簡易な接触)自体で除斥期間が延長されることはありません。
ただし、お尋ねを放置したり不誠実な回答をしたりすると実地調査に発展し、期間内に課税処分を受ける可能性が高まります。
お尋ねの種類と対応方法は税務署から届くお尋ねの解説をご覧ください。
時効(除斥期間)は途中で止まったり延びたりすることはありますか?
民法の時効のように、途中でカウントが止まったり振り出しに戻ったりすることはありません。
ただし、例外的に期間が延びる場合があります。
5年の期間が終わる前の6か月以内に更正の請求がされた場合、その請求に基づく更正などは、請求の日から6か月を経過する日までできます(国税通則法70条3項)。
同じく期間終了前の6か月以内に、ほかの相続人が更正の請求をして、その更正によって自分の相続税額が変わる場合も、請求の日から6か月を経過する日まで更正や決定を受けることがあります(相続税法36条)。
遺産分割がまとまったのが、申告期限から5年を過ぎた後でした。税額は変わりますか?
変わることがあります。
未分割のまま法定相続分などで申告していた場合、分割の結果、税額が減る相続人は、分割があったことを知った日の翌日から4か月以内に更正の請求ができます(相続税法32条1項1号)。この4か月は申告期限からではなく、分割を知った日から数えます。
その更正の請求に基づいて更正が行われ、ほかの相続人の税額が増えることになる場合、税務署は、請求の日から1年を経過する日と通常の期限のいずれか遅い日まで、その相続人に増額の更正や決定ができます(相続税法35条3項)。
分割がまとまったら、税額が増える側も早めに修正申告を検討してください。
未分割での申告の進め方は未分割申告で解説しています。
贈与税の時効(6年)とはどういう関係ですか?
贈与税の除斥期間は原則6年(偽りその他不正の行為があれば7年)で(相続税法37条)、相続税とは別に進行します(詳しくは贈与税の時効)。
注意すべきは名義預金です。
贈与が成立していない名義預金は、何年経っても贈与税の時効の問題にならず、被相続人の相続財産として相続税の課税対象になります。
また、亡くなる前の一定期間内の贈与は、贈与税がかかったかどうかに関係なく生前贈与加算で相続税の計算に加算されます(加算期間は上の表のとおり段階的に延びています)。
相続人の一人が申告や納税をしない場合、他の相続人に影響はありますか?
あります。
各相続人は自分の取得分について申告義務を負いますが、相続税には連帯納付義務があり、他の相続人が納付しない相続税について、自分が受けた利益の価額を限度に納付を求められることがあります(相続税法34条1項)。
なお、税務署は、納めていない相続人の申告期限(期限後申告や決定の場合はその提出日・通知の発送日)から5年を経過する日までに連帯納付義務者へ通知を出していなければ、連帯納付を求めることができなくなります(同項1号)。
10. 除斥期間が過ぎていないなら期限後申告をしましょう
今回は相続税の時効についてご説明いたしました。
相続税の時効の期限は原則5年とはなっていますが、この記事をお読みの方はすでに申告すべきことにお気づきのはずです。
気づいたあとに財産を隠すような行動をとれば、時効は例外の7年となり、重加算税の対象にもなりかねません。
時効を期待して申告期限から7年間もの期間、税務署の調査に対する不安を抱えて生活を続け、更に税務調査が行われ、本来であれば支払う必要のない多額のペナルティも負担するくらいであれば、期限後申告を相続税申告に関するノウハウを蓄えた相続専門の税理士法人へ相談をいただき、精神的にも後ろめたさのない生活をされることをお勧めいたします。
相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00