

貸付用不動産の相続税評価はこう変わる|通達案(パブコメ)を図解で解説
- 令和8年9月18日、国税庁が「貸付用不動産の評価について」の法令解釈通達(案)を公表し、パブリックコメントを開始した(受付締切は令和8年10月18日17時)
- 原則は「課税時期における通常の取引価額」で、取得価額×80%は要件を満たすときに選べる例外。この骨格は大綱の段階から示されており、通達案は80%を使える条件と計算方法をはじめて具体化した
- 対象は①課税時期前5年以内にお金を払って取得・新築した貸付用不動産と、②不動産小口化商品(取得時期を問わない)
- 通達案で新たに判明したのは、地価変動率の算式・償却費の計算方法・対象から外れる5つのケース・小口化商品の90%/95%ルール・非上場株式の純資産価額の計算には記1の5年ルールを適用しないこと
- 適用は令和9年1月1日以後に相続・遺贈・贈与で取得した財産から。令和8年12月31日までの贈与には適用されない
賃貸アパートや一棟マンション、不動産小口化商品を持っている方にとって、令和8年9月18日は節目の日になりました。
国税庁が「貸付用不動産の評価について」の法令解釈通達(案)を公表し、意見公募(パブリックコメント)を始めたからです。
令和8年度税制改正大綱の段階では、対象が「一定の貸付用不動産」とされているだけで、その範囲も計算のしかたも分かりませんでした。
今回の通達案で、その中身がほぼすべて明らかになりました。
ここで1つ、はじめに整理しておきたいことがあります。
「5年以内に買った賃貸不動産は取得価額の80%で評価される」と理解されている方が少なくありません。これは正確ではありません。
原則は課税時期における通常の取引価額(=時価)で、80%は要件を満たすときに選べる例外です。
この骨格は令和8年度税制改正大綱(52ページ)の段階から示されていたもので、80%の一行だけが広まってしまったというのが実際のところです。
この記事では、通達案の本文(別紙2)と概要(別紙1)、そして国税庁が政府税制調査会に提出した実データをもとに、何がどう変わるのかを図表と計算例で整理します。
あわせて、通達案の文言からは読み切れず、実務で論点になりそうな部分も正直にお伝えします。
土地が多い方の相続全体の考え方は地主・不動産オーナーの相続|土地が多い人の相続税と対策を税理士が解説でまとめています。
令和8年9月18日、国税庁が通達案を公表した
まず、今回公表されたものの位置づけを確認します。
| 案件名 | 貸付用不動産の評価について(法令解釈通達) |
| 所管 | 国税庁 課税部 資産評価企画官 |
| 案件番号 | 410080055(e-Govの案件ページ) |
| 根拠法令 | 相続税法第22条(時価主義) |
| 公示日 | 令和8年9月18日 |
| 意見の受付 | 令和8年9月18日17時 〜 令和8年10月18日17時 |
| 適用時期 | 令和9年1月1日以後に相続・遺贈・贈与により取得した財産の評価 |
ここで大事なのは、これが「法律の改正」ではなく「通達」で決まるという点です。
国会を通す法律改正ではなく、国税庁が新しく発遣する法令解釈通達によって取扱いが変わります。
令和5年のマンション通達(居住用の区分所有財産の評価について)と同じ形です。
通達案の冒頭には、次のように書かれています。
財産評価基本通達の第2章は土地及び土地の上に存する権利、第3章は家屋及び家屋の上に存する権利、第4章は構築物です。
つまり対象になった不動産については、路線価方式・倍率方式も、固定資産税評価額による家屋評価も、いったん脇に置かれるということです。
一方で、第1章(総則)は外されていません。
総則には、総則6項(この通達の定めにより難い場合の評価)が入っています。
通達案どおりに評価しても、総則6項による否認の余地がなくなるわけではない、という点はおさえておいてください。
なお、当法人では令和7年12月の大綱公表時に「令和8年の夏から秋頃にパブリックコメントがされると思います」とお伝えしていました(【令和8年度税制改正・相続税】賃貸不動産節税に規制!5年ルールの衝撃)。
実際の公表は令和8年9月18日でした。
結論|変わるのは「この2つ」だけ
通達案が新たに定めたのは、次の2つだけです。
それ以外の不動産の評価方法は、これまでどおりです。
| これまで | 通達案(令和9年1月1日以後) | |
| ①5年以内に取得した貸付用不動産 | 土地は路線価・倍率 建物は固定資産税評価額 +貸家建付地・貸家の減額 |
原則:課税時期の通常の取引価額 例外:取得価額ベース×80% |
| ②不動産小口化商品(取得時期を問わない) | 中身の不動産を路線価等で評価 → 購入価額の1〜2割になる例も |
原則:課税時期の通常の取引価額 例外:元本等相当額×90%など |
| 上記以外(自宅・5年超保有の賃貸物件・更地など) | 従来どおり | 従来どおり(変更なし) |
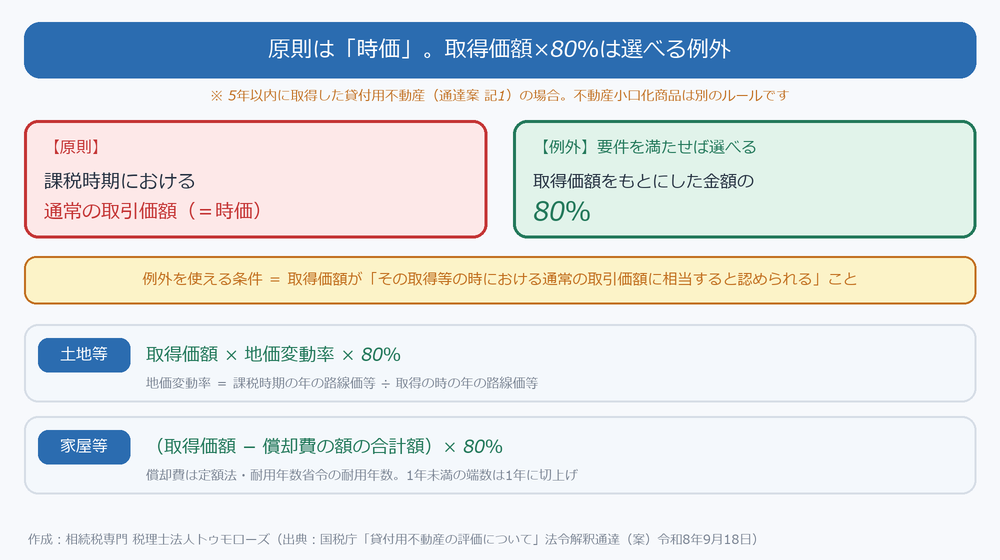
いちばん誤解されているのは、「5年以内に買った賃貸不動産は取得価額の80%で評価される」という理解です。大綱・通達案のいずれも原則は時価で、80%は要件を満たしたときに選べる計算方法です。
なぜこの違いが効いてくるのか。
80%評価を使うには「取得価額がその取得等の時における通常の取引価額に相当すると認められる場合」という条件が付いているからです。
相場からかけ離れた価額で取得している場合には、この計算は使えず、原則どおり課税時期の時価で評価することになると読めます。
なぜ見直されるのか|国税庁が示した実データ
「節税封じ」と一言で片づけられがちですが、国税庁が令和7年11月13日の政府税制調査会(経済社会のデジタル化への対応と納税環境整備に関する専門家会合)に出した説明資料を読むと、見直しの理由がはっきり書かれています。
理由1|総則6項の適用が増え、予測可能性が損なわれていた
財産評価基本通達6項(総則6項)の適用件数は、次のとおりです。
| 年分(事務年度) | H27 | H28 | H29 | H30 | R1 | R2 | R3 | R4 | R5 | R6 | 計 |
| 適用件数 | 2 | 0 | 4 | 0 | 1 | 1 | 0 | 6 | 11 | 2 | 27 |
| うち不動産 | 1 | 0 | 1 | 0 | 0 | 1 | 0 | 3 | 5 | 2 | 13 |
| うち株式 | 1 | 0 | 3 | 0 | 1 | 0 | 0 | 3 | 6 | 0 | 14 |
出典:国税庁「財産評価を巡る諸問題」(令和7年11月13日・政府税制調査会 専門家会合 説明資料)
日本税理士会連合会も日本公認会計士協会も、令和8年度の建議書・意見書で「総則6項が多用されると納税者の予測可能性が損なわれる」「詳細な規定を財産評価基本通達に設けるべき」と指摘していました。
今回の通達案は、個別に総則6項で否認する運用から、あらかじめルールを書いておく運用への転換という側面を持っています。
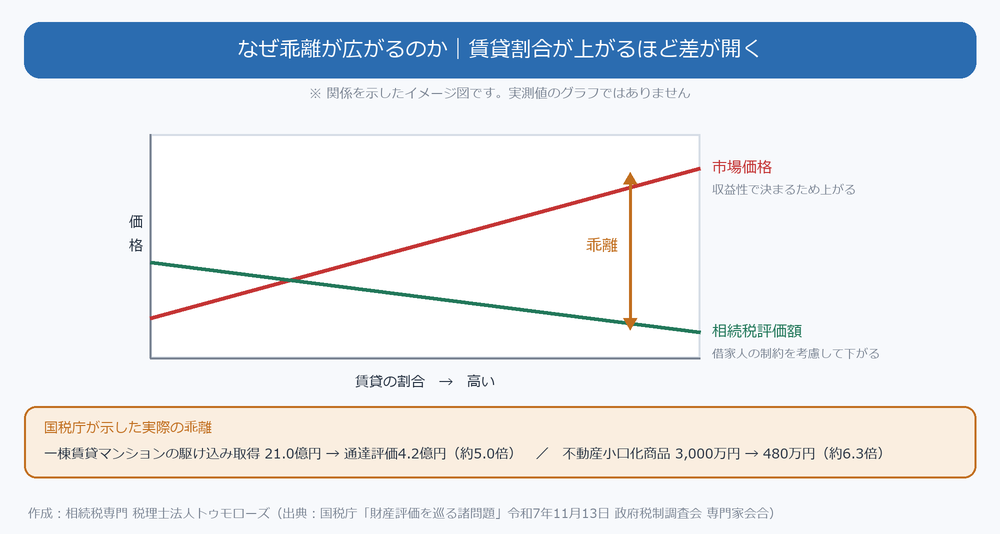
理由2|賃貸割合が高いほど乖離が広がる構造がある
国税庁の資料が指摘するのは、次の構造です。
貸付用不動産の価格は主に収益性で決まる → 稼働状況が良く賃貸割合が高いほど市場価格は上がる
■相続税評価額の側
借家人の支配権による利用の制約を考慮する → 賃貸割合が高いほど通達評価額は下がる
■結果
賃貸割合が高くなるほど、市場価格と相続税評価額の差(乖離)が開いていく
もう1つ、建物側の事情もあります。
家屋の固定資産税評価額は、同じ建物をもう一度建てたらいくらかかるか(再建築価格)を基に、経過年数等に応じた減価を控除して求める方式です。
賃料収入がいくらあるか、その建物がどれだけ人気の立地にあるかを、直接の評価要素にしていません。
一方で市場価格は収益性と立地で大きく変わるため、都心の物件ほど乖離が開く仕組みになっていました(家屋(建物)の相続税評価はいくら?自用・貸家・マンション・建築中のパターン別に解説)。
賃貸することで評価が下がる仕組みそのものについては貸家建付地の相続税評価をわかりやすく徹底解説!と家屋(建物)の相続税評価はいくら?自用・貸家・マンション・建築中のパターン別に解説で解説しています。
理由3|実際の乖離が大きすぎた
国税庁は、次の3つの事例を示しています。
| 事例 | 取得価額 | 通達評価額 | 乖離 |
| ①最高裁令和4年4月19日判決の事案(一棟賃貸マンション+分譲マンション) | 13.8億円 | 3.3億円 | 約4.2倍 |
| ②相続開始の約2年8か月前に一棟賃貸マンションを駆け込み取得 | 21.0億円 | 4.2億円 | 約5.0倍 |
| ③不動産小口化商品(信託受益権)を購入し、約5か月後に子へ贈与 | 3,000万円 | 480万円 | 約6.3倍 |
事例②は、マンション通達が適用されない一棟所有の賃貸マンションです。
令和6年から始まったマンション通達は区分所有のマンションだけが対象なので、一棟ものはそのまま残っていました(マンションの相続税評価の改正について【令和6年1月から適用開始】)。
今回の通達案は、マンション通達で塞ぎきれなかった一棟ものと小口化商品を塞ぎにきた、という位置づけになります。
なお国税庁は、小口化商品の贈与事例3件についても、取得価額と通達評価額の比が4.58倍・5.80倍・6.19倍、税負担の軽減割合が78.2%・95.7%・98.7%だったことを示しています。
【本丸①】5年以内に取得した貸付用不動産はどう評価するのか
ここからが通達案の中心です。
その前に|「土地等」「家屋等」とは何を指すのか
通達案を読むと、最初に「土地等」「家屋等」という言葉が出てきます。
これは不動産登記法でいう「土地」「建物」とは別のもので、通達案の冒頭で次のように定義されています。
この括り方は、財産評価基本通達の章立てにそのまま対応しています。
| 財産評価基本通達 | 通達案の呼び方 |
| 第2章 土地及び土地の上に存する権利 | 土地等 |
| 第3章 家屋及び家屋の上に存する権利 第4章 構築物 |
家屋等 |
通達案が冒頭で「第2章から第4章までの定めにかかわらず」としているのは、この範囲と一致させるためです。
なお「土地等」には借地権が入るのに対し、「家屋等」に借家権は入っていません。
そもそも「貸付用不動産」とは何か
大綱では「一定の貸付用不動産」としか書かれておらず、範囲が不明でした。
通達案は、次のように定義しています。
① その全部又は一部が借家権の目的となっている家屋
(その家屋とともに賃貸されている附属設備・構築物を含む)
② ①の家屋の敷地の用に供されている宅地又は宅地の上に存する権利
(その宅地等とともに賃貸されている土地等を含む)
ポイントは「借家権の目的となっている家屋」が起点になっていることです。
家屋を軸に、その敷地がセットで対象になる組み立てになっています。
この②の書きぶりは、既存の通達の文言をほぼそのまま並べたものです。
| 通達案の文言 | 対応する財産評価基本通達 |
| 当該家屋の敷地の用に供されている宅地 | 26(貸家建付地の評価) 「貸家(94に定める借家権の目的となっている家屋をいう。)の敷地の用に供されている宅地」 |
| 若しくは宅地の上に存する権利 | 28(貸家建付借地権等の評価) 「貸家の敷地の用に供されている借地権の価額又は定期借地権等の価額」 |
つまり捕まえているのは、貸家の所有者が持つ敷地の2パターンです。
自分の土地にアパートを建てていれば貸家建付地の相続税評価をわかりやすく徹底解説!で解説した貸家建付地、借地の上に建てていれば貸家建付借地権が、それぞれ対象になります。
借地だから対象外、ということはありません。
①②のかっこ書きは「一緒に貸しているもの」を取り込む規定
①には「当該家屋とともに賃貸されている附属設備又は構築物を含む」、②には「当該宅地又は当該権利とともに賃貸されている土地等を含む」というかっこ書きが付いています。
この2つは対になっていて、賃貸物件とセットで貸している周辺のものを取り込む規定です。
②のかっこ … 貸家の敷地と一緒に貸している土地等(入居者専用の駐車場・庭・進入路など)
同じ駐車場でも、賃貸住宅の入居者用として建物とセットで貸しているものは、この②のかっこ書きで取り込まれます。
独立した月極駐車場とは扱いが変わる可能性がある、ということです。
どこまでが対象になるのか|迷いやすい4つのケース
この定義をあてはめると、実務でよく聞かれるケースは次のように整理できます。
| ケース | 当法人の見解 | 根拠となる通達案の文言 | 残る不確定要素 |
| 全室空室の物件は対象か | 賃貸借契約がなければ対象外 | 定義が「その全部又は一部が借家権の目的となっている家屋」。課税時期に一切賃貸されていなければ、この定義に当たらない | 一時的な空室の扱いは書かれていない。貸家建付地では一時的空室を賃貸中として扱う取扱いがあり、同様に「借家権の目的」と見る余地は残る。また、見直しの趣旨が「賃貸割合にかかわらず評価を適正化すること」にある以上、取得後まだ貸せていない物件や長期空室の物件も、貸付目的で取得したのであれば対象になるという読み方もあります。この点は専門家の間でも見方が分かれています |
| 賃貸併用住宅は対象か | 賃貸部分は対象 | 定義が「その全部又は一部が借家権の目的となっている家屋」となっているため、自宅の一部を貸している場合も入る。賃貸部分が小さいという理由だけで対象外にはならない | 自用部分と賃貸部分をどう分けるかは書かれていない。床面積などで合理的に按分することになると考えられるが、敷地の按分方法を含め最終的な通達と質疑応答での確認が必要 |
| 独立した月極駐車場・更地の貸付けは対象か | 対象にならない | 定義の起点が「家屋」で、対象になる土地も「当該家屋の敷地の用に供されている宅地等」に限られている。家屋がない土地の貸付けはこの定義に入らない。太陽光パネルの敷地として貸している土地も、借家権が生じないため同じ理屈で対象外 | アスファルト舗装等の構築物との関係は明示されていない |
| 貸宅地(底地)は対象か | 対象にならない | 通達案の定義は財基通26(貸家建付地)と28(貸家建付借地権等)の文言を並べたもので、捕まえているのは貸家の所有者が持つ敷地。底地は財基通25(貸宅地)で「宅地の上に存する権利の目的となっている宅地」と別の言い回しで定義されており、通達案には出てこない | ここは文言上の余地が残ります。通達案は「貸家建付地」「貸家建付借地権」という語を使わず定義を書き下しており、かつ冒頭で第2章から第4章までの適用を外しています。借地人がその家屋を第三者に賃貸している場合、文字面だけを追えば「借家権の目的となっている家屋の敷地の用に供されている宅地」に底地が読み込まれる余地は残ります。意見公募で確認する価値のある論点です |
いずれも通達案の文言にもとづく現時点での見解であり、確定した取扱いではありません。
最終的な通達と、その後に公表される情報(質疑応答)を必ず確認してください。
なお、全室に入居者がいなくても、一括借上げ(サブリース)の契約が続いていれば家屋の賃貸借関係は残っています。
「入居者がゼロ」と「賃貸借契約がない」は別の話です。
また駐車場も、独立した屋外駐車場と、賃貸住宅の敷地とともに貸している駐車場では扱いが変わります。通達案の定義は「その宅地等とともに賃貸されている土地等」を含んでいるためです。
関連する各論は、空室がある場合の貸家建付地評価と小規模宅地の特例、駐車場の相続税評価を徹底解説、雑種地(駐車場、資材置き場、空き地等)の相続税評価を徹底解説!、貸宅地の相続税評価をわかりやすく徹底解説をご覧ください。
原則|課税時期における通常の取引価額
対象になる不動産の評価は、まず原則から確認します。
課税時期前5年以内に、対価を伴う取引により取得又は新築された貸付用不動産の価額
= 課税時期における通常の取引価額に相当する金額
「対価を伴う取引」なので、購入・新築が対象です。
贈与でもらった不動産は、それ自体は対価を伴う取引による取得にあたりません。
「通常の取引価額」は、実務上は不動産鑑定評価や売買実例価額で示すことになります。
つまり原則どおりに評価しようとすると、相続のたびに鑑定が必要になりかねないということです。
そこで置かれたのが、次のただし書きです。
例外|取得価額をベースにした80%評価
取得価額がその取得等の時における通常の取引価額に相当すると認められる場合には、次の金額の100分の80で評価することができる
■土地等 = 取得価額 × 地価変動率
■家屋等 = 取得価額 − 償却費の額の合計額(又は減価の額)
※償却費は、取得等の時から課税時期までの期間のもの
条文そのものは通達案(別紙2)の記1でご確認いただけます。
条文が「できる」と書いてあるとおり、これは選択できる計算方法と読めます。
実務では、鑑定を取らずに済むこの方法が中心になるでしょう。
ただし、条件があります。
「取得価額が、買ったときの相場に相当すると認められる」ことが必要です。
同族間で安く買った場合や、相場からかけ離れた高値で取得した場合には、この計算は使えないと読めます。
また通達案の注6は、土地の価格が著しく変動した場合など、この方法によりがたい事情があるときは、その事情を考慮して評価するとしています。
使い勝手のよい抜け道にならないよう、安全弁が用意されています。
土地の計算|地価変動率とは何か
地価変動率は、通達案で初めて示された考え方です。
Px = 課税時期の属する年に係る評価基準額
Pn = 土地等の取得の時の属する年に係る評価基準額
「評価基準額」は、次のように決まります。
| その土地が面する路線に路線価がある | その路線価 |
| 路線価がない(倍率地域) | 財産評価基本通達21(倍率方式)により評価した金額 |
| 上記で求めるのが不適当 | 公示価格その他の公的機関の価格情報で、その土地と地価事情が類似すると認められるもの |
要するに、買ったときと相続のときで路線価が何倍になったかを、そのまま取得価額に掛けるという考え方です。
路線価が変わっていなければ地価変動率は1.0で、取得価額がそのまま基礎になります。
表の3行目に「上記で求めるのが不適当」という受け皿が置かれているのには理由があります。
路線価は公示価格の8割程度の水準で評定され、しかも端数を調整した金額です。
地価が急騰している地域では、路線価の伸びが実際の値動きに追いつかないことがあります。
そうした土地で路線価だけを使うと変動率が実態からずれるため、公示価格その他の公的機関の価格情報に振れる余地が用意されている、という建てつけです。
路線価そのものの調べ方は相続税路線価とは? 路線価の調べ方と土地の評価方法を完全解説をご覧ください。
建物の計算|償却費の引き方
建物は、取得価額から償却費を引いた「未償却残高」に相当する金額がベースになります。
その計算方法も、通達案で明示されました。
■耐用年数 減価償却資産の耐用年数等に関する省令に規定する耐用年数
■端数 取得等の時から課税時期までの期間に1年未満の端数があるときは、その端数は1年とする(切上げ)
ここは見落としやすいところです。
自宅などの非事業用資産では「耐用年数の1.5倍・旧定額法」で計算する場面がありますが、通達案はそのような調整をしていません。
耐用年数省令の耐用年数をそのまま使う定額法です。
また、取得価額には改良費と設備費が含まれます(注2)。
取得等の時期は、原則としてその引渡しの時です(注1)。
計算例|従来評価との差はどれくらいか
数字で確認します。
■令和8年12月 東京都内の一棟賃貸マンションを取得
土地1億円/建物1億円 合計2億円(鉄筋コンクリート造・新築・全室賃貸)
■令和11年3月 相続が発生(取得から2年3か月)
■借地権割合60%・借家権割合30%・賃貸割合100%
■路線価は取得年と課税年で変わらない(地価変動率1.0)
■従来評価の前提:土地の路線価評価額5,000万円/建物の固定資産税評価額6,000万円
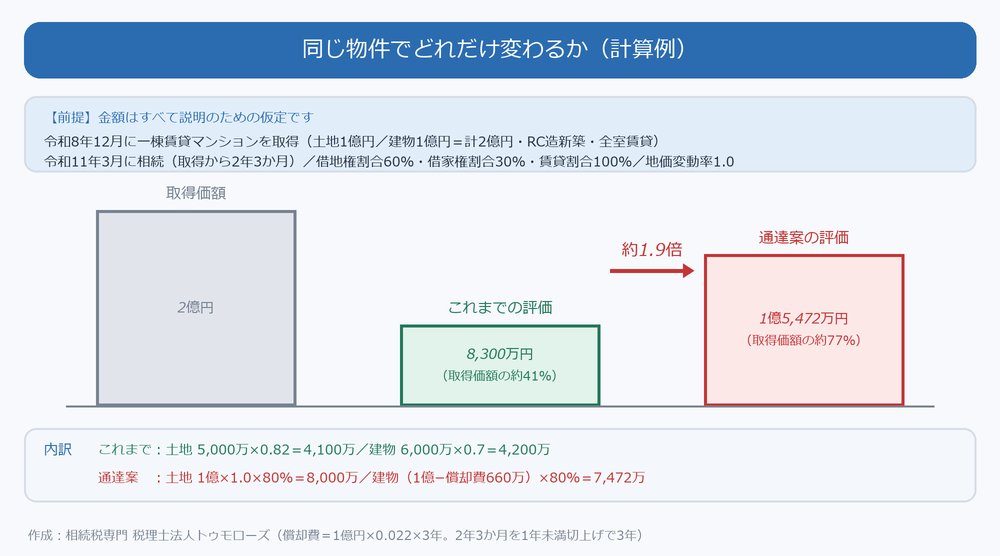
| これまでの評価 | 通達案(ただし書きを使った場合) | |
| 土地 | 5,000万円 ×(1−0.6×0.3×1.0) = 4,100万円 |
1億円 × 1.0 × 80% = 8,000万円 |
| 建物 | 6,000万円 ×(1−0.3×1.0) = 4,200万円 |
(1億円 − 償却費660万円)× 80% = 7,472万円 |
| 合計 | 8,300万円(取得価額の約41%) | 1億5,472万円(取得価額の約77%) |
※償却費は、鉄筋コンクリート造・住宅用の耐用年数47年・定額法の償却率0.022で計算。取得から課税時期までが2年3か月なので、1年未満の端数を切り上げて3年分=1億円×0.022×3年=660万円。
同じ物件で、相続税評価額が約1.9倍になりました。
相続税の税率が40%の方なら、この1件だけで税額が約2,870万円増える計算です(法定相続人の数や他の財産、特例の適用で実際の税率は変わるため、あくまで概算です)。
小規模宅地等の特例まで入れると、課税価格はいくらになるか
実際に効いてくるのは評価額そのものではなく、小規模宅地等の特例まで適用した後の課税価格です。
ただし、この物件は取得から相続まで2年3か月しかありません。
そのままでは「相続開始前3年以内に新たに貸付けた宅地等」に当たり、貸付事業用宅地等から外れてしまいます。
ここでは、被相続人がこの物件を買う前から不動産賃貸業を営んでいて、相続開始の日まで3年を超えて引き続き特定貸付事業を行っていたため例外に当たる、という前提を置きます。
あわせて、土地は200㎡以内、相続人が申告期限まで事業を引き継いで保有し、他の宅地との選択調整も要らないものとして、50%減額を計算します。
| これまで | 通達案 | |
| 評価額 | 8,300万円 | 1億5,472万円 |
| 小規模宅地等の特例 | 土地4,100万円×50% = ▲2,050万円 |
土地8,000万円×50% = ▲4,000万円 |
| 課税価格 | 6,250万円 | 1億1,472万円 |
| 課税価格は取得価額2億円の | 約31% | 約57% |
課税価格は、取得価額2億円の約31%から約57%に上がります。
ただし圧縮がなくなるわけではありません。
2億円を現金のまま持っていれば課税価格は2億円(100%)ですから、通達案のあとでも取得価額の約57%まで抑えられている計算です。
賃貸経営そのものに意味がある方にとっては、なお検討に値する水準といえます。
効果が大きく落ちるのは、むしろ不動産小口化商品のほうです。この記事の後半で、同じ形の試算を示します。
なお上記の通達案の欄では、貸家建付地・貸家の減額を入れていません。
通達案が「評価基本通達第2章から第4章までの定めにかかわらず」としており、貸家建付地(26)は第2章、貸家(93)は第3章にあるためです。
通達案の対象になった不動産には、これらの評価減を重ねて適用することはできないと考えています。
この点は後ほど詳しく整理します。
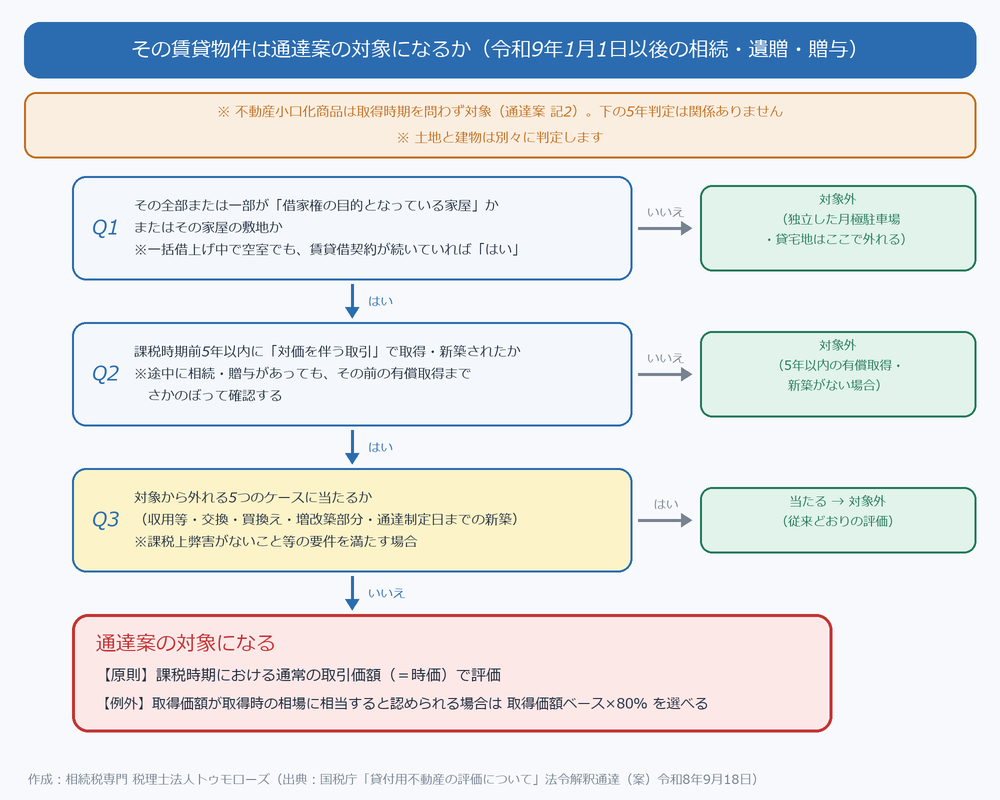
【本丸②】対象から外れる5つのケース
通達案は、対象になる貸付用不動産から除かれるものを表で列挙しています(課税上弊害がない場合に限ります)。
ここは大綱では分からなかった部分で、実務上の影響が大きいところです。
表を見ると租税特別措置法の条文番号が並んでいて身構えますが、1から3までは「もともと持っていた不動産が、収用・交換・買換えによって別の不動産に置き換わったケース」という一点で共通しています。
これらは現金を不動産に組み替えたのではなく、もともと持っていた不動産が形を変えただけだからです。
収用にいたっては、自分の意思ですらありません。
「駆け込みで現金を不動産に換える節税を是正する」という5年ルールの趣旨に当たらない、という整理です。
■「譲渡価額の120%以内」という条件の意味
元の資産の価値の範囲内での買換えなら「形が変わっただけ」とみて除外する、という線引きです。
取得価額が譲渡価額の120%を超えると、その資産は除外の要件を満たさず、全体が通達案の対象になります。
超えた部分だけが対象になる、という定めではありません。
ひとつ注意したいのが、1のニ(措置法33条の4)だけ毛色が違う点です。
33条の4は収用交換等の5,000万円特別控除で、不動産を売った側の規定であり、課税を繰り延べる規定ではありません。
通達案がここで除外しているのは特別控除そのものではなく、その特別控除を使った人が、収用の補償金で代わりに買った不動産です。
代替資産の課税繰延べ(33条)と5,000万円特別控除(33条の4)は選択適用なので、繰延べを選ばなかった人の買換え先も同じように拾う、という建てつけになっています。
そのため、ここだけ「収用交換等のあった日以後2年を経過した日までに取得したもの」という期間の縛りが付いています。
繰延べ規定のように資産どうしが紐づかないぶん、補償金との対応関係を期間で担保しているわけです。
なお4(増改築)と5(経過措置)は性質が違うので、1から3までとは分けて理解してください。
| 除かれるもの | 内容 | |
| 1 | 収用等・交換処分等・換地処分等に伴って取得したもの | 租税特別措置法33条(収用等に伴い代替資産を取得した場合)、33条の2(交換処分等)、33条の3(換地処分等)、33条の4(収用交換等の特別控除)の適用を受けたもの。取得価額が譲渡価額の120%以内であることが条件 |
| 2 | 固定資産の交換の特例を使ったもの | 所得税法58条1項の適用を受けた土地等・家屋等(5年以内に取得した資産との交換で得たものを除く) |
| 3 | 特定の事業用資産の買換え特例を使ったもの | 措置法37条1項の表の第3号(所有期間10年超の事業用資産の買換え)の買換え(令和11年3月31日までの譲渡に限る)。取得価額が譲渡価額の120%以内であることが条件 |
| 4 | もともと持っていた建物への増築・改築部分 | 5年以内に増改築しても、母屋が「5年以内に取得したものではない」または「5年以内に相続等で取得したもの」であれば、その増改築部分は対象外。ただし、その家屋自体が5年以内に対価を伴う取引で取得されている場合は、この除外には入りません |
| 5 | 通達制定日までに新築した建物(建築中を含む) | 通達制定日までに、①同日前5年以内に取得したもの以外の土地(=5年超保有の土地)、または②同日前5年以内に相続等により取得した土地 に新築された家屋等 |
増築・改築とリフォームは扱いが違う
4番で対象外になるのは「増築又は改築に係る部分」です。
増築は床面積を増やす行為で、その増えた部分だけを見れば新築と変わりません。
だからこそ、母屋が5年超保有であれば増改築部分も対象外にする、という除外規定が置かれています。
一方、床面積を増やさないリフォーム(改良・改造)は、そもそも「取得又は新築」に当たりません。
5年超前から持っている賃貸物件を5年以内にリフォームしても、それだけで対象になることはないと考えられます。
ただし、床面積が増えるかどうかだけで機械的に決まるわけではありません。
スケルトンからの全面改修のように実質が建て替えに近い工事は、工事の内容そのものから判断されることになります。
5年以内に買った物件をリフォームした場合、そのリフォーム代は取得価額に乗ってくる、という関係です。
5番目の経過措置がいちばん重要|土地の持ち方で3つに分かれる
実務でいちばん効いてくるのは5番です。
昔から持っている土地にアパートを建てる、という王道の相続対策を救済するものです(【アパート経営で相続税対策】失敗しないためのポイントを徹底解説!)。
ただ、条文のままだと読みにくいので、その建物が建っている土地を、通達制定日の時点でどう持っていたかで3つに分けて整理します。
土地と建物は別々に判定するので、それぞれの評価を並べます。
(1)土地の評価
路線価等の従前どおりの評価
通達制定日の5年より前から持っている土地は、課税時期(相続や贈与の日)から数えても当然5年を超えます。
相続や贈与がいつ起きても、土地の評価は変わりません。
(2)建物の評価
① 通達制定日までに新築(建築中を含む)した建物
… 固定資産税評価額の従前どおりの評価(これが経過措置)
② 通達制定日より後に新築し、新築から5年以内に相続・贈与で取得
… 通達案の評価(原則は通常の取引価額。要件を満たせば取得価額ベース×80%)
③ 通達制定日より後に新築し、新築から5年超で相続・贈与で取得
… 固定資産税評価額の従前どおりの評価
(1)土地の評価 ここは前の所有者までさかのぼって確認します
① 前の所有者(被相続人・贈与者)も、課税時期の5年より前から持っていた
… 路線価等の従前どおりの評価
② 前の所有者が、課税時期前5年以内にお金を払って買っていた
… 通達案の評価
通達案は「その貸付用不動産が相続等により取得された場合における当該貸付用不動産を含み」としています。
相続や贈与をはさんでも、5年は最初にお金を払って取得した時から数えます。
「もらった土地だから対象外」ではない点に注意してください(後述の「5年はいつから数えるのか」もご覧ください)。
(2)建物の評価
ケースAとまったく同じです。通達制定日までに新築していれば従前どおり。
土地が①でも②でも、建物の経過措置は使えます。表5ロは土地の取得原因だけを条件にしているためです。
このケースBは、大綱には書かれていませんでした。
大綱は「同日の5年前から所有している土地」とだけ書いており、親から相続したばかりの土地は救済されるのか分かりませんでした。
通達案の表5ロで「同日前5年以内に相続等により取得された土地等」が加わり、相続した土地にアパートを建てるケースが明確に拾われました。
このケースだけ、経過措置は使えません。
(1)土地の評価
① 買ってから5年以内に相続・贈与で取得 … 通達案の評価
② 買ってから5年超で相続・贈与で取得 … 路線価等の従前どおりの評価
(2)建物の評価
① 新築から5年以内に相続・贈与で取得 … 通達案の評価
② 新築から5年超で相続・贈与で取得 … 固定資産税評価額の従前どおりの評価
土地を買ってすぐアパートを建てた、という近年の相続対策がここに当たります。
「建築中」は着工だけでは足りない
ケースA・Bの「通達制定日までに新築」には、同日に建築中のものも含まれます。
ただし、通達案がいう「建築中」は工事を始めていればよいというものではありません。
① 通達制定日までに、請負契約その他新築に係る契約が締結されている
② 通達制定日において、新築に係る工事が行われている
③ その費用の全部又は一部が支払われている
この3つをすべて満たすもの
契約を結んだだけ、地鎮祭を済ませただけでは足りません。
逆に、工事が始まっていても支払いが1円もなければ要件を欠きます。
なお建物の「新築」の時期は、原則としてその引渡しの時です(注1)。
2つの「5年」は、数え始める日が違う
ここが混乱のもとなので、切り分けておきます。
(その土地を通達制定日の時点でどう持っていたか)
通達案 記1の5年 … 課税時期(相続や贈与があった日)からさかのぼって数える
(その不動産を課税時期の時点でどれだけ前に取得したか)
同じ「5年」でも基準日が別なので、1つの物件で2回、別々に数える必要があります。
通達制定日はまだ「令和8年●月●日」と伏せられています。パブリックコメント終了(令和8年10月18日)後になるため、逆算すると、着工を検討している方に残された時間はごくわずかです。
「取得価額」をどう集計するか|実務で必ず詰まる4つの点
80%評価を使うなら、出発点は取得価額です。
通達案 注2は「取得等に要した金額並びに改良費及び設備費の額の合計額」と定めていますが、これだけでは決まらない場面が実務では次々に出てきます。
① 仲介手数料や登記費用は取得価額に入るのか
通達案は「取得等に要した金額」としか書いていません。
売買代金そのものが入ることに争いはありませんが、仲介手数料・登記費用・不動産取得税まで含めるのかは明示されていません。
かつて似た仕組みの規定(相続開始前3年以内に取得した土地建物等について取得価額で課税価格に算入する旧租税特別措置法69条の4)があり、その取扱いが参考にされる可能性はありますが、通達案には何も書かれていません。
今回どちらになるかは、最終的な通達と質疑応答を待つ必要があります。
どちらに転んでもよいように、売買代金と諸費用は分けて集計しておくのが安全です。
② 土地と建物を一括で買って、内訳が契約書にない
これはかなりの確率で起きます。
通達案は土地と建物で計算式が違うため、内訳がないと80%評価そのものが計算できません。
→ その区分どおりに使う
■区分がない、または区分が適正とはいえない
→ 取得時のそれぞれの通常の取引価額の比などで按分する
消費税額から建物価額を逆算する方法もよく使われます。
いずれにしても按分の根拠を残しておかないと、後から説明できなくなります。
③ 古家付きの土地を買って、取り壊して建てた
アパート用地の取得ではよくある形です。
はじめから取り壊す前提で買っているのであれば、その古家の代金は建物の取得価額ではなく土地の取得価額に含めて考えるのが素直です。
売主に取り壊してもらってから引き渡しを受ければ、その取壊費用込みの金額が土地の売買価額になるからで、実質は同じことをしているためです。
④ 80%評価が使えないのはどういう場合か
80%評価には「取得価額がその取得等の時における通常の取引価額に相当すると認められる場合」という条件が付いています。
相場どおりに買っていることが前提だ、という意味です。
■相場より安く取得している(競売物件、同族間の売買など)
取引の形だけで一律に決まるわけではなく、取得したときの価格が妥当だったかを確認します
■土地の価格が著しく変動したなど、この計算方法によりがたい事情がある
(通達案 注6。その事情を考慮して評価することになります)
条件を満たさない場合は原則に戻り、課税時期における通常の取引価額で評価します。
なお、通達案に「固定資産税評価額を下回ってはいけない」といった下限の定めはありません。
償却が進んだ古い建物で評価額が大きく下がるようなケースをどう扱うかは、中古資産の耐用年数の取扱いとあわせて、最終的な通達と質疑応答で確認が必要です。
5年はいつから数えるのか|相続をはさんだ場合に注意
「課税時期前5年以内」の起算点は、対価を伴う取引による取得等の時(原則として引渡しの時)です。
ここで注意が必要なのが、通達案のかっこ書きです。
対象になる貸付用不動産には、「当該貸付用不動産が相続等により取得された場合における当該貸付用不動産を含み」とあります。
これは、途中で相続が起きても、5年のカウントは最初にお金を払って取得した時から進むと読むのが自然です。
令和9年4月 父がアパートを購入(対価を伴う取引)
令和10年6月 父が死亡 → 長男が相続(購入から1年2か月)
→ 長男の相続税では、通達案の対象
令和12年9月 長男が死亡 → 孫が相続(購入から3年5か月)
→ 孫の相続税でも、まだ購入から5年以内なので対象と読める
一方で、相続や贈与でもらったこと自体は「対価を伴う取引」ではありません。
通達案の除外リスト4番ロが、5年以内に相続等で取得した家屋を(それ自体が5年以内に有償取得されたものでない限り)除いていることからも、この読み方が裏づけられます。
短期間に相続が重なる二次相続の場面では、確認が必要なポイントです。
二次相続の考え方は相続税の節税は二次相続で決まる! 一次相続の遺産分割と対策の重要性をご覧ください。
土地と建物は、別々に判定する
見落としやすいのですが、5年以内の取得等に当たるかどうかは土地と建物を分けて判定します。
通達案は「土地等」と「家屋等」をそれぞれ定めており、80%評価の計算式も別々です。
土地 … 5年以内の取得ではないため従来どおりの評価
建物 … 新築から5年以内なので通達案の対象
土地を長く持っているというだけで、その上に新しく建てた建物まで対象外になるわけではありません。
売買契約書は土地、工事請負契約書は建物と、資料も分けて用意しておく必要があります。
【本丸③】不動産小口化商品はどうなるのか
不動産小口化商品は、貸付用不動産とは別建てのルールになりました。
取得時期を問わず対象になるため、影響は貸付用不動産より大きいといえます。
対象になる「特定小口化商品」の範囲
① 不動産特定共同事業法2条3項の不動産特定共同事業契約のうち1号(任意組合型)・3号(共有持分の賃貸・賃貸委任型)に掲げるもの等に係る、不動産取引から生ずる収益の分配を受ける権利その他これに類するもの
② 土地等・家屋等の管理及び処分を行うことを目的とする信託に係る信託受益権(金融商品取引法2条2項1号の信託受益権で、事業関係者により分割されたもの又は分割された土地等・家屋等に係るもの)
2号の匿名組合型は、通達案の列挙には入っていません。
ただし、対象に入らないことと課税されないことは別の話で、権利の性質に応じた評価が必要です。
②は、事業者が1つの不動産を小口に割って売るタイプを捉える定めです。
信託受益権そのものの評価は信託受益権の相続税評価|財産評価基本通達202と家族信託の評価方法を税理士が解説で解説しています。
原則と、3つの価額からの選択
特定小口化商品の目的となっている貸付用不動産の価額
= 課税時期における通常の取引価額に相当する金額
【ただし書き】
元本等相当額が適正な価格情報に基づくと認められる場合には、精通者意見価格等を参酌して評価できる
→ 原則としてP1の金額。P2・P3が明らかなときは、P1・P2・P3のうち最も低いものでもよい
| 内容 | |
| P1 | 元本等相当額 × 90% ただし、課税時期前5年以内に開始された事業に係るものは、元本等相当額を記1⑴⑵に準じて修正した金額の95% ※この5年は「その商品に係る事業が始まってからの期間」です。投資家が買ってからの期間ではありません ※5年超の事業でも、元本等相当額による評価が不適当と認められるときは、売買実例価額・定期報告書等の価格情報にもとづいて元本等相当額を修正できます |
| P2 | 課税時期における貸付用不動産の精通者意見価格(事業者が有する適正な価格情報を含む) |
| P3 | 課税時期前1年以内に行われた鑑定評価額 × 95%(事業者の依頼により不動産鑑定士が鑑定評価した価額で、課税時期に最も近い日のもの) |
「元本等相当額」とは、事業開始の時に設定された商品価格のうち、元本の額を構成する貸付用不動産の価格に相当する部分の金額です(注4)。
ざっくり言えば販売価格のうち不動産部分です。
つまり、これまで購入価額の1〜2割で評価できた商品が、通達案では元本等相当額の90%前後になります。従来のような大幅な圧縮はできなくなると考えてよいでしょう。
小口化商品の課税価格はいくらになるか
先ほどの一棟マンションと同じ形で試算します。
■商品に係る事業は相続開始の6年前に開始(課税時期前5年以内ではないので、P1は元本等相当額×90%)
■被相続人は相続開始の4年前に購入して貸付けを開始(3年を超えているので貸付事業用宅地等の3年制限に当たらない)
■出資額・元本等相当額はいずれも1億円(うち土地3,000万円・建物7,000万円)
■これまでの通達評価額4,000万円(うち土地1,200万円)
■P1=元本等相当額×90%=9,000万円(うち土地2,700万円)。これより低いP2・P3はないものとする
「事業の開始から何年か(P1の5年)」と「被相続人が貸し始めてから何年か(小規模宅地の3年)」は別物です。
この2つを取り違えると、90%と95%のどちらを使うかも、小規模宅地が使えるかどうかも変わります。
| これまで | 通達案 | |
| 評価額 | 4,000万円 | 9,000万円 |
| 小規模宅地等の特例 | 土地1,200万円×50% = ▲600万円 |
土地2,700万円×50% = ▲1,350万円 |
| 課税価格 | 3,400万円 | 7,650万円 |
| 課税価格は出資額1億円の | 約34% | 約77% |
課税価格は、出資額1億円の約34%から約77%まで上がります。
一棟マンションが約31%→約57%だったのに比べると、上がり方がはるかに大きいことがわかります。
ここまで効果が薄れると、利回りや流動性まで含めて、現預金や上場株式で持つ場合と比べて本当に有利といえるのかを、あらためて見直す必要が出てきます。
ただし、90%は評価額の下限ではありません。
P2(精通者意見価格)やP3(鑑定評価額×95%)の方が低ければ、P1・P2・P3のうち最も低い金額で評価できます。
また、基準になるのは購入代金の総額ではなく、事業開始の時に設定された価格のうち不動産部分に相当する「元本等相当額」です。
事業者に、事業開始日・元本等相当額の根拠・課税時期の価格情報を確認してください。
事業者が破綻した場合
事業者の破綻、許可・登録の取消しその他の事情により事業の継続が不可能又は著しく困難と見込まれ、かつ精通者意見価格等に該当するものがない場合には、記1(貸付用不動産)の定めに準じて評価します。
商品が動かなくなったときに評価ができなくなることを防ぐ規定です。
「小口化商品も5年ルールでいける」という説明は通らなくなった
大綱の公表後、一部の販売事業者から「改正後も小口化商品は貸付用不動産と同じ評価方法が使える(5年超なら路線価評価のまま)」という説明がなされていました。
当法人はこの解釈に懐疑的で、貸付用不動産・不動産小口化商品は令和8年中に贈与すべきか?!で「認められる可能性は低い」とお伝えしていました。
通達案では、記1(貸付用不動産)と記2(特定小口化商品)が完全に別立てで書かれ、記2には5年の縛りがありません。
取得から何年経っていても、令和9年1月1日以後の相続・贈与なら記2が適用されます。
非上場株式の純資産価額には記1が適用されない(見落としやすい論点)
じつは、通達案 記1は、この評価通達185(純資産価額)の「個人版」といえる作りになっています。
先ほどの「土地等」「家屋等」という定義語も、185とまったく同じ文言です。
185の「課税時期前3年以内に取得した法人の不動産は通常の取引価額で評価する」という枠組みを、個人の貸付用不動産に、5年に広げて持ち込んだと考えると分かりやすくなります。
その延長で見落とされそうなのが、通達案の注7です。
つまり、同族会社の株式を純資産価額方式で評価するときには、記1(5年以内に取得した貸付用不動産)のルールは使いません。
その代わり、評価通達185には従来から「評価会社が課税時期前3年以内に取得又は新築した土地等・家屋等の価額は、課税時期における通常の取引価額に相当する金額によって評価する」という定めがあります。
法人が持つ不動産については、これまでどおり3年ルールで動くということです。
| 個人が直接持つ場合 | 同族会社を通じて持つ場合 | |
| 根拠 | 通達案 記1 | 評価通達185(変更なし) |
| 期間 | 5年 | 3年 |
| 対象 | 貸付用不動産のみ | すべての土地等・家屋等 |
| 評価 | 通常の取引価額(例外で取得価額ベース×80%) | 通常の取引価額(帳簿価額が相場相当なら帳簿価額) |
なお、記2(特定小口化商品)には注7のような除外書きがありません。
法人が小口化商品を持っている場合の扱いは、通達案の文言からは読み切れない部分が残ります。
純資産価額方式の計算は純資産価額方式とは?計算方法と留意点を図解で解説を、法人を使った対策全体は【不動産オーナー必見】会社を設立して相続税対策を行う方法を解説!!をご覧ください。
評価したあとの2つの論点|評価減の重複適用と小規模宅地等の特例
対象になる不動産を通達案で評価したあと、さらに2つの論点が残ります。
どちらも通達案には答えが書かれていないので、当法人の読み方を根拠とあわせてお示しします。
| 論点 | 当法人の見解 | 根拠 | 残る不確定要素 |
| 貸家建付地・貸家の評価減を重ねられるか | 重ねて適用はできない | 通達案は冒頭で「評価基本通達第2章から第4章まで…の定めにかかわらず」としている。貸家建付地(26)は第2章、貸家(93)は第3章にあり、いずれも適用が外れる範囲に入る | 明示の記載はない。もっとも賃貸中の物件の「通常の取引価額」は賃貸の状態を織り込んだ価格であり、取得価額ベースの計算には80%の調整も入っているため、二重に引く前提の定めではないと考えられる |
| 小規模宅地等の特例は使えるか | 制度としては使える(その物件に使えるかは別に確認) | 小規模宅地等の特例は租税特別措置法69条の4であり、通達案は評価通達の取扱いを定めるもの。措置法の改正には一切触れていない | 制度が残ることと、その物件に使えることは別です。相続開始前3年以内に新たに貸付けた宅地等は、原則として貸付事業用宅地等から除かれます(3年を超えて引き続き特定貸付事業を行っていた被相続人等のものを除く)。5年以内に取得した物件は、この3年の制限にもかかりやすい点に注意。なお限度面積(貸付事業用は200㎡)は変わらないため、評価額が上がるぶん課税価格も上がる |
通達案の5年 … 有償で取得・新築してから課税時期までの期間
小規模宅地の3年 … 新たに貸付事業の用に供してからの期間(国税庁タックスアンサーNo.4124)
評価通達185の3年 … 法人が取得してからの期間
数え始める時点がそれぞれ違うため、1つの物件で3つとも別に確認する必要があります。
借地の上に貸家を建てている方は、その借地権(貸家建付借地権)が対象になります。
借地権そのものの評価は借地権の相続税評価をパターン別にわかりやすく解説、小規模宅地等の特例の要件は【小規模宅地の特例】貸付事業用宅地等とは?50%減額可能!をご覧ください。
令和8年中に何ができるか
適用は令和9年1月1日以後に相続・遺贈・贈与で取得した財産からです。
裏を返せば、令和8年12月31日までに贈与を完了すれば、これまでの評価方法が適用されます。
ただし、贈与すれば必ず有利になるわけではありません。
■贈与税の負担(暦年課税なら税率が高い)
■不動産取得税がかかる(相続なら非課税)
■登録免許税が2%(相続なら0.4%)
■小規模宅地等の特例が使えない
■令和8年中の贈与でも、総則6項による否認リスクはゼロではない
贈与によって財産を取得した時期は、書面による贈与なら契約の効力が発生した時、書面によらない贈与なら履行の時が基準になります(相続税法基本通達1の3・1の4共−8)。
年内の日付の契約書があればそれで足りるというものではありません。
こうした契約の作法や年末の手続上の注意点を含め、贈与すべきかどうかの判断は貸付用不動産・不動産小口化商品は令和8年中に贈与すべきか?!で詳しく解説しています。
暦年課税と相続時精算課税のどちらを使うかは暦年贈与と精算課税はどちらが有利? フローチャートで解説!と相続時精算課税制度とは?令和5年改正の110万円基礎控除と活用法【2026年】をご覧ください。
パブリックコメントの出し方と今後のスケジュール
今回の通達案には、誰でも意見を出せます。
■底地(貸宅地)が対象になるのか。定義が財基通26・28(貸家建付地・貸家建付借地権)を写した書きぶりである一方、土地と家屋の所有者が同じであることは明記されていない
■一時的な空室を「借家権の目的」とみるのか。貸家建付地の取扱いとの整合
■貸家建付地・貸家の評価減を重ねて適用できるのか(第2章から第4章までを外す趣旨の範囲)
■通達制定日がいつになるのか(経過措置の基準日)
① e-Gov(電子政府の総合窓口)の意見入力フォーム
② 郵便等:〒100−8978 東京都千代田区霞が関3−1−1 国税庁 課税部 資産評価企画官 審査係 宛
(封筒の表面に「『貸付用不動産の評価について(案)』に対する意見」と記載)
■締切 令和8年10月18日17時(必着)
■注意 日本語に限る/氏名又は名称及び連絡先を付記/電話不可/個別回答なし
今後の流れは次のようになると見込まれます。
| 令和8年9月18日 | 通達案の公表・意見公募開始(済) |
| 令和8年10月18日 | 意見公募の締切 |
| 令和8年内(見込み) | 寄せられた意見への考え方の公表と、通達の制定・発遣 この日が「通達制定日」となり、除外5番の経過措置の基準日になります |
| 令和9年1月1日 | 適用開始(以後の相続・遺贈・贈与) |
令和5年のマンション通達では、意見公募の後に「意見公募の結果について」が公表され、案から一部が修正されました。
今回も、最終的な通達が案のままとは限りません。
よくある質問
A.確定とは限りません。
パブリックコメントは、寄せられた意見を踏まえて内容を検討する手続です。
令和5年のマンション通達でも、意見公募を経て案が調整されました。
特に今回は「令和8年●月●日」と伏せられている通達制定日が残っており、経過措置の基準日はこれから決まります。
最終的な通達が出るまで、案の内容を前提にした確定的な判断は避けるべきです。
A.これまでの評価方法です。
通達案の適用は「令和9年1月1日以後に相続、遺贈又は贈与により取得した財産」です。
基準は申告書を提出する日ではなく、財産を取得した日(課税時期)です。
令和8年12月に相続が発生していれば、申告が令和9年でも、これまでの路線価評価・固定資産税評価が使えます。
A.原則として、贈与した時の価額のまま加算されます。
相続時精算課税を適用した贈与財産は、相続税の課税価格に贈与時の価額で加算されます(相続税法21条の15)。
令和6年1月1日以後の贈与については、年ごとに基礎控除(年110万円)を差し引いた残額が加算されます。
したがって、令和8年中に贈与していれば、相続が令和9年以後であっても、贈与時の評価額のまま加算されるのが原則です。
ただし、贈与後に災害で一定の被害を受けた場合の再計算など、例外的な取扱いがあります。
A.債務控除のルールは変わりません。変わるのは資産側の評価額です。
借入金は、これまでどおり債務控除の対象です。
変わるのは資産側の評価額なので、「借入金の残高は同じなのに、資産の評価額だけが上がる」ことになります。
結果として、不動産購入によって圧縮できていた課税価格が戻る形になります。
債務控除の要件は【相続税申告】債務控除をわかりやすく徹底解説をご覧ください。
A.通達案に所在地による限定はありません。
通達案には、国内にある不動産に限るという書き方はされていません。
もっとも国外財産にはもともと路線価も固定資産税評価額もなく、財産評価基本通達5−2(国外財産の評価)により、売買実例価額や精通者意見価格等を参酌して評価しています。
国内のような大きな乖離が生じにくいため、実務上の影響は国内より小さいと考えられます。
A.できます。ただし資料の備えは必要です。
通達案の原則は、課税時期における通常の取引価額による評価です。
その価額を示す資料として不動産鑑定評価を使うことは、原則どおりの評価にほかなりません。
80%評価額が時価を上回ることを示さなければ鑑定を使えない、といった要件は通達案にありません。
ただし、鑑定書があればどの金額でも通るわけではありません。
課税時期の時点、賃貸借の状況、評価の条件などを踏まえて、その鑑定評価額が通常の取引価額を適切に示していることが必要です。
実務上は、80%評価という簡便な方法が用意されている以上、それより低い鑑定評価額で申告するなら「なぜ低いのか」を説明できる資料をそろえておくことになります。
A.一概には言えません。売却には別の税負担が生じます。
売却すれば相続財産は現金になり、評価の問題そのものはなくなります。
一方で、譲渡益には所得税・住民税(短期譲渡なら約39%、長期でも約20%)がかかり、仲介手数料などの費用も生じます。
評価が上がる幅と、売却で確定する税負担・費用を比べる必要があり、売った方が有利とは限りません。
そもそも賃貸経営を続ける意思があるかどうかが出発点です。
まとめ
令和8年9月18日に公表された通達案のポイントを整理します。
■原則は時価
5年以内に取得した貸付用不動産も、不動産小口化商品も、原則は「課税時期における通常の取引価額」。取得価額×80%は、取得価額が買ったときの相場に相当すると認められる場合に選べる例外(この80%は記1の貸付用不動産の話で、小口化商品は記2の別計算)
■計算方法が明らかになった
土地は取得価額×地価変動率(課税年の路線価÷取得年の路線価)、建物は取得価額−償却費(定額法・耐用年数省令・1年未満切上げ)。それぞれ80%
■対象から外れるものが5つある
収用等・交換特例・買換え特例・既存建物の増改築部分、そして所定の土地の条件を満たしたうえで、通達制定日までに新築(建築中を含む)した建物
■小口化商品は取得時期を問わない
元本等相当額×90%(5年以内に開始した事業なら修正後×95%)、精通者意見価格、鑑定評価額×95%のうち最も低い額
■非上場株式の純資産価額の計算には記1を適用しない
法人が持つ不動産は、これまでどおり評価通達185の3年ルール。記2(小口化商品)については同様の除外書きがなく、扱いが読み切れない
■貸家建付地・貸家の減額は重ねられない/小規模宅地等の特例は使える
通達案は「第2章から第4章までの定めにかかわらず」としているため、貸家建付地・貸宅地・貸家の評価減は重ねて適用できないと考えられる。一方、小規模宅地等の特例は措置法の制度なのでこれまでどおり
■適用は令和9年1月1日以後
令和8年12月31日までの相続・贈与には適用されない
今回の通達案は、これまで総則6項で個別に否認していたものを、あらかじめルールとして書いたものです。
予測可能性は上がりますが、5年以内に賃貸不動産を取得している方にとっては、相続税額が一気に増える可能性があります。
まずは、お持ちの賃貸物件について次の3つを確認してください。
① 取得の時期 売買契約書・決済資料・引渡確認書・登記事項証明書を突き合わせて、実際の引渡しの日と、途中に相続や贈与をはさんでいないかを確認する
② 取得価額 売買契約書・工事請負契約書を探し、改良費・設備費も拾えるようにしておく
③ 土地と建物の内訳 土地と建物で計算方法が違うため、購入時の按分を確認する
当法人は年間申告実績300件超・税務調査率0.5%未満の相続税専門の税理士法人です。
東京・新宿・横浜の3拠点で、貸付用不動産をお持ちの方の評価シミュレーションと生前対策のご相談を承っています。
通達案の内容を踏まえ、令和8年中に動くべきか、動かない方がよいかを一緒に整理しましょう。
【令和8年度税制改正・相続税】賃貸不動産節税に規制!5年ルールの衝撃
貸付用不動産・不動産小口化商品は令和8年中に贈与すべきか?!
地主・不動産オーナーの相続|土地が多い人の相続税と対策を税理士が解説
相続税の土地評価 これだけ読めば大丈夫! 評価方法をわかりやすく解説
マンションの相続税評価額をわかりやすく徹底解説!【令和6年以降の相続対応版】
【出典】国税庁「『貸付用不動産の評価について』の法令解釈通達(案)に対する意見公募手続の実施について」(令和8年9月18日・案件番号410080055)別紙1・別紙2/国税庁「財産評価を巡る諸問題」(令和7年11月13日・政府税制調査会 経済社会のデジタル化への対応と納税環境整備に関する専門家会合 説明資料)/財産評価基本通達185、5−2/相続税法21条の15

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00