

【相続税申告】債務控除をわかりやすく徹底解説
相続税は、不動産・現預金・有価証券などプラスの財産に対して課税されますが、借入金や未払金などの負債が亡くなった時点で残っていれば、その負債をプラスの財産から差し引くことができます。
これを債務控除といいます。
条文の要件は「確実と認められる債務」のひとことですが、この曖昧な表現が実務を悩ませます。
この記事では、実務で頻出する費目を一つずつ「控除できる・できない・ケースによる」で確認し、誰が控除できるか、申告で何を用意するかまでを解説します。
葬儀の費用は別記事「相続税の葬式費用|控除できるもの・できないもの」にまとめています。
これって控除できる? 費目ごとの結論と確認点
先に結論の一覧です。
「確認点」に書いた条件で結論が変わる費目があります。
判断の根拠と「これに注意!」は、次の章で費目ごとに解説します。
| 費目 | 結論と確認点 |
|---|---|
| 1. 借入金 | 控除できる。親族からの借入は契約書・資金の動き・返済実績で確実性を確認される。保証債務は原則不可(主債務者が弁済不能で求償できない部分は可)。団信で返済不要になる住宅ローン残債は不可 |
| 2. 未払い医療費 | 控除できる。死亡後に支払った被相続人本人の分。生計一親族本人の医療費は原則不可。死亡診断書の文書料(火葬・埋葬の手続用)は葬式費用として扱う |
| 3. 固定資産税・都市計画税 | 控除できる。被相続人が納税義務者の年度で相続開始時に未納の分(納期未到来を含む)。共有なら持分割合分。相続人の責めによる延滞金は不可 |
| 4. 準確定申告の所得税・消費税 | 控除できる。本税は可。延滞税・加算税は被相続人の責めによるものだけ可。今回の相続税に係る加算税・延滞税は不可 |
| 5. 住民税 | 控除できる。亡くなった年の1月1日に納税義務がある分(前年所得分)の未納と、過年度の未納分。亡くなった年の所得に対する住民税は課税されない |
| 6. 預り敷金 | 控除できる。返還義務を負う賃貸人が被相続人であること。管理会社が転貸(サブリース)していれば不可。共有物件は契約上の負担割合で |
| 7. 前受家賃 | 原則控除できない。返還義務がないため。契約上の返還義務があれば債務 |
| 8. 水道光熱費 | 控除できる。亡くなる前の期間分だけ |
| 9. 電話料金 | 控除できる。亡くなる前の期間分だけ |
| 10. 火災保険料 | 原則控除できない。死亡後の期間分は相続人の負担。死亡前の期間の未納分があれば可 |
| 11. 墓地など非課税財産の未払代金 | 控除できない。非課税財産に係る債務 |
| 12. 遺言執行費用 | 控除できない。相続人が負担すべき費用 |
| 13. 老人ホームの原状回復費用 | ケースによる。契約で死亡時の負担が定められ、相続開始時に確実といえる範囲の金額 |
| 14. 工事代金の未払金 | ケースによる。引き渡し済みなら未払全額。未着手は原則なし(確定した支払義務があれば別)。工事途中は進捗と契約で判断 |
| 15. 暦年贈与で加算した財産 | 控除できない。加算した贈与財産から債務は引けない |
| 16. 相続時精算課税を使っていた人 | ケースによる。相続・遺贈で財産を取得した相続人・包括受遺者(相続人が受けた遺贈を含む)なら可。相続人でない特定受遺者は不可 |
| 17. 家族信託の借入金 | ケースによる。受益権を承継する信託なら可。信託が終了して残余財産を取得する形は不可の可能性 |
動画で確認したい方はこちらをご覧ください(テキストで読みたい方はこのままお進みください)。
債務控除の仕組みと計算式
根拠は相続税法第13条と第14条です。
引ける債務は、亡くなった時点で現に存在し、確実と認められるものに限られます(第14条第1項)。
「確実」といっても、必ずしも借用書などの書面がある必要はなく、金額が確定していなくても存在が確実なら、相続開始時点で確実といえる範囲の金額を控除します。
根拠:相続税法基本通達14-1
亡くなった人が払うはずの税金(所得税・固定資産税など)は、亡くなった時点で納期が来ていなくても控除できます。
ただし、相続人の責めに帰すべき事由で納付することになった延滞税・加算税(地方税の延滞金・督促手数料を含む)は控除できません。
① 相続・遺贈で取得した財産の価額 − 債務 − 葬式費用
② ①に、加算対象期間内の暦年贈与の価額を加算(債務控除の後に加算します。贈与財産から債務は引けません)
③ 相続時精算課税で受けた贈与財産は、贈与時の価額(令和6年以後の分は年110万円の基礎控除後)を加算
根拠:相続税法第13条・第19条・第21条の15、国税庁No.4161
費目ごとの判断と「これに注意!」(1〜14)
1. 借入金
債務控除OK
被相続人の借入金で亡くなった時点で残債のあるものは債務控除の対象となります。
【これに注意!】
① 親族からの借入金
金融機関のような第三者からの借入金の場合には通常の経済活動における客観的な債務として問題なく控除の対象となりますが、親族などの特殊な関係のある者からの借入金については、税務署は下記のような確認を欠かしません。
・借入の経緯
・契約の内容や契約書の有無
・借入時の預金の動き
・返済の状況
上記状況に照らし適正に借入が存在していれば親族からの借入であっても当然のこととして債務控除の対象となります。
② 連帯債務
被相続人が連帯債務者であるときは、被相続人の負担すべき金額が明らかになっている場合に、その金額が債務控除の対象となります。
他の連帯債務者に弁済不能の人がいて、求償しても弁済を受ける見込みがなく、その人の負担部分も被相続人側が負担しなければならないと認められる場合には、その部分も控除の対象となります(相続税法基本通達14-3)。
③ 保証債務
被相続人が他者の債務の保証人となっているケースがあります。
これを保証債務といいますが、この保証債務は原則として債務控除の対象にはなりません。
ただし、主たる債務者が弁済不能の状態にあるため保証人がその債務を履行しなければならず、かつ、主たる債務者に求償しても返還を受ける見込みがない場合には、その弁済不能部分の金額は債務控除の対象となります(相続税法基本通達14-3)。
④ 団体信用生命保険付きの住宅ローン
住宅ローンも金融機関の借入金ですので債務控除の対象となります。
ただし、団体信用生命保険(通称、団信)が付いている住宅ローンは、死亡により保険金で残債が弁済され、相続人が返済する必要がなくなる金額については債務控除の対象とはなりません。
団信でカバーされず相続人が返済する残債があれば、その部分は控除できます。
ちなみに、団信は死亡保険金とは別の性質のものなのでみなし相続財産にも該当しません。
2. 未払い医療費
債務控除OK
被相続人の亡くなった後に支払った被相続人に係る医療費は債務控除の対象となります。
【これに注意!】
① 死亡診断書
最後の入院費等と一緒に死亡診断書の文書料を支払うケースもあります。
火葬・埋葬の手続に必要な死亡診断書(死亡届に添付するもの)の文書料は、実務上「葬式費用」として控除するものとして取り扱われています。
保険金の請求など別の目的で追加発行した分は、葬式費用には当たらないと考えられます。
② 生計一親族の医療費
被相続人の生計一親族に係る医療費を被相続人の死亡後に支払った場合、その医療費は原則としてその親族本人の債務であって被相続人の債務ではないため、債務控除の対象とはなりません。
被相続人が契約上その支払義務を負っていた場合は個別に判断します。
亡くなった後に振り込まれる高額療養費などの還付金は、被相続人に帰属する請求権であれば債務ではなく相続財産として扱います(「死亡後の還付金・給付金は相続税の対象?」)。
③ 医療費控除との関係
被相続人の準確定申告や相続人の確定申告における医療費控除と債務控除の関係については下記の通りとなります。
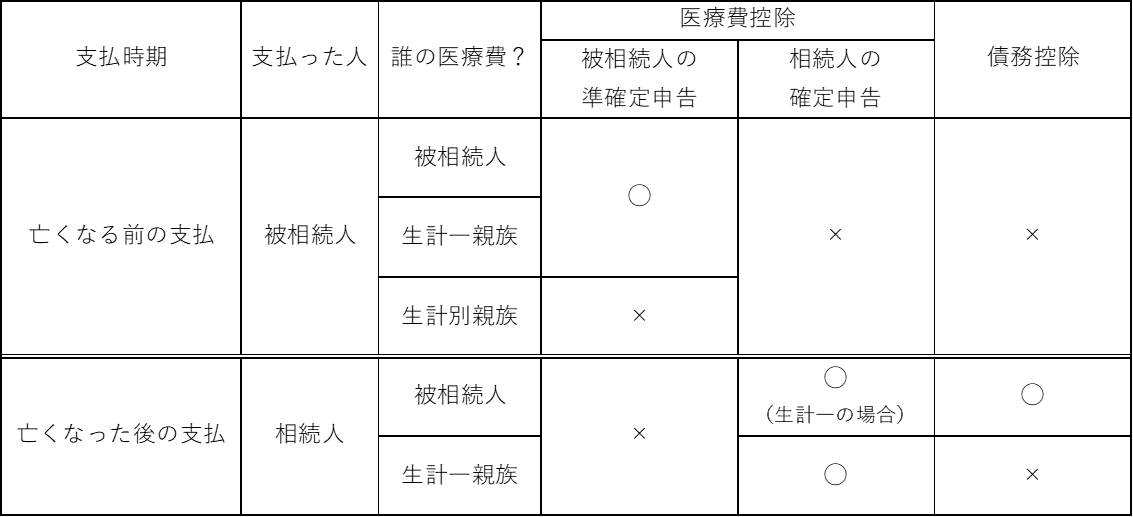
亡くなる前に被相続人が支払った医療費は、被相続人本人の分も生計一親族の分も、被相続人の準確定申告で医療費控除の対象になります(国税庁No.2022)。
亡くなった後に支払ったものについては被相続人の準確定申告において医療費控除の対象とはできませんので注意が必要です。
ただし、亡くなった後に支払ったものであっても被相続人と相続人が生計一の場合には、被相続人に係る医療費をその生計一である相続人の確定申告にて医療費控除の対象とすることができます。
3. 固定資産税
債務控除OK
被相続人が納税義務者である年度の固定資産税・都市計画税(以下、固定資産税等)で、相続開始の時点で未納のもの(納期がまだ来ていない分を含む)は、亡くなった後に相続人が納付しても債務控除の対象となります。
固定資産税の納税義務者は1月1日時点の所有者ですので、亡くなった翌年以降の分は相続人自身の税金であり、控除の対象ではありません。
【これに注意!】
① 共有不動産の場合
共有不動産に係る固定資産税等については、その共有持分割合に応じて債務控除の対象とします。
例えば、50万円の固定資産税等を死亡後に納付した場合において、被相続人の共有持分が1/2だったときは、25万円のみ債務控除の対象とします。
② 延滞金、督促手数料
被相続人に係る固定資産税等の納付を納付期限までに支払わなかった場合にはペナルティーである延滞金等が別途賦課されます。
この延滞金や督促手数料は債務控除の対象となるのでしょうか?
相続人の責めに帰すべき事由で納付が遅れたことによる延滞金・督促手数料は債務控除できません。
これに対し、被相続人の責めに帰すべき事由によるもの(被相続人が生前に納期限を過ぎていた分など)は、死亡後に請求されたものでも債務控除の対象となります(相続税法施行令第3条)。
4. 準確定申告所得税・消費税
債務控除OK
被相続人の準確定申告に係る所得税や消費税も債務控除の対象となります。
【これに注意!】
① 相続税申告後に所得税や消費税額が変更となった場合
相続税の申告後に税務調査等により準確定申告に係る所得税や消費税の金額が変更された場合には相続税申告も修正申告や更正の請求をすることとなります。
② 準確定申告に係る延滞税・加算税(附帯税)
準確定申告の所得税・消費税の本税は債務控除できますが、これに伴う延滞税や加算税はどうでしょうか。
固定資産税の延滞金(上記3.②)と同じ考え方で、被相続人の責めに帰すべき事由によるもの(被相続人が生前に申告・納付すべきものをしていなかった場合など)は債務控除の対象になります。
これに対し、相続人の責めに帰すべき事由によるもの(相続人が準確定申告の期限(4か月)に遅れた場合など)は債務控除できません(相続税法14条2項)。
なお、今回の相続について相続人に課される相続税の加算税・延滞税は、相続人自身のペナルティであるため債務控除の対象外です(被相続人が過去の相続で負っていた相続税の本税が未納なら、それは被相続人の債務として控除できます)。
加算税・延滞税の税率や計算方法は相続税のペナルティ|加算税・延滞税の税率と計算方法をご覧ください。
5. 住民税
債務控除OK(亡くなる前年の住民税)
住民税は、その年の1月1日(賦課期日)に住所がある人に対して、前年の所得をもとに課税されます(地方税法第39条・第318条)。
年の途中で亡くなった場合、翌年の1月1日には住所がないため、亡くなった年の所得に対する住民税は課税されません。
所得税のような準確定申告の制度もありません。
以上のことから、債務控除の対象になる住民税は、亡くなった年の1月1日時点で納税義務が生じている住民税(前年の所得に対するもの)のうち、亡くなった時点で未納のもの(納期未到来分を含む)と、過年度分の未納があればその未納分です。
6. 預り敷金
債務控除OK
賃貸不動産を所有している場合、入居の際に賃借人から敷金を預かるケースが多いと思います。
この預かった敷金も立派な債務ですので、債務控除の対象となります。
【これに注意!】
① 不動産管理会社が存在する場合
エンドのテナントに直接貸し付けるのではなく、不動産管理会社等を通して貸し付けることもあると思います。
敷金の返還義務を負うのは賃貸人です(民法第622条の2)。
管理会社が被相続人の代理として集金・保管しているだけなら、返還義務者は被相続人ですので、預かり口座がどこでも被相続人の債務として控除できます。
これに対し、管理会社がいったん借り上げてテナントに転貸している(サブリース)場合は、テナントへの返還義務は管理会社にあり、被相続人の債務ではありません。
契約書で「誰がテナントに返す義務を負っているか」を確認して判断します。
② 共有不動産の場合
共有の賃貸不動産に係る敷金は、賃貸借契約で誰が賃貸人(返還義務者)になっているかと、共有者間で返還義務をどう負担する取り決めかで判断します。
共有者全員が共同で賃貸人なら、被相続人の持分に応じた負担部分が債務控除の対象になるのが基本です。
被相続人の口座で全額を預かっていたという事実だけで全額を被相続人の債務とはせず、契約と負担割合を確認してください。
7. 前受金
債務控除NG
一般的に、家賃は当月分を前月末日までに支払うという契約が多いと思います。
所得税申告上はこのような前受家賃を前受金として負債として経理処理することも認められています。
では、この前受家賃は債務控除の対象となるのでしょうか?
答えは、通常の前受家賃は既に発生している家賃の前払いであって返還すべき義務がないため、債務控除の対象とはなりません。
契約上、相続開始時点で返還義務が生じている前受金があれば、それは債務として控除の対象になります。
亡くなった年の家賃収入の申告(準確定申告と相続人の確定申告の分け方)は「相続があった場合の不動産所得の注意点」で解説しています。
8. 水光熱費
債務控除OK
被相続人が居住していた家屋に係る水道光熱費については、被相続人が亡くなる前の部分に係るものについては債務控除の対象となります。
亡くなった後の水光熱費は相続人が負担すべきものですので債務控除の対象とはなりません。
9. 電話料金
債務控除OK
電話料金についても上記の水光熱費と同様に考えます。
10. 火災保険料
債務控除NG
被相続人が亡くなった後に、被相続人が所有していた家屋の火災保険料を支払うことがあります。
死亡後の期間に対応する保険料は、契約を引き継いだ相続人が負担するものですので債務控除の対象とはなりません。
逆に、亡くなる前の期間の保険料が後払いで未納だった場合は、被相続人の債務として控除できます。
11. 非課税財産の未払金
債務控除NG
被相続人が生前に墓地などの非課税財産を購入し、その代金の支払が未払いのまま亡くなってしまったときは、その未払金は相続税の非課税財産に係るものであるため債務控除の対象とはなりません。
12. 遺言執行費用
債務控除NG
遺言執行費用は、相続開始後に発生する費用なので債務控除の対象となるかもと考えられがちですが、債務控除はあくまで被相続人に係る費用に限定されます。
遺言執行費用は被相続人に係る費用ではなく相続人が負担すべき費用ですので債務控除の対象とはなりません。
13. 原状回復費用
ケースにより異なる
被相続人が老人ホーム等に入居していた場合に死亡により退去することとなりますが、その退去の際に相続人が原状回復費用を負担するケースがあります。
この退去費用である原状回復費用が債務控除の対象となるか否かですが、入居契約等で死亡(退去)時に入居者側が原状回復費用を負担する条項があり、相続開始時点でその負担が確実といえる場合には、確実と認められる範囲の金額を債務控除できると考えます(相続税法基本通達14-1)。
条項があっても、施設側との精算で金額が確定するまでは、控除する金額を慎重に見積もる必要があります。
老人ホームに入居していた方の申告で確認する項目は「老人ホーム入居者が亡くなった場合の相続税申告」にまとめています。
14. 建築、リフォーム等の工事代金の未払金
ケースにより異なる
工事代金の未払金は、相続がいつ発生したかにより債務控除と認識できるかどうか変わってきます。
例えば、発注しただけで工事が未着手の場合には、相続開始時点で支払義務が確定している金額(解約できない契約の手付金相当など)を除き、原則として債務控除できる金額はないと考えられます。
契約の解約条件と支払義務の発生時期を確認してください。
これに対し、工事の引き渡しが完了して代金だけ未払いの状態で相続が発生した場合には未払いの工事代金の全額が控除できます。
一番悩ましいのが工事期間の途中で相続が発生した場合です。
進捗度合、手付金等の支払い状況等に応じて前払金として財産計上するか、未払金として債務控除することになるでしょう。
贈与・相続時精算課税・家族信託がある場合(15〜17)
15. 暦年贈与財産からの債務控除
債務控除NG
暦年課税で贈与された財産のうち、相続開始前の一定期間内(令和8年12月31日までの相続は相続開始前3年以内。令和9年以降の相続は令和6年1月1日以後の贈与から段階的に延び、令和13年以降の相続で7年以内。国税庁No.4161)のものは相続税の課税価格に加算しますが、その加算された贈与財産から債務控除できるかどうかという論点です。
結論としては、債務控除はできません。
例えば、相続人Aが遺産分割により預金100万円を取得し、借入金200万円を承継したとします。
また、相続人Aには生前贈与加算が300万円あったとします(加算対象期間内の暦年贈与)。
この場合、Aの相続税の課税価格は下記のように計算します。
① 預金100万円△借入金200万円=△100万円⇒ゼロ(赤字のときはゼロ)
② 生前贈与加算300万円
③ ①+②=300万円
結果的に生前贈与財産から債務控除は控除できていないということになります。
生前贈与があった場合の相続税申告についての留意点は、生前贈与がある場合の相続税申告をご参照ください。
16. 相続時精算課税適用者の債務控除
ケースにより異なる
相続時精算課税の適用を受けた者が債務控除の適用を受けることができるかどうかは、下記の通り状況により異なります。
(1)相続又は遺贈により財産を取得した相続時精算課税適用者
①相続人又は包括受遺者
債務控除OK
※制限納税義務者の場合には一定の公租公課等の相続税法第13条第2項に掲げる債務のみ
②相続人以外の特定受遺者(特定遺贈を受けた被相続人の孫や相続放棄をして生命保険金を受け取った相続人など)
債務控除NG
(2)相続又は遺贈により財産を取得しなかった相続時精算課税適用者
①相続人
債務控除OK
※相続開始の時において日本に住所がない者の場合には一定の公租公課等の相続税法第13条第2項に掲げる債務のみ
②相続人以外
債務控除NG
【令和6年改正についての補足】
令和6年1月1日以後の相続時精算課税に係る贈与には年110万円の基礎控除があり、この範囲内の贈与財産は相続税の課税価格に加算されません(相続税法第21条の15・第21条の16)。
ただし、債務控除ができるかどうかは上の(1)(2)のとおり「相続又は遺贈により財産を取得したか」「相続人・包括受遺者か」で判定し、加算される贈与財産の金額とは別の問題です。
相続時精算課税制度についての詳しい解説は、相続時精算課税制度とは?令和5年改正の110万円基礎控除と活用法をご参照ください。
17. 家族信託に係る借入金(信託内借入金)
ケースにより異なる
信託財産である賃貸不動産に借入金が紐付いている場合には、その借入金も受益者が引き継ぐこととなります。
この引き継いだ借入金について債務控除が可能でしょうか?
答えとしては、その信託で「受益者の死亡により、次の受益者が受益権を取得するのか、信託が終了して残余財産を取得するのか」によって、相続税法上の負債の承継の扱いが変わります。
| 契約内容 | 債務控除 適用可否 |
|---|---|
| 受益者の死亡で次の受益者が受益権を取得する信託(受益者連続型) | 債務控除可能 |
| 受益者の死亡で信託が終了し残余財産を取得する信託(一代限り) | 債務控除できない可能性あり |
受益者の死亡により次の受益者が受益権を取得する信託(いわゆる受益者連続型)では、受益権を遺贈で取得したものとみなされ、あわせて信託財産に属する負債も承継したものとみなされるため、その借入金は債務控除の対象になります(相続税法第9条の2第2項・第6項)。
受益者の死亡により信託が終了し、残余財産の給付を受ける形(いわゆる一代限り)では、残余財産を遺贈で取得したものとみなす規定(同条第4項)はありますが、負債を承継したものとみなす第6項の対象に含まれていません。
そのため、信託内借入金を債務控除できない可能性があります。
名称ではなく、契約書で受益権の承継か信託の終了かを確認して判断してください。
なお、金融機関との間で借入金を誰が引き継ぐか(債務引受)は、相続税法上の取扱いとは別に契約で決まります。
家族信託の債務控除についての詳しい解説は、【家族信託の税務】借入金は相続税の債務控除ができるのか?をご参照ください。
葬式費用は債務ではないが控除できる
葬式費用は亡くなった人の債務ではありませんが、相続税の計算では債務と同じように控除できます(相続税法第13条第1項第2号)。
控除できるのは、通夜・告別式の費用、火葬・埋葬・納骨の費用、遺体の搬送費、読経料などのお礼です。
香典返し、墓地や墓石の購入費、初七日などの法会の費用は控除できません。
制限納税義務者は葬式費用を控除できません。
根拠:国税庁No.4129、相続税法基本通達13-4・13-5
費目ごとの可否は「相続税の葬式費用|控除できるもの・できないものを一覧で税理士が解説」にまとめています。
誰が債務控除できるか
債務控除は「財産を取得した人」なら誰でも使えるわけではありません。
控除できるのは、相続人と包括受遺者です。
相続人は、特定の財産だけを遺贈で受けた場合でも控除できます。
| 財産を取得した人 | 債務控除の扱いと条件 |
|---|---|
| 相続人(特定遺贈を受けた相続人を含む) | できる。実際に負担する債務・葬式費用の額 |
| 包括受遺者(遺産の全部または割合で遺贈を受けた人) | できる。相続人と同じ扱い |
| 相続人でない特定受遺者(特定の財産だけを遺贈で受けた孫など) | できない |
| 相続放棄した人・相続権を失った人 | 原則できない。生命保険金などのみなし相続財産を受け取っていても債務は控除不可。葬式費用だけは例外あり(下のQ&A) |
| 制限納税義務者(相続開始時に国外に住んでいる人のうち一定の人) | 一部だけ。日本にある財産に係る公租公課、その財産を担保とする債務、その財産の取得・維持・管理のための債務などに限られる。葬式費用は控除できない |
| 相続時精算課税で贈与を受けていた人 | ケースによる。16. で解説 |
「実際に負担する額」が相続人の間でまだ決まっていないときは、法定相続分(遺言で相続分の指定があればその割合、包括遺贈ならその割合)に応じて負担する金額として計算します。
その割合で計算した負担額が、その人の取得した財産の価額を超えるときは、超える部分を他の相続人・包括受遺者の課税価格から控除する申告も認められます。
これは負担額が未確定のときの取扱いであり、債務を任意に付け替えられる制度ではありません。
根拠:相続税法第13条第1項・第2項、国税庁No.4126、相続税法基本通達13-1・13-3
制限納税義務者の範囲は「相続人が制限納税義務者である場合の相続税申告の注意点」、海外にある借入金の扱いは「海外にある借入金は相続税で債務控除できる?」で解説しています。
計算例:債務控除で課税価格はこう変わる
・相続で取得した財産(自宅・預金など):1億円
・銀行からの借入金の残高:2,000万円
・死亡後に支払った被相続人の入院費:50万円
・葬式費用(通夜・告別式・火葬):300万円
課税価格 = 1億円 − 2,000万円 − 50万円 − 300万円 = 7,650万円
この7,650万円が「課税価格」です。
ここから基礎控除(3,000万円+600万円×法定相続人の数。この例では3,600万円)を引いた4,050万円が「課税遺産総額」で、これに税率を掛けて相続税額を計算します。
債務控除で減るのは課税価格であって、税額がその金額だけ減るわけではありません。
基礎控除の計算は「相続税の基礎控除」をご覧ください。
なお、加算対象期間内の暦年贈与が300万円あった場合は、7,650万円に300万円を足した7,950万円が課税価格になります。
債務のほうが財産より大きくても、贈与財産からは引けません(15.)。
申告のしかた:申告が必要な場合と第13表・用意する資料
債務控除をした後の課税価格の合計額(暦年贈与の加算と相続時精算課税の加算をした金額)が基礎控除額以下なら、相続税の申告は不要です。
ただし、小規模宅地等の特例や配偶者の税額軽減を使って基礎控除以下にする場合は、申告が必要です。
根拠:国税庁No.4205
申告が必要な場合、債務控除は相続税申告書の第13表「債務及び葬式費用の明細書」に、債務ごとに種類・債権者・金額・負担する人を記載して適用します。
税務署は「確実な債務か」「誰が負担するか」を資料で確認しますので、次のものを揃えておきます。
・借入金:金融機関の残高証明書(相続開始日現在)、返済予定表。親族からの借入は契約書・振込記録・返済記録
・未払金:請求書・領収書(医療費、光熱費、工事代金など)
・税金:固定資産税の納税通知書、準確定申告書の控え、住民税の納付書
・敷金:賃貸借契約書(賃貸人と返還義務者が分かるもの)
・葬式費用:葬儀社の請求書・領収書。読経料など領収書が出ないものは、支払日・支払先・金額・支払目的をメモに残す
相続税申告に必要な書類の全体は「相続税申告の必要書類一覧」にまとめています。
債務控除のよくある質問(Q&A)
Q. 相続放棄した子が葬儀代を払いました。
控除できますか?
A. 生命保険金などを受け取っていれば、葬式費用に限って控除できます。
相続放棄をした人には債務控除の規定が適用されないため、借入金などの債務は控除できません。
ただし、その人が現実に葬式費用を負担していれば、その負担額は、その人が受け取ったみなし相続財産(生命保険金など)の価額から控除して差し支えないとされています。
受け取った財産がなければ、控除する相手がないので実質的に控除できません。
根拠:相続税法基本通達13-1
Q. 何年も返済していない古い借金も控除できますか?
A. 消滅時効が完成している借金は控除できません。
相続開始の時点で既に消滅時効が完成している債務は、「確実と認められる債務」に当たらないものとして扱われます。
時効が完成していないが長期間返済していない借入金は、債権者からの請求や残高証明で存在と金額を確認したうえで判断します。
根拠:相続税法基本通達14-4
Q. 特別寄与料を払った相続人は、その分を控除できますか?
A. 特別寄与料が受け取った人の相続税の課税価格に算入される場合は、支払った相続人の課税価格から控除できます。
相続人以外の親族(亡くなった人の介護をしていた長男の妻など)に特別寄与料を支払った場合、その特別寄与料は受け取った特別寄与者が遺贈で取得したものとみなされて相続税の対象になります。
その金額が特別寄与者の課税価格に算入されるときは、支払った相続人は、自分が負担する部分の金額を課税価格から控除できます。
特別寄与者が制限納税義務者で、その特別寄与料が課税価格に算入されない場合は、この控除はありません。
まとめ:債務控除は「確実か」「誰が負担するか」で決まる
債務控除のポイントは、相続開始時に確実と認められる債務かどうか、そして誰が負担するかの2点です。
親族からの借入金は、契約書・資金の動き・返済の実績が揃っているかで結論が変わります。
費目ごとの条件は上の一覧表で確認してください。
債務の拾い漏れがあると、課税価格がその分だけ大きくなり、税額が変わることがあります。
当事務所は年間300件以上の相続税申告を行っており、税務調査率は0.5%未満です。
相続税申告のご依頼を検討されている方は、借入金・未払金・葬式費用の資料を分かる範囲でお持ちください。
初回のご相談は無料です。

相続税の申告手続き、トゥモローズにお任せください
相続税の手続きは慣れない作業が多く、日々の仕事や家事をこなしながら進めるのはとても大変な手続きです。
また、適切な申告をしないと、後の税務調査で本来払わなくても良い税金を支払うことにもなります。
税理士法人トゥモローズでは、豊富な申告実績を持った相続専門の税理士が、お客様のご都合に合わせた適切な申告手続きを行います。
初回面談は無料ですので、ぜひ一度お問い合わせください。
タップで発信
0120-916-968
平日 9:00~21:00 土日 9:00~17:00